
Zusammenfassung
Viele eCommerce-Unternehmen suchen nach einer PayPal Alternative, weil die Gebühren einen spürbaren Teil der Marge aufzehren. Die wichtigste Antwort darauf ist allerdings weniger bequem als eine klassische Bestenliste. Eine Bezahlmethode, die PayPal im deutschen Onlinehandel heute vollständig und ohne Nachteile ersetzt, gibt es für die meisten Shops nicht. PayPal besitzt weiterhin eine hohe Nutzerakzeptanz und ist für viele Kunden ein fester Bestandteil des Checkouts.
Das bedeutet aber nicht, dass Händler den hohen PayPal-Anteil einfach hinnehmen müssen. Der sinnvollere Hebel liegt häufig darin, den Payment-Mix gezielt zu verbreitern. Kredit- und Debitkarte, Kauf auf Rechnung, Finanzierung und BNPL, SEPA-Lastschrift, Apple Pay, Google Pay, Amazon Pay und Wero können Kunden zusätzliche Wege zur Zahlung geben. Dadurch kann sich Zahlungsvolumen von PayPal auf andere Bezahlmethoden verlagern.
Dieser Kostenshift entsteht jedoch nicht automatisch. Nur weil eine neue Zahlart technisch verfügbar ist, wird sie nicht sofort von einem großen Teil der Kunden genutzt. Besonders bei Wero ist die Entwicklung spannend, die Marktdurchdringung und Nutzung liegen aber noch deutlich unter etablierten Zahlarten. PayPal behält deshalb auf absehbare Zeit seine Daseinsberechtigung.
Für Händler geht es folglich um Balance: genug relevante Bezahlmethoden, um Kosten, Conversion und Abhängigkeit zu verbessern, aber nicht so viele, dass der Checkout unübersichtlich wird. Parallel solltest du deine tatsächlichen PayPal-Kosten kennen und bei entsprechendem Volumen über Konditionen verhandeln. So wird aus der Suche nach einem Ersatz eine realistische Strategie zur schrittweisen Optimierung.
Warum Händler überhaupt nach einer PayPal Alternative suchen
Der Ausgangspunkt ist häufig nicht Unzufriedenheit mit der Bezahlmethode selbst, sondern mit den Kosten. PayPal ist bequem, bekannt und aus Kundensicht einfach. Genau diese Stärke sorgt aber dafür, dass ein hoher Anteil der Bestellungen über PayPal läuft. Für Händler kann sich dadurch eine beträchtliche Kostenposition aufbauen.
Je höher dein eCommerce-Umsatz und je größer der PayPal-Anteil, desto stärker wirken sich selbst kleine Unterschiede bei den Transaktionskosten aus. Gleichzeitig entsteht eine Abhängigkeit: Wenn ein großer Teil des Zahlungsvolumens über eine einzige Wallet läuft, beeinflussen deren Konditionen, Reserven, Auszahlungslimits oder Einschränkungen unmittelbar dein Geschäft.
Die naheliegende Reaktion wäre, PayPal durch eine günstigere Zahlart zu ersetzen. In der Praxis greift das zu kurz. Eine Zahlart ist nicht nur eine Kostenposition, sondern Teil der Kaufentscheidung. Wenn Kunden PayPal erwarten und es im Checkout fehlt, kann eine Einsparung bei den Paymentkosten an anderer Stelle durch Kaufabbrüche wieder verloren gehen.
Deshalb sollte die Frage nicht lauten: Welche Bezahlmethode ersetzt PayPal vollständig? Sinnvoller ist: Welche zusätzlichen Bezahlmethoden passen zu meiner Zielgruppe und können einen Teil des Zahlungsvolumens übernehmen, ohne die Conversion zu verschlechtern?
Vier Punkte, die du bei einer PayPal Alternative beachten solltest
- PayPal nicht blind entfernen: Eine starke Zahlart nur wegen ihrer Gebühren zu streichen, kann Kunden im Checkout verlieren. Die tatsächliche Nutzung in deinem Shop sollte immer Ausgangspunkt sein.
- Kostenanteil statt Einzelpreis betrachten: Relevant ist nicht nur die Gebühr einer einzelnen Zahlart, sondern wie sich dein gesamtes Zahlungsvolumen auf die angebotenen Methoden verteilt.
- Alternativen müssen genutzt werden: Eine neue Bezahlmethode erzeugt erst dann einen Kostenshift, wenn Kunden sie tatsächlich auswählen. Technische Verfügbarkeit allein verändert noch keinen Payment-Mix.
- Checkout nicht überladen: Mehr Auswahl kann die Conversion unterstützen. Zu viele oder für deine Zielgruppe irrelevante Optionen können die Entscheidung aber unnötig kompliziert machen.
Eine PayPal Alternative muss PayPal nicht vollständig ersetzen. Schon ein sinnvoll verteilter Payment-Mix kann Kosten und Abhängigkeit reduzieren.
PayPal bleibt stark – und genau deshalb ist ein kompletter Ersatz schwierig
PayPal hat einen entscheidenden Vorteil, den eine neue Zahlart nicht über Nacht aufholen kann: Gewohnheit. Viele Kunden haben ein Konto, kennen den Ablauf und müssen ihre Zahlungsdaten im Shop nicht erneut eingeben. Dazu kommen Bekanntheit und Käuferschutz. Diese Kombination schafft Vertrauen, gerade bei Shops, bei denen ein Kunde zum ersten Mal bestellt.
Deshalb wäre es zu einfach, PayPal ausschließlich anhand der Gebühren zu beurteilen. Eine günstigere Bezahlmethode ist wirtschaftlich nur dann besser, wenn sie vom Kunden angenommen wird und der Kauf weiterhin abgeschlossen wird. Genau hier unterscheidet sich Payment von vielen anderen Kostenblöcken: Die günstigste Lösung ist nicht automatisch die wirtschaftlichste.
Für etablierte Shops ist es daher meist sinnvoller, PayPal zunächst als relevante Zahlart zu akzeptieren und parallel Alternativen zu stärken. Mit zunehmender Nutzung anderer Methoden kann sich der PayPal-Anteil reduzieren. Das verbessert die Kostenstruktur und kann gleichzeitig die Abhängigkeit von einer einzelnen Wallet verringern.
Ein weiterer Effekt entsteht langfristig bei Verhandlungen. Wenn nahezu dein gesamtes Wallet-Volumen über PayPal läuft und du keine realistische Ausweichmöglichkeit hast, ist deine Position eine andere, als wenn Kunden bereits mehrere etablierte Alternativen nutzen. Auch deshalb ist ein breiterer Payment-Mix strategisch interessant.
Was PayPal Händler kostet – und warum die Gesamtrechnung wichtiger ist
Wer wegen der Kosten nach einer PayPal Alternative sucht, sollte zuerst wissen, was PayPal im eigenen Shop tatsächlich kostet. Entscheidend sind nicht nur die ausgewiesenen Transaktionsgebühren, sondern dein konkreter Umsatz, die Anzahl der Transaktionen, internationale Zahlungen, Rückerstattungen, mögliche Zusatzkosten und individuelle Konditionen.
Bei hohem Volumen können bereits kleine Konditionsunterschiede einen relevanten Jahresbetrag ausmachen. Gleichzeitig solltest du vermeiden, eine vermeintlich günstigere Zahlart isoliert dagegenzurechnen. Rechnungskauf oder BNPL können beispielsweise andere Gebühren- und Risikomodelle haben, während bei Karten wiederum Kartenmix und Acquiring eine Rolle spielen.
Die wirtschaftliche Frage lautet deshalb nicht: Welche Zahlart hat den niedrigsten Prozentsatz? Sondern: Wie verändern sich meine gesamten Paymentkosten, wenn sich der Anteil der einzelnen Bezahlmethoden verschiebt?
Genau hier liegt der Hebel eines guten Payment-Mix. Wenn Kunden freiwillig häufiger eine für dich wirtschaftlichere Bezahlmethode wählen, kann der durchschnittliche Paymentkostensatz sinken. Wie groß dieser Effekt ist, lässt sich aber nur mit deinen tatsächlichen Daten berechnen.
PayPal Alternativen im Vergleich: Welche Bezahlmethoden kommen infrage?
Die folgenden Methoden sind keine pauschalen 1:1-Ersatzlösungen. Sie können PayPal je nach Zielgruppe und Geschäftsmodell ergänzen und einen Teil des Zahlungsvolumens übernehmen.
| Bezahlmethode | Stärke | Rolle als PayPal Alternative | Worauf du achten solltest |
|---|---|---|---|
| Kauf auf Rechnung | Hohes Vertrauen, Zahlung nach Warenerhalt | Starke Alternative bei physischen Produkten und passenden Zielgruppen | Gebühren, Risikoübernahme, Retouren und Zahlungsziel |
| Kreditkarte | International etabliert und breit akzeptiert | Kann einen relevanten Anteil im Checkout übernehmen | Kartenmix, Acquiring-Kosten und Chargebacks |
| Debitkarte | Direkte Kartenzahlung vom verfügbaren Guthaben | Erweitert die Kartenakzeptanz ohne zusätzliche Wallet | Akzeptanz und Kosten hängen vom Karten- und Acquiring-Setup ab |
| SEPA-Lastschrift | Direkter Einzug vom Bankkonto | Interessant bei wiederkehrenden Zahlungen und bekannten Kunden | Rücklastschriften und Risikosteuerung |
| Finanzierung / BNPL | Verteilt höhere Warenkörbe auf spätere oder mehrere Zahlungen | Kann bei höheren Warenkörben Conversion und Zahlungsflexibilität unterstützen | Kosten, Bonitätsprüfung, Zielgruppe und Retourenprozess |
| Apple Pay | Schnelle Wallet-Zahlung mit hinterlegter Karte | Komfortable Alternative besonders auf Apple-Geräten | Nutzung hängt von Zielgruppe, Endgerät und Kartenakzeptanz ab |
| Google Pay | Schnelle Wallet-Zahlung mit hinterlegter Karte | Ergänzt den mobilen Checkout auf kompatiblen Geräten | Tatsächlicher Anteil variiert stark nach Zielgruppe |
| Amazon Pay | Nutzung vorhandener Amazon-Zahlungsdaten | Kann bei Amazon-affinen Kunden Vertrauen und Komfort schaffen | Zusätzliche Wallet mit eigenem Kosten- und Integrationsmodell |
| Wero | Europäische kontobasierte Bezahlmöglichkeit | Strategisch interessante zusätzliche Alternative mit Wachstumspotenzial | Noch begrenztere Händler- und Nutzerakzeptanz als bei etablierten Methoden |
Kauf auf Rechnung: in Deutschland weiterhin besonders relevant
Der Rechnungskauf ist für viele deutsche Kunden eine der vertrautesten Arten, online zu bezahlen. Der Kunde erhält die Ware und zahlt anschließend. Das reduziert aus Kundensicht das Risiko und kann besonders bei unbekannteren Shops oder höherpreisigen Produkten Vertrauen schaffen.
Für Händler ist Rechnung allerdings nicht automatisch die günstigste oder einfachste Alternative. Je nach Modell entstehen Gebühren für Risikoprüfung, Zahlungsgarantie oder Forderungsankauf. Ohne abgesichertes Modell trägt der Händler außerdem das Ausfall- und Mahnrisiko selbst.
Als Ergänzung zu PayPal ist Rechnung dennoch besonders interessant, weil die Methode ein anderes Kundenbedürfnis bedient. Sie konkurriert nicht nur über Geschwindigkeit, sondern vor allem über Sicherheit und Zahlungszeitpunkt.
Kredit- und Debitkarte: die universelle Basis im Checkout
Kredit- und Debitkarten gehören zu den grundlegenden Zahlarten im Onlinehandel. Sie sind international verbreitet und funktionieren unabhängig davon, ob ein Kunde ein Konto bei einer bestimmten Wallet besitzt.
Gerade international kann die Karte deshalb einen wichtigen Anteil des Payment-Mix übernehmen. Die tatsächlichen Kosten hängen allerdings vom Kartenmix, der Herkunft der Karte, dem Acquiring und weiteren Vertragsbestandteilen ab. Ein pauschaler Kostenvergleich mit PayPal ist deshalb wenig sinnvoll.
Apple Pay und Google Pay bauen in vielen Fällen auf hinterlegten Karten auf. Aus Kundensicht fühlt sich die Zahlung anders an, wirtschaftlich sollte der Händler aber verstehen, welche Zahlungsinfrastruktur darunterliegt.
Apple Pay und Google Pay: weniger Reibung im mobilen Checkout
Apple Pay und Google Pay reduzieren vor allem die Eingabe im Checkout. Kunden können mit bereits hinterlegten Zahlungsdaten bezahlen und müssen Kartendaten nicht jedes Mal neu eintippen. Gerade auf mobilen Geräten kann das den Bezahlvorgang angenehmer machen.
Für die Suche nach einer PayPal Alternative sind beide Wallets deshalb interessant, weil sie einen ähnlichen Komfortgedanken bedienen. Trotzdem ist nicht zu erwarten, dass jeder bisherige PayPal-Nutzer automatisch zu Apple Pay oder Google Pay wechselt. Geräteverteilung, Zielgruppe und bisherige Gewohnheiten bestimmen, wie hoch der Anteil tatsächlich wird.
Der richtige Ansatz ist deshalb auch hier: anbieten, wenn es zur Zielgruppe passt, Nutzung messen und anschließend bewerten, welchen Anteil die Wallet im eigenen Shop erreicht.
Amazon Pay: vertraute Zahlungsdaten außerhalb von Amazon nutzen
Amazon Pay verfolgt ebenfalls den Gedanken, vorhandene Zahlungsdaten für einen schnellen Checkout nutzbar zu machen. Für Kunden, die Amazon intensiv verwenden, kann das eine vertraute Alternative sein.
Wie bei jeder zusätzlichen Wallet solltest du aber nicht nur fragen, ob die Integration möglich ist. Entscheidend ist, ob deine Zielgruppe die Methode tatsächlich auswählt und ob der zusätzliche Anteil den technischen und wirtschaftlichen Aufwand rechtfertigt.
Mehr Wallets sind nicht automatisch besser. Wenn mehrere Methoden dieselbe kleine Nutzergruppe ansprechen, kann ein immer längerer Checkout entstehen, ohne dass sich Conversion oder Kostenstruktur nennenswert verbessern.
Finanzierung und BNPL: eher Ergänzung als direkter PayPal-Ersatz
Finanzierung und Buy Now Pay Later lösen ein anderes Problem als eine klassische Wallet. Sie werden besonders interessant, wenn Warenkörbe höher sind und Kunden den Kaufbetrag nicht sofort vollständig bezahlen möchten.
Für bestimmte Sortimente kann diese Flexibilität einen positiven Einfluss auf die Kaufentscheidung haben. Gleichzeitig entstehen eigene Kosten, Risikoprüfungen und Prozesse. Deshalb sollte BNPL nicht nur deshalb eingebaut werden, weil eine zusätzliche Zahlart grundsätzlich positiv klingt.
Relevant ist die Frage, ob Zahlungsaufschub oder Ratenzahlung für deine Produkte und deine Zielgruppe tatsächlich einen Mehrwert schaffen. Ist das der Fall, kann BNPL den Payment-Mix sinnvoll verbreitern und einen Teil des Volumens übernehmen.
SEPA-Lastschrift: schlicht, direkt und nicht für jeden Shop gleich relevant
Die SEPA-Lastschrift zieht den Betrag direkt vom Bankkonto des Kunden ein. Besonders bei wiederkehrenden Zahlungen, Abonnements oder bestehenden Kundenbeziehungen kann sie sinnvoll sein.
Im klassischen einmaligen eCommerce-Kauf ist die Akzeptanz je nach Zielgruppe unterschiedlich. Händler müssen außerdem Rücklastschriften und das damit verbundene Risiko berücksichtigen.
Als PayPal Alternative ist Lastschrift deshalb kein pauschaler Ersatz, aber ein gutes Beispiel dafür, warum der Payment-Mix zum Geschäftsmodell passen muss. Eine Methode kann in einem Shop hervorragend funktionieren und in einem anderen kaum genutzt werden.
Wero: spannende Entwicklung, aber heute noch kein Ersatz für PayPal
Wero ist besonders spannend, weil sich damit eine europäische Bezahlmöglichkeit entwickelt, die perspektivisch einen größeren Platz im Onlinehandel einnehmen kann. Für Händler ist das strategisch interessant und die Entwicklung sollte beobachtet werden.
Zum jetzigen Zeitpunkt wäre es jedoch falsch, Wero als gleichwertigen Ersatz für PayPal einzuplanen. Die Marktdurchdringung in Deutschland wächst zwar, aber noch bieten vergleichsweise wenige Händler Wero an. Noch wichtiger ist die Nutzerseite: Auch die Zahl der tatsächlich über Wero abgewickelten Zahlungen liegt noch deutlich unter den etablierten Bezahlmethoden.
Das kann sich in den nächsten Jahren verändern. Genau deshalb lohnt es sich, Wero frühzeitig auf dem Radar zu haben und zu prüfen, wann eine Integration für den eigenen Shop sinnvoll wird. Wer Wero heute anbietet, sollte aber nicht kalkulieren, dass ein großer PayPal-Anteil unmittelbar dorthin wandert.
Wero ist damit aktuell vor allem eine zusätzliche Option im Payment-Mix. Ob daraus langfristig eine echte Alternative mit relevantem Checkout-Anteil wird, entscheidet die Akzeptanz bei Händlern und Nutzern.
Eine neue Zahlart spart erst dann Kosten, wenn Kunden sie tatsächlich nutzen. Integration allein verschiebt noch keinen einzigen Euro Zahlungsvolumen.
Mehr Bezahlmethoden können die Conversion verbessern – aber mehr ist nicht automatisch besser
Ein breiterer Payment-Mix kann einen positiven Effekt auf die Conversion Rate haben. Der Grund ist einfach: Je besser die angebotenen Zahlarten zu den Präferenzen der Kunden passen, desto geringer ist das Risiko, dass jemand kurz vor dem Kauf wegen einer fehlenden Bezahlmöglichkeit abspringt.
Daraus folgt aber nicht, dass jeder Shop möglichst viele Logos im Checkout anzeigen sollte. Eine lange Liste kann unübersichtlich werden, besonders wenn mehrere Methoden kaum genutzt werden oder sich funktional stark ähneln. Der Kunde soll eine passende Auswahl bekommen und nicht vor einer Payment-Speisekarte stehen.
Welche Anzahl sinnvoll ist, hängt von Zielgruppe, Ländern, Warenkorb, Endgerät und Sortiment ab. Ein deutscher Fashion-Shop kann andere Prioritäten haben als ein B2B-Händler, ein Abo-Modell oder ein internationaler Marktplatz.
Praktisch bedeutet das: Neue Zahlarten gezielt testen, ihre Nutzung messen und schwache Methoden regelmäßig hinterfragen. Eine Bezahlmethode sollte einen erkennbaren Zweck erfüllen – Conversion, Kosten, Reichweite, Kundenpräferenz oder einen bestimmten Use Case.
Wie du mit alternativen Zahlarten einen echten Kostenshift erzeugst
Der Begriff Kostenshift beschreibt den eigentlichen wirtschaftlichen Hebel besser als „PayPal ersetzen“. Angenommen, PayPal hat heute einen sehr hohen Anteil an deinem Checkout. Wenn du eine weitere relevante Zahlart anbietest und ein Teil der Kunden diese freiwillig auswählt, verschiebt sich Zahlungsvolumen.
Ob du dadurch tatsächlich sparst, hängt davon ab, welche Kosten die alternative Zahlart verursacht. Genau deshalb sollte ein Händler nicht mit pauschalen Annahmen arbeiten. Ein Prozentpunkt mehr Kreditkartenanteil kann wirtschaftlich anders wirken als ein Prozentpunkt mehr Rechnung, Lastschrift oder Wallet.
Der Shift lässt sich auch nicht beliebig erzwingen. PayPal künstlich zu verstecken oder den Checkout so zu gestalten, dass Kunden ihre bevorzugte Zahlart nur schwer finden, kann die Conversion gefährden. Sinnvoller ist es, attraktive Alternativen sichtbar und bequem anzubieten.
Mit der Zeit entsteht daraus eine bessere Datengrundlage. Du siehst, welche Zahlarten angenommen werden, wie sich die Anteile entwickeln und welche Kosten tatsächlich entstehen. Auf dieser Basis kannst du deinen Payment-Mix weiter optimieren.
Konditionen verhandeln: Die Alternative zum Anbieterwechsel
Wenn dein eigentliches Problem die PayPal-Kosten sind, sollte die erste Lösung nicht zwangsläufig eine neue Zahlart sein. Ab einem relevanten Zahlungsvolumen lohnt sich auch die Frage, ob bessere Konditionen möglich sind.
Für eine Verhandlung solltest du dein Volumen, deine Transaktionsanzahl, deinen Durchschnittswarenkorb und die Entwicklung der vergangenen Monate kennen. Auch dein zukünftiges Potenzial spielt eine Rolle. Je klarer du zeigen kannst, welches Volumen heute und künftig über PayPal läuft, desto fundierter lässt sich über Konditionen sprechen.
Ein breiterer Payment-Mix kann diese Strategie unterstützen. Nicht, weil andere Zahlarten automatisch günstiger sind, sondern weil du weniger abhängig wirst. Wenn Kunden bereits andere Methoden akzeptieren, besitzt du perspektivisch mehr Handlungsspielraum.
Das Ziel ist nicht, PayPal mit einer Drohung zu ersetzen. Das Ziel ist eine wirtschaftlich vernünftige Payment-Struktur, in der kein einzelner Anbieter oder keine einzelne Zahlart unnötig viel Macht über deine Kosten besitzt.
PayPal-Reserven und Liquidität können wichtiger sein als die Gebühr
Bei manchen Händlern sind nicht die Transaktionskosten das größte Problem, sondern einbehaltene Umsätze, Reserven oder Auszahlungslimits. Dann wird die Suche nach einer PayPal Alternative schnell zu einer Liquiditätsfrage.
Wenn ein Teil des Umsatzes über Wochen oder Monate nicht verfügbar ist, kann das Wachstum bremsen. Marketing, Einkauf und laufende Kosten müssen schließlich trotzdem bezahlt werden. Gerade bei schnell wachsenden Unternehmen kann die Liquiditätswirkung deshalb deutlich größer sein als einige Basispunkte Gebührenunterschied.
Auch hier gilt: Nicht vorschnell abschalten, sondern Ursache und Alternativen prüfen. Ein breiterer Payment-Mix kann das Risiko verteilen. Gleichzeitig lohnt es sich, bestehende Reserven und Limits direkt anzugehen.
Wie eine PayPal-Reserve konkret reduziert werden kann
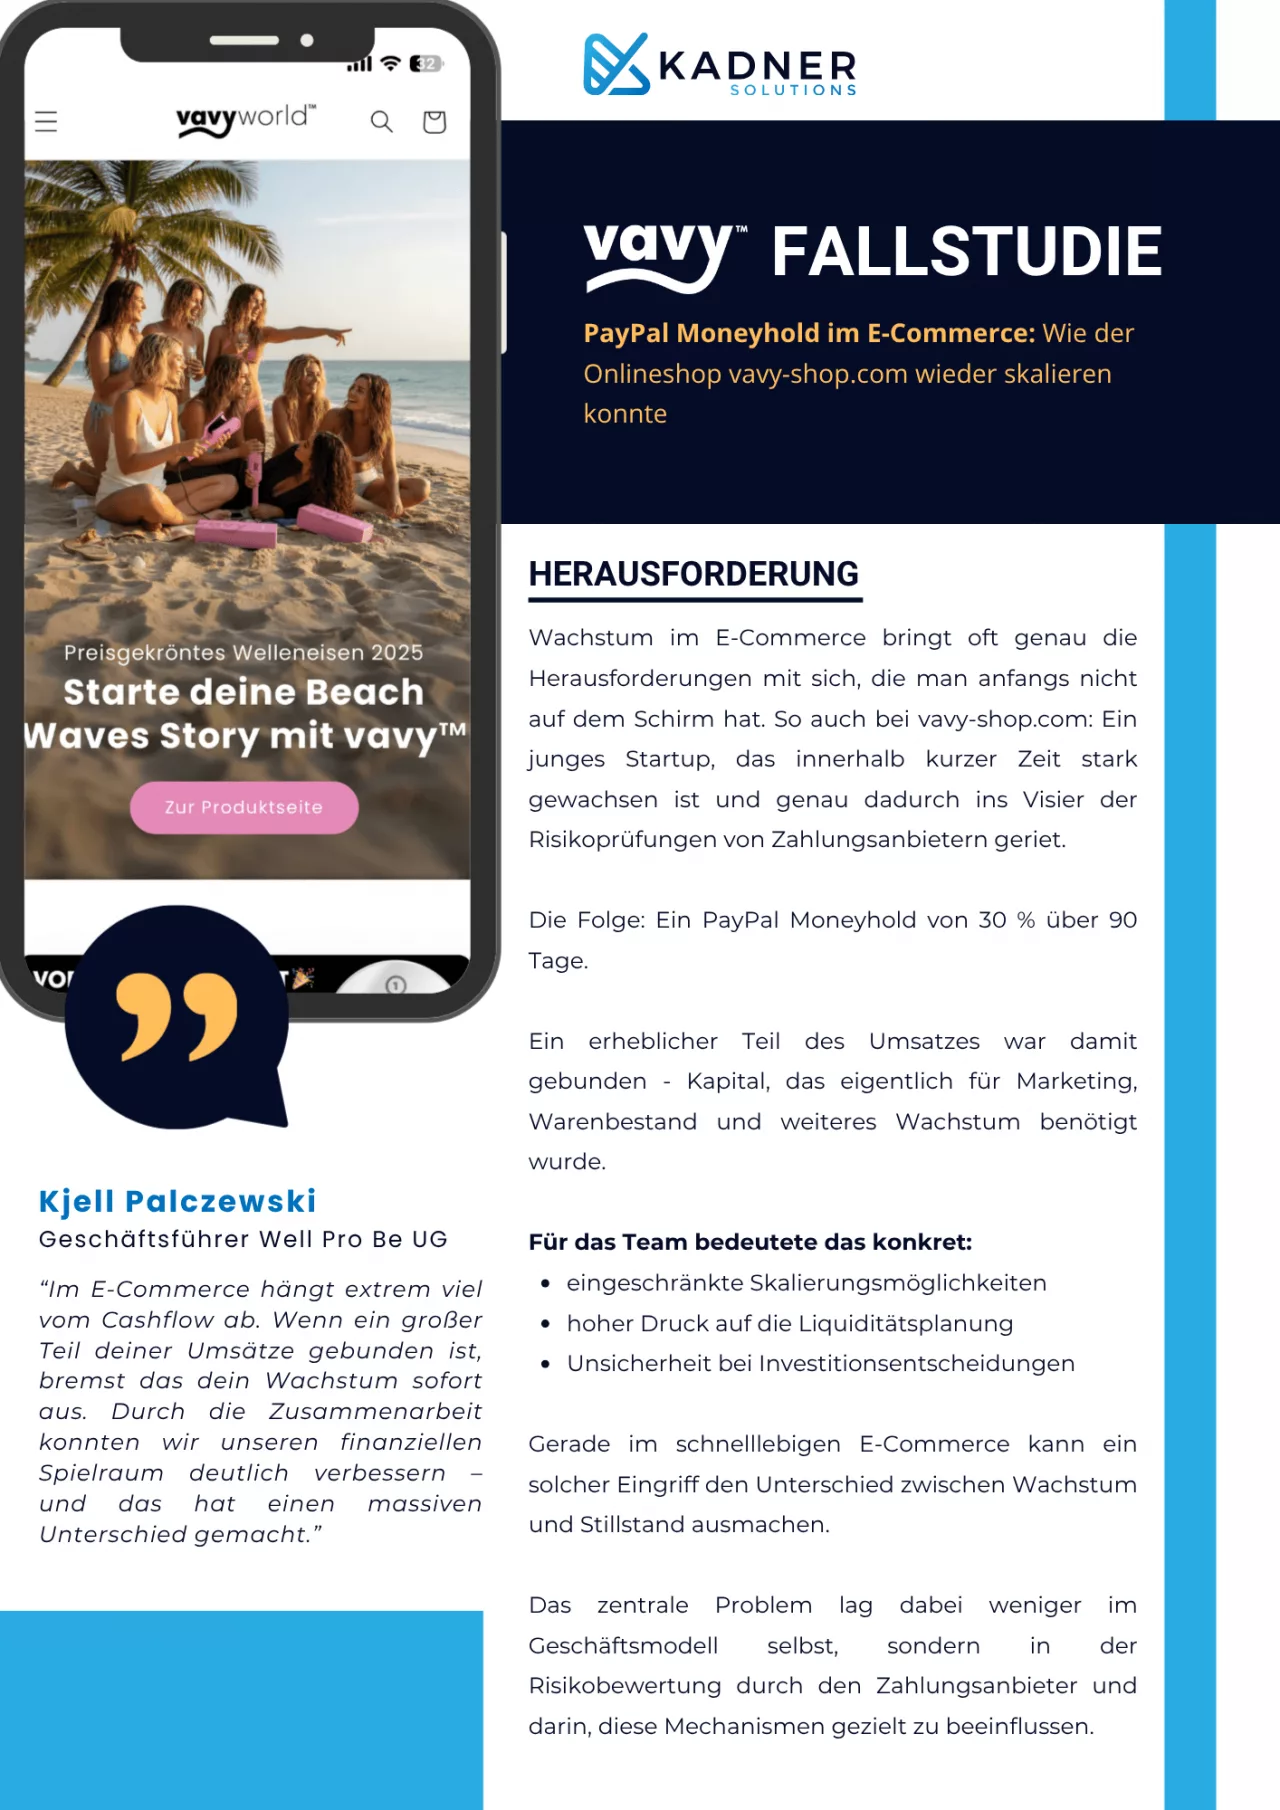
Bei der Well Pro Be UG lag die Ausgangssituation bei einem Money Hold von 30 % über 90 Tage. Durch die strukturierte Aufbereitung und Optimierung konnte der Hold auf 20 % reduziert und die Dauer auf 60 Tage verkürzt werden. Zusätzlich wurde das Auszahlungslimit erhöht.
Das Beispiel zeigt, warum „PayPal ist teuer, also wechseln“ häufig zu kurz greift. Manchmal liegt der größere Hebel darin, bestehende Bedingungen zu verbessern und gleichzeitig den Payment-Mix robuster aufzustellen.
So findest du den richtigen Payment-Mix für deinen Shop
Beginne mit deinen eigenen Zahlen. Welche Zahlarten werden heute genutzt? Welchen Umsatzanteil hat PayPal? Wie hoch sind die Kosten je Methode? Wo entstehen Rückbuchungen, Reserven oder zusätzliche Aufwände? Ohne diese Basis lässt sich kaum seriös beurteilen, welche Alternative wirtschaftlich interessant ist.
Im zweiten Schritt schaust du auf deine Kunden. Welche Länder bedienst du? Wie hoch ist der durchschnittliche Warenkorb? Verkaufst du eher an junge mobile Käufer, an Stammkunden, an Geschäftskunden oder an eine sehr breite Zielgruppe? Daraus ergeben sich andere Prioritäten bei Wallets, Rechnung, Karte, Lastschrift oder Finanzierung.
Danach kannst du gezielt ergänzen. Statt fünf neue Methoden gleichzeitig einzubauen, ist es meist sinnvoller, die relevantesten Kandidaten auszuwählen und ihre Entwicklung zu beobachten. Anteil am Umsatz, Conversion, Kosten und operative Auffälligkeiten sollten gemeinsam bewertet werden.
Und schließlich gehört auch das Aufräumen dazu. Eine Zahlart, die kaum jemand nutzt und gleichzeitig technische oder operative Komplexität erzeugt, ist nicht automatisch wertvoll, nur weil sie im Checkout verfügbar ist.
Kosten im Payment sichtbar machen
Wenn du deinen PayPal-Anteil reduzieren möchtest, solltest du vorher wissen, welche Kosten dein gesamtes Payment tatsächlich verursacht. Erst dann kannst du beurteilen, ob ein Shift zu anderen Bezahlmethoden wirtschaftlich etwas verbessert.
Das Whitepaper „Wie viel Geld verlierst du beim Bezahlen, ohne es zu merken?“ zeigt, welche Kostenpositionen bei einer Payment-Analyse häufig übersehen werden und wie du Angebote sinnvoller vergleichst.
Meine Empfehlung
Ich würde PayPal in einem deutschen Onlineshop heute nicht allein wegen der Kosten entfernen. Dafür ist die Zahlart bei vielen Kunden zu etabliert. Ich würde stattdessen zuerst transparent machen, wie groß der PayPal-Anteil und die tatsächliche Kostenbelastung sind.
Danach würde ich gezielt die Bezahlmethoden ergänzen oder stärken, die zur eigenen Zielgruppe passen. Das Ziel wäre nicht, Kunden von PayPal wegzudrängen, sondern ihnen attraktive Alternativen zu geben. Wenn sich dadurch Zahlungsvolumen verteilt, entsteht ein natürlicher Kostenshift und gleichzeitig weniger Abhängigkeit.
Wero gehört für mich dabei klar auf die Beobachtungsliste, aber noch nicht in eine Kalkulation nach dem Motto: morgen integriert, übermorgen großer PayPal-Ersatz. Dafür müssen Händlerakzeptanz und vor allem Nutzerakzeptanz weiter wachsen.
Und ich würde den Checkout regelmäßig aufräumen. Eine zusätzliche Zahlart ist nur dann sinnvoll, wenn sie einen echten Zweck erfüllt. Ein guter Payment-Mix bietet Auswahl, ohne den Kunden mit Auswahl zu erschlagen.
Fazit: Deine nächsten Schritte
- Kosten und Anteile messen: Ermittle, wie viel Umsatz über PayPal läuft, welche Kosten tatsächlich entstehen und wie sich die übrigen Bezahlmethoden heute verteilen.
- Payment-Mix gezielt erweitern: Prüfe Rechnung, Karte, Lastschrift, Finanzierung, Wallets und Wero nach Zielgruppe und Use Case. Ergänze nicht alles gleichzeitig, sondern die Methoden mit dem größten erwartbaren Nutzen.
- Nutzung beobachten und verhandeln: Miss Conversion, Zahlungsanteile und Kosten nach der Integration. Nutze die gewonnene Datenbasis anschließend, um deinen Payment-Mix weiterzuentwickeln und Konditionen fundierter zu verhandeln.
FAQ zur PayPal Alternative
Eine einzelne Bezahlmethode, die PayPal im deutschen Onlinehandel vollständig ersetzt, gibt es für die meisten Shops derzeit nicht. Sinnvoller ist meist ein Mix aus Rechnung, Karte, Lastschrift, Finanzierung und passenden Wallets.
Je nach Zielgruppe kommen Kauf auf Rechnung, Kredit- und Debitkarte, SEPA-Lastschrift, Finanzierung beziehungsweise BNPL, Apple Pay, Google Pay, Amazon Pay und perspektivisch Wero infrage.
Ja, wenn Kunden dadurch tatsächlich Zahlungsvolumen auf wirtschaftlich günstigere Methoden verlagern. Die reine Integration einer neuen Zahlart garantiert jedoch noch keine Einsparung.
Wero ist eine interessante zusätzliche europäische Bezahlmöglichkeit, erreicht aktuell aber noch nicht die Händler- und Nutzerakzeptanz von PayPal. Die weitere Entwicklung ist deshalb besonders relevant.
So viele wie für Zielgruppe, Märkte und Geschäftsmodell sinnvoll sind, aber nicht möglichst viele. Zusätzliche Zahlarten können die Conversion unterstützen; ein überladener Checkout kann dagegen unnötig komplex werden.