

Zusammenfassung
Ein EC Terminal ohne Vertrag ist möglich, wenn du damit Kartenzahlung ohne langfristige Bindung meinst. Ganz ohne Vereinbarung mit einem Zahlungsdienstleister funktioniert die Zahlungsannahme nicht. Für deinen Betrieb ist deshalb weniger das Werbeversprechen interessant als die Frage, welche Kosten und Verpflichtungen tatsächlich bleiben.
Keine lange Mindestlaufzeit, keine monatliche Grundgebühr und keine Gerätemiete sind drei unterschiedliche Dinge. Ein gekauftes Terminal erspart dir die Miete, macht die Zahlungsabwicklung aber nicht automatisch gebührenfrei. Hast du bereits ein geeignetes Smartphone, kann eine Zahlungs-App die Anschaffung eines separaten Geräts überflüssig machen.
Wirtschaftlich kommt es vor allem auf deinen Kartenumsatz und den Nutzungszeitraum an. Ein Tarif ohne Monatsgebühr hält die laufenden Kosten bei wenig Umsatz niedrig. Dafür können die Gebühren je Zahlung höher ausfallen als bei einem Modell mit Grundgebühr. Solche unterschiedlichen Preismodelle gibt es auch ohne lange Vertragsbindung.
Bei regelmäßig höheren Kartenumsätzen lohnt sich deshalb ein Gesamtkostenvergleich. Bei saisonaler Nutzung gehören auch die Monate ohne Zahlungen in die Rechnung. Die passende Lösung ist nicht unbedingt das günstigste Gerät, sondern die Kombination aus Zahlungsannahme, Tarif und Kündigungsmöglichkeiten, die zu deinem Betrieb passt.
Du willst Kartenzahlung anbieten – aber dich nicht jahrelang binden
Vielleicht startest du gerade mit einem neuen Angebot. Vielleicht fragen Kunden gelegentlich nach Kartenzahlung, während du bisher vor allem Rechnungen schreibst. Oder du brauchst die Zahlungsannahme nur während weniger Wochen im Jahr.
In solchen Situationen möchtest du erst einmal herausfinden, wie stark die Lösung genutzt wird. Eine langfristige Verpflichtung fühlt sich dafür schnell zu groß an. Ein Gerät zu kaufen erscheint dagegen überschaubar: einmal bezahlen, anschließend bei Bedarf einsetzen.
Genau hier lohnt sich ein zweiter Blick. Der Kaufpreis beantwortet nur, was die Hardware kostet. Er sagt noch nichts darüber aus, welche Gebühren entstehen, wenn du Zahlungen annimmst – oder wenn das Terminal ungenutzt bleibt.
Mit „EC-Terminal“ ist im Alltag meist einfach ein Kartenterminal gemeint. Bei „ohne Vertrag“ steckt hinter der Suche gewöhnlich der Wunsch, flexibel zu bleiben. Auch dafür musst du dich beim Zahlungsdienst anmelden, freischalten lassen und dessen Bedingungen akzeptieren.
Für die Auswahl hilft eine einfache Trennung: Das Gerät nimmt die Zahlung entgegen. Der Zahlungsdienst verarbeitet sie. Die vereinbarten Konditionen bestimmen, was du dafür bezahlst und wann du kündigen kannst.
Hardwarebesitz, kurze Vertragsbindung und Gebührenfreiheit sind also nicht dasselbe. Sobald du diese Dinge getrennt betrachtest, lässt sich ein Angebot wesentlich leichter beurteilen.
Terminal kaufen oder Smartphone nutzen: Was du damit wirklich sparst
Beim Einstieg stehen zunächst die sichtbaren Kosten im Vordergrund. Brauchst du ein neues Gerät? Kannst du vorhandene Technik verwenden? Und entfällt mit dem Kauf tatsächlich die monatliche Belastung?
Die Antwort hängt davon ab, was im jeweiligen Angebot enthalten ist. Hardware und Zahlungsdienst können zusammen angeboten werden, bleiben wirtschaftlich aber unterschiedliche Bestandteile.
Ein gekauftes Terminal braucht weiterhin einen Zahlungsdienst
Wenn du ein Terminal kaufst, gehört dir das Gerät. Eine Gerätemiete entfällt. Damit besitzt du allerdings noch keine eigenständig funktionierende Zahlungsannahme: Das Terminal muss an einen passenden Zahlungsdienst angebunden sein.
Beim klassischen Terminalbetrieb übernimmt ein Netzbetreiber die technische Verbindung zur Zahlungsinfrastruktur. Vereinfacht gesagt sorgt er dafür, dass die Zahlungsanfrage des Terminals an die richtigen Stellen weitergeleitet und verarbeitet werden kann.
Der Netzbetreiber muss dabei nicht zugleich die Stelle sein, die das Geld auf dein Geschäftskonto auszahlt. Für dich können diese Leistungen trotzdem in einem gemeinsamen Angebot zusammengefasst sein. Du musst die beteiligten Unternehmen nicht im Detail auseinanderhalten, solltest aber erkennen können, welche Leistungen du bezahlst.
Ein Vergleich mit dem Mobilfunk hilft: Auch ein gekauftes Handy ermöglicht allein noch keine Mobilfunktelefonie. Dafür brauchst du zusätzlich einen entsprechenden Dienst. Ähnlich benötigt dein Kartenterminal neben der Hardware einen Dienst zur Zahlungsabwicklung. Der Zahlungsnetzbetreiber ist dabei nicht einfach der Internet- oder SIM-Karten-Anbieter des Geräts.
Bei klassischen Kaufterminal-Angeboten kann eine monatliche Netzbetriebs- oder Servicegebühr hinzukommen. Ist sie als feste Monatsgebühr vereinbart, fällt sie auch dann an, wenn du keine Zahlungen annimmst. Andere Angebote finanzieren die Zahlungsannahme über Transaktionsgebühren statt über eine gesonderte monatliche Gebühr.
Für deine Entscheidung heißt das: Vergleiche nicht nur Gerätemiete und Kaufpreis. Lass dir auch die laufenden Kosten nach dem Kauf nennen.
Besonders bei einem separaten Hardwarekauf würde ich außerdem vorher klären, ob der gewünschte Zahlungsdienst genau dieses Gerät einsetzen und freischalten kann. Ein günstiger Kauf hilft wenig, wenn das Terminal anschließend nicht mit dem vorgesehenen Angebot funktioniert.
Mit SoftPOS kann dein Smartphone das zusätzliche Gerät ersetzen
Über eine geeignete App kannst du auf einem kompatiblen Smartphone kontaktlose Kartenzahlungen annehmen. Diese Form der Zahlungsannahme wird als SoftPOS bezeichnet. Ein zusätzliches Kartenlesegerät ist dafür nicht erforderlich.
Der grundsätzliche Ablauf ist überschaubar: Du installierst die App, meldest dein Unternehmen an und lässt die Zahlungsannahme freischalten. Danach gibst du den Betrag ein und lässt den Kunden kontaktlos bezahlen.
Ist ein passendes Smartphone bereits vorhanden, kann die separate Hardwareanschaffung entfallen. Gerade für einen zunächst unsicheren Bedarf ist das interessant. Du musst dann nicht zuerst Geld in ein Terminal investieren, bevor du weißt, wie oft du es tatsächlich benötigst.
Eine kostenlose App bedeutet aber nicht, dass auch die Zahlungsannahme kostenlos ist. Ob Monatsgebühren oder ausschließlich Gebühren für Zahlungen anfallen, bestimmt der zugehörige Tarif. SoftPOS beschreibt die Technik, nicht das Gebührenmodell.
Vor der Entscheidung würde ich vier Punkte prüfen:
- Werden dein konkretes Smartphone und dessen Betriebssystem unterstützt?
- Sind die benötigte Kontaktlosfunktion und Internetverbindung vorhanden?
- Werden die Karten akzeptiert, mit denen deine Kunden bezahlen möchten?
- Steht das Smartphone während der Zahlungsannahme zuverlässig zur Verfügung?
Gerade der letzte Punkt wird leicht unterschätzt. Wenn du mit deinem Telefon unterwegs bist, während jemand anderes im Betrieb kassiert, ersetzt es dort kein dauerhaft verfügbares Terminal. Musst du deshalb ein zusätzliches Smartphone anschaffen, gehört dessen Preis in den Vergleich.
Eine reine SoftPOS-Lösung nimmt kontaktlose Zahlungen an. Eine Karte einzustecken ist damit nicht möglich. Prüfe deshalb die konkrete Geräte- und Kartenunterstützung, statt allein auf die Kontaktlosfunktion deines Smartphones zu vertrauen.
Die Anschaffungskosten sind damit geklärt. Ob die Lösung auf Dauer günstig bleibt, entscheidet sich anschließend am Tarif.
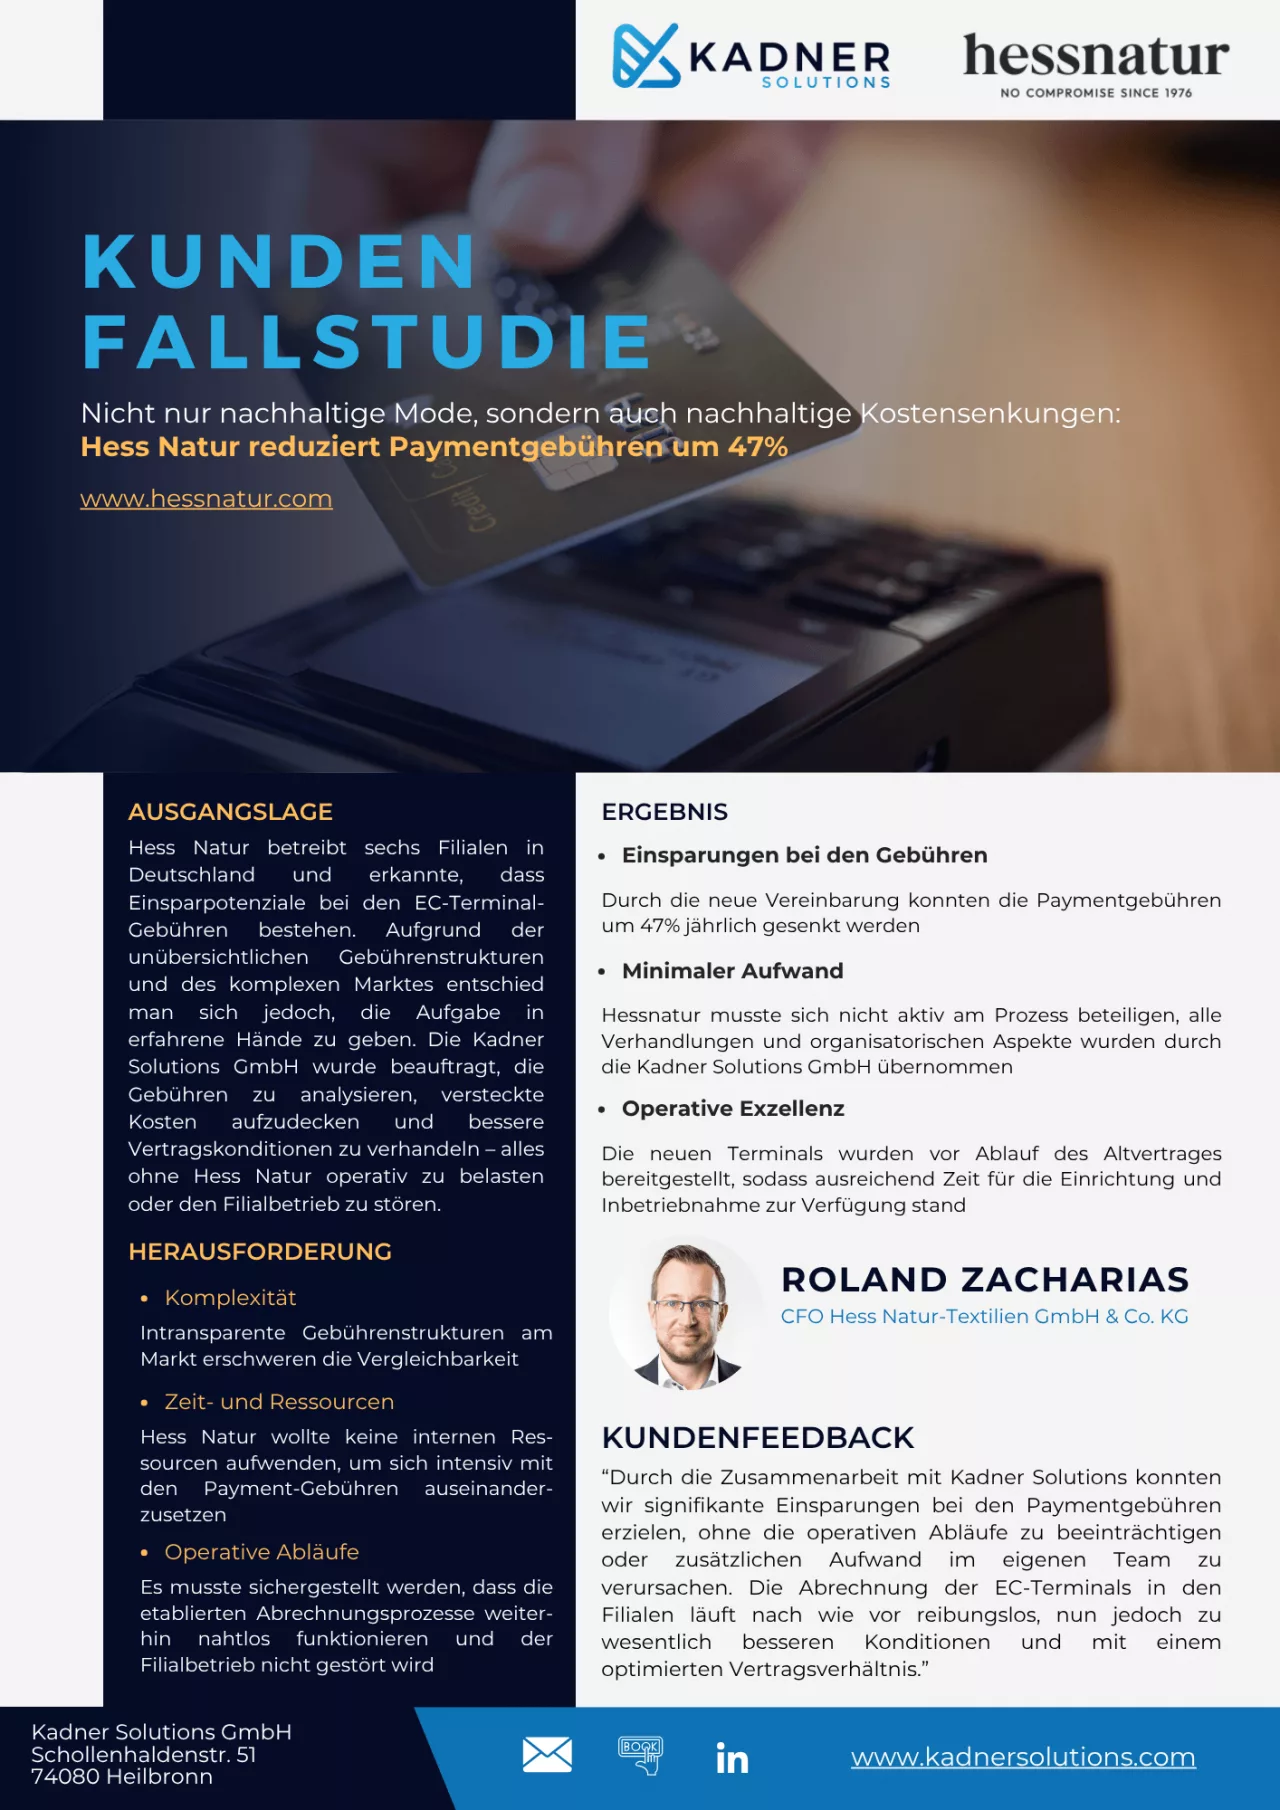
Schaue dir das Praxisbeispiel von Hessnatur an und sieh selbst, wie sie bei stationärer Kartenzahlung ein Ersparnis in Höhe von 47 % gegenüber vorher realisieren konnten.
Ohne Monatsgebühr ist bei wenig Umsatz attraktiv – bei mehr Umsatz zählt der Gesamtpreis
Ein Angebot ohne monatliche Grundgebühr hat einen klaren Reiz: Solange keine Zahlungen eingehen, entstehen aus diesem Gebührenbestandteil keine Kosten. Das passt zu einem Start, dessen Entwicklung du noch nicht gut einschätzen kannst.
Dafür kann der Anteil höher sein, den du von jeder Zahlung abgibst. Es gibt Angebote, bei denen eine Monatsgebühr mit niedrigeren Zahlungsgebühren verbunden ist – und trotzdem eine flexible Kündigung möglich bleibt. Kurze Laufzeit und hohe Transaktionsgebühren gehören also nicht zwangsläufig zusammen.
Der wirtschaftliche Zusammenhang ist einfach: Bei geringem Kartenumsatz fällt ein höherer Prozentsatz in Euro wenig ins Gewicht. Mit wachsendem Umsatz wird derselbe Gebührenunterschied zunehmend relevant.
„Ich brauche das Gerät nur gelegentlich“ reicht deshalb als Entscheidungsgrundlage nicht aus. Wenige Zahlungen über hohe Beträge können mehr Kartenumsatz ergeben als viele kleine Einkäufe. Für den prozentualen Gebührenanteil zählt der Umsatz, nicht die Zahl der Einsatztage.
Für einen brauchbaren Vergleich brauchst du diese Kostenbestandteile:
- einmalige Anschaffungskosten,
- monatliche Grund-, Netzbetriebs- oder Servicegebühren,
- prozentuale Gebühren auf den Kartenumsatz,
- gegebenenfalls einen festen Betrag je Zahlung.
Bei einer reinen Prozentgebühr mit einheitlichem Satz reicht der Kartenumsatz für die Berechnung. Kommt ein fester Betrag je Zahlung hinzu, brauchst du zusätzlich die Zahl der Zahlungen. Viele kleine Zahlungen verursachen dann bei gleichem Gesamtumsatz höhere Gebühren als wenige große.
Die Vertragsdauer bleibt eine eigene Entscheidung. Ein rechnerisch günstiger Tarif kann unpassend sein, wenn du dich dafür länger binden müsstest, als du deinen Bedarf abschätzen kannst. Umgekehrt muss eine Monatsgebühr kein Grund sein, ein flexibel kündbares Angebot sofort auszuschließen.
Eine Modellrechnung zeigt, wann 20 Euro Grundgebühr günstiger werden
Vergleichen wir zwei rein hypothetische Gebührenmodelle. Es handelt sich nicht um reale Angebote.
Modell A hat keine monatliche Grundgebühr und kostet 1,5 Prozent des Kartenumsatzes. Modell B kostet monatlich 20 Euro plus 0,8 Prozent des Kartenumsatzes.
Wir nehmen an, dass die jeweiligen Prozentsätze für alle betrachteten Zahlungen gelten. Zusätzliche feste Gebühren je Zahlung gibt es nicht. Anschaffungskosten und weitere Entgelte bleiben zunächst außen vor; alle Beträge werden auf vergleichbarer Kostenbasis betrachtet. Die Rechnung vergleicht Gebühren, nicht den Wert unterschiedlicher Vertragslaufzeiten.
| Monatlicher Kartenumsatz | Modell A: 1,5 % | Modell B: 20 € + 0,8 % |
|---|---|---|
| 500 € | 7,50 € | 24,00 € |
| 3.000 € | 45,00 € | 44,00 € |
| 10.000 € | 150,00 € | 100,00 € |
Bei 500 Euro Kartenumsatz ist das Modell ohne Grundgebühr deutlich günstiger. Bei 3.000 Euro liegen beide nahezu gleichauf. Bei 10.000 Euro kostet Modell B bereits 50 Euro weniger im Monat. Bei zwölf gleichartigen Monaten ergibt das 600 Euro Unterschied.
Wo gleichen sich die laufenden Kosten genau aus?
Modell B spart beim variablen Gebührensatz 0,7 Prozentpunkte. Pro 1.000 Euro Kartenumsatz sind das 7 Euro. Diese Ersparnis muss zunächst die zusätzliche Grundgebühr von 20 Euro ausgleichen.
Die Rechnung lautet:
20 Euro ÷ 0,007 = rund 2.857 Euro monatlicher Kartenumsatz.
Unterhalb dieser Schwelle ist Modell A günstiger, oberhalb Modell B. Da hier nur mit fiktiven Zahlen gerechnet wurde, verstehe die 3.000 Euro als Referenzwert für diese Berechnung.
Bei saisonaler Nutzung verändert sich das Bild. Angenommen, du nimmst nur in zwei Monaten jeweils 5.000 Euro per Karte ein. Modell A kostet für diese insgesamt 10.000 Euro Umsatz 150 Euro.
Läuft Modell B über zwölf gebührenpflichtige Monate weiter, entstehen 240 Euro Grundgebühren plus 80 Euro Zahlungsgebühren. Zusammen sind das 320 Euro. Obwohl Modell B in jedem aktiven Monat günstiger wäre, kostet es über das Jahr mehr als doppelt so viel.
Der aktive Monat allein reicht also nicht für die Entscheidung. Du musst den gesamten Zeitraum betrachten, in dem Gebühren anfallen. Kannst du einen Tarif während der Pause tatsächlich beenden, musst du entsprechend weniger gebührenpflichtige Monate ansetzen.
Für deinen eigenen Vergleich ergänzt du anschließend die Anschaffungskosten und weitere vereinbarte Entgelte. So wird aus der monatlichen Momentaufnahme eine Rechnung für deinen tatsächlichen Bedarf.
Welche Lösung passt zu deinem Zahlungsalltag?
Die Rechnung gibt dir eine wirtschaftliche Richtung. Jetzt muss die Lösung noch im Betrieb funktionieren.
Bei wenigen oder schwer planbaren Zahlungen würde ich zuerst auf niedrige Anfangskosten und flexible Kündigung achten. Ein vorhandenes, kompatibles Smartphone kann den Einstieg erleichtern. Ob der dazugehörige Tarif passt, prüfst du davon getrennt.
Bei regelmäßig höherem Kartenumsatz verdienen die Zahlungsgebühren mehr Aufmerksamkeit. Hier kann eine Grundgebühr sinnvoll sein, wenn die niedrigeren variablen Kosten sie ausgleichen. Daraus folgt aber weder, dass du eine bestimmte Hardware brauchst, noch dass du eine lange Bindung akzeptieren solltest.
Brauchst du dauerhaft ein separates Gerät am Verkaufsplatz, kann ein gekauftes Terminal im Alltag besser passen. Dann vergleichst du das Gesamtpaket aus Anschaffung, Zahlungsdienst und laufenden Gebühren. Die günstigste App hilft dir wenig, wenn das dafür nötige Smartphone beim Kassieren regelmäßig fehlt.
Bevor du ein Angebot annimmst, lass dir Mindestlaufzeit, Kündigungsfrist und eine mögliche automatische Verlängerung eindeutig nennen. Frage außerdem, welche Gebühren in umsatzlosen Monaten weiterlaufen.
Prüfe die Kartenakzeptanz ebenso konkret. „Kartenzahlung möglich“ beantwortet noch nicht, ob die für deine Kundschaft benötigten Karten unterstützt werden. Und der beworbene Gebührensatz muss nicht für jede Karte gelten: Es gibt Tarife mit unterschiedlichen Preisen je Kartenkategorie.
Erst wenn Nutzung, Karten und Kosten zusammenpassen, ist aus einem günstigen Angebot eine passende Lösung geworden.
Das Paymentkosten-Whitepaper vertieft das Thema Kartenzahlungskosten und Gebührenmodelle und zeigt dir anhand von Beispielen, worauf du zusätzlich achten solltest.
Fazit
Hinter der Suche nach einem EC Terminal ohne Vertrag steckt meist ein vernünftiger Wunsch: Kartenzahlung anbieten, ohne unnötige Bindung und vermeidbare Fixkosten.
Dafür musst du Gerät und Tarif getrennt beurteilen. Ein Kauf beseitigt die Miete, nicht automatisch die laufenden Gebühren. Ein Smartphone kann die Anschaffung sparen, beantwortet aber noch nicht die Kostenfrage. Vergleiche deshalb über den Zeitraum, in dem du die Lösung tatsächlich nutzt und bezahlst.
- 1. Zahlungsbedarf schätzen: Schätze Kartenumsatz, Zahl der Zahlungen und aktive Monate für die nächsten zwölf Monate.
- 2. Konditionen einholen und vergleichen: Hole für SoftPOS oder ein gekauftes Terminal die vollständigen Gebühren und Kündigungsbedingungen ein und vergleiche die Gesamtkosten.
- 3. Kompatibilität und Kartenakzeptanz prüfen: Prüfe vor dem Abschluss Gerätekompatibilität und benötigte Kartenakzeptanz; kläre offene Konditionsfragen gegebenenfalls mit Kadner Solutions.
Häufige Fragen
Ohne jede Vereinbarung mit einem Zahlungsdienstleister funktioniert die Zahlungsannahme nicht. Gemeint ist meist ein Angebot ohne lange Mindestvertragslaufzeit. Davon getrennt sind die Fragen, ob eine Monatsgebühr anfällt und ob du das Gerät kaufst oder mietest. Prüfe diese Punkte einzeln, statt dich auf die Bezeichnung „ohne Vertrag“ zu verlassen.
Das hängt vom Zahlungsdienst und Tarif ab. Der Kauf beendet nur die Frage der Gerätemiete. Bei klassischen Terminalangeboten können monatliche Netzbetriebs- oder Servicegebühren hinzukommen, auch ohne Kartenumsatz. Es gibt daneben Angebote ohne monatliche Grundgebühr. Lass dir deshalb vor dem Kauf die vollständigen laufenden Kosten nennen.
Ja, mit einer geeigneten App auf einem ausdrücklich unterstützten Smartphone kannst du kontaktlose Zahlungen annehmen. Ein separates Kartenlesegerät entfällt. Prüfe dafür Gerätekompatibilität, Betriebssystem, benötigte Internetverbindung und Kartenakzeptanz. Eine reine SoftPOS-Lösung ermöglicht kein Einstecken der Karte. Die Gebühren richten sich nach dem gewählten Tarif.
Vor allem dann, wenn dein Kartenumsatz gering oder unregelmäßig ist und du laufende Fixkosten vermeiden möchtest. Bei höheren Umsätzen können niedrigere Zahlungsgebühren eine Monatsgebühr ausgleichen. Betrachte bei saisonaler Nutzung das gesamte Jahr einschließlich der umsatzlosen Monate. Eine allgemeingültige Umsatzgrenze gibt es dafür nicht.
Prüfe Mindestlaufzeit, Kündigungsfrist und automatische Verlängerung. Kläre außerdem, zu welchem Zeitpunkt die Kündigung wirksam wird und bis wann Gebühren anfallen. Für saisonale Nutzung ist besonders relevant, ob du die Kosten während einer Pause tatsächlich beenden kannst. Eine kurze Bindung bedeutet nicht automatisch, dass der Tarif in ungenutzten Monaten kostenlos ist.
Quellen
- Tap to Pay: Einrichtung und technische Voraussetzungen
- SumUp – Kosten und Gebühren der Zahlungsannahme