
Zusammenfassung
FlatPay oder SumUp – welcher Anbieter günstiger ist, hängt von deinen tatsächlichen Zahlungen und dem benötigten Leistungsumfang ab. Kartenumsatz, Kartenmix, Gerätebedarf und Vertragsbedingungen ergeben zusammen ein aussagekräftigeres Bild als die beworbene Prozentzahl.
SumUp bietet einen Standardtarif ohne monatliche Grundgebühr, ein kostenpflichtiges Abo mit reduzierten Gebühren für bestimmte Karten und individuelle Konditionen. FlatPay verbindet eine einheitliche Transaktionsrate für akzeptierte Karten mit einem bereitgestellten Terminal. Dabei verdient die Mindestumsatzregel besondere Aufmerksamkeit: Ein kostenloses Gerät bedeutet nicht automatisch, dass in schwachen Monaten keine weiteren Kosten entstehen.
Für niedrige oder schwer planbare Umsätze würde ich deshalb zuerst auf laufende Verpflichtungen schauen. Bei regelmäßigem Kartenumsatz lohnt sich ein genauerer Vergleich der Gebühren nach Kartenart. Ein Abo spart beispielsweise nur auf dem Umsatz Gebühren, der tatsächlich unter den reduzierten Satz fällt.
Auch eine dritte Lösung gehört gegebenenfalls in den Vergleich: Ein Terminalmodell mit unterschiedlichen Preisen für girocard und andere Karten kann trotz zusätzlicher Fixkosten wirtschaftlich interessanter sein. Die Modellrechnung weiter unten erklärt diesen Zusammenhang.
Bevor du dich entscheidest, solltest du außerdem Branchenzulassung und notwendige Funktionen klären. Ein günstiges Angebot hat wenig Wert, wenn es deinen Zahlungsalltag nicht abdeckt.
FlatPay und SumUp im direkten Vergleich
Zwei Angebote zeigen dieselbe Transaktionsgebühr. Bei einem kaufst du das Gerät, beim anderen wird es bereitgestellt. Das sieht zunächst nach einem einfachen Vergleich aus. Sobald Mindestumsätze, unterschiedliche Kartenpreise oder eine Kassenlösung hinzukommen, verändert sich die Rechnung.
Auch wenn die Tabelle auf dem ersten Blick sehr viele Informationen enthält, solltest du diese Punkte im Kopf behalten.
Der folgende Vergleich betrachtet Angebote für Unternehmen in Deutschland und Kartenzahlungen vor Ort. Onlinezahlungen werden hier nicht berücksichtigt.
| Vergleichspunkt | FlatPay: Terminalangebot | SumUp ohne Abo | SumUp mit Abo | SumUp mit individuellen Konditionen |
|---|---|---|---|---|
| Transaktionsgebühr | 1,39 % bei weniger als 200.000 € jährlichem Kartenumsatz; darüber individuelle Konditionen | Regulär 1,39 % | 0,79 % für begünstigte EWR-Verbraucherkarten; 1,39 % für ausgeschlossene Kartenkategorien | Individuelles Angebot |
| Laufende Tarifkosten | Mindestumsatzregel beachten; keine gesonderte Abo-Pauschale im dargestellten Terminalangebot ausgewiesen | 0 € monatliche Grundgebühr | 19 € monatlich oder 199 € jährlich | Individuelles Angebot |
| Mindestumsatz | 2.000 € monatlich; bei Unterschreitung 50 € monatlich zzgl. MwSt.; besondere Betrachtung bei Saisonbetrieben | Kein monatlicher Mindestumsatz | Kein monatlicher Mindestumsatz | Schriftlich vereinbaren |
| Terminalkosten | Bereitstellung mit 0 € ausgewiesen; zusätzliche Geräte und Rückgabe schriftlich klären | Gerätekauf, ab 34 € zzgl. MwSt. | Gerätekauf; benötigte Ausstattung zusätzlich zum Abo kalkulieren | Bestandteil des Angebots |
| Vertrag und Kündigung | Laufzeit, Kündigungsfrist und Rückgaberegeln nicht abschließend verifiziert | Kein kostenpflichtiges Zahlungsabo erforderlich | Kündigung zum Ende des gewählten Abrechnungszeitraums; automatische Verlängerung | Individuell vereinbart |
| Kartenarten | Unterstützte Debit- und Kreditkarten; keine eigenständige girocard-Abwicklung, Annahme geeigneter Karten über deren zusätzliche Kartenfunktion | girocard sowie unterstützte Debit- und Kreditkarten | Gleiche grundsätzliche Akzeptanz, aber unterschiedliche Gebühren je Kartenkategorie | Akzeptanz und Preise im Angebot abgleichen |
| Auszahlung | Angestrebt am nächsten Werktag bis 16 Uhr | Auf SumUp-Geschäftskonto am Folgetag; anderes Bankkonto regelmäßig 1–3 Werktage | Grundsätzlich wie Standardmodell | Abweichungen schriftlich prüfen |
| Kassensystem | Separates Paket mit eigener Preisgestaltung | Kassenfunktionen verfügbar; zusätzliche Ausstattung und erweiterte Funktionen separat prüfen | Zahlungsabo ersetzt kein vollständiges Kassenpaket | Leistungsumfang individuell |
| Sonderkonditionen | Ab etwa 200.000 € jährlichem Kartenumsatz anfragen | Wechsel zu Abo oder Individualangebot möglich | Monatliche oder jährliche Abrechnung | Anfrage ab 10.000 € monatlichem Umsatz möglich |
Preis- und Recherchestand: 5. Oktober 2026.
Eine kleine Ausnahme beim SumUp-Standardpreis: Vor-Ort-Zahlungen mit einer persönlichen SumUp-Karte sind gebührenfrei. Für einen Vergleich solltest du diesen Anteil jedoch nur berücksichtigen, wenn er in deinen tatsächlichen Umsätzen eine Rolle spielt. Dies ist aber in der Regel nicht der Fall, deshalb würde ich es nur in den Entscheidungsprozess einfließen lassen, wenn es für dich Relevanz hat.
Die Tabelle liefert eine erste Auswahl. Für die Kostenentscheidung brauchst du nun vor allem die Zusammensetzung deiner Zahlungen.
Warum dieselbe Prozentzahl unterschiedliche Gesamtkosten ergeben kann
Dein Kartenumsatz ist der Betrag, den Kunden innerhalb eines Monats mit Karte bezahlen. Der Kartenmix beschreibt, welcher Anteil dieses Umsatzes auf welche Karten entfällt.
Diese Unterscheidung wird relevant, sobald ein Tarif mehrere Gebührensätze verwendet. Zwei Betriebe mit jeweils 10.000 Euro Kartenumsatz können dann unterschiedlich hohe Kosten haben: Der eine nimmt überwiegend begünstigte Privatkundenkarten an, der andere viele Firmenkarten.
Für deinen Vergleich genügt zunächst dieser Kostenrahmen:
Monatliche Gesamtkosten = Gebühren auf Kartenumsätze + mögliche Entgelte je Zahlung + Grund- oder Abogebühren + Gerätekosten + benötigte Zusatzleistungen.
Einmalige Gerätekäufe kannst du separat ausweisen oder für alle Angebote über denselben Zeitraum verteilen. So wird ein Kaufpreis nicht versehentlich mit einer Monatsmiete verglichen.
Auch Transaktionsanzahl und Durchschnittsbon gehören dazu. Bei einer reinen Prozentgebühr spielt es rechnerisch keine Rolle, ob derselbe Umsatz aus vielen kleinen oder wenigen großen Zahlungen entsteht. Sobald ein fester Betrag je Zahlung hinzukommt, verändert sich das. Ein Betrieb mit vielen kleinen Bons sollte deshalb besonders auf Stückgebühren achten.
Vergleiche die Kosten für deine Zahlungen – nicht nur den günstigsten Prozentsatz auf der Angebotsseite.
Wann sich das SumUp-Abo rechnet
Im Standardmodell zahlst du regulär 1,39 Prozent für Kartenzahlungen vor Ort. Das Abo senkt die Gebühr auf 0,79 Prozent für begünstigte Verbraucherkarten aus dem Europäischen Wirtschaftsraum. Firmenkarten, außerhalb des EWR ausgegebene Karten und die im Tarif definierten Premiumkarten bleiben bei 1,39 Prozent.
Der wirtschaftliche Zusammenhang ist einfach: Die Ersparnis auf den begünstigten Kartenumsatz muss die Abokosten übersteigen.
Dafür zählt nur der Umsatzanteil, dessen Gebühr tatsächlich sinkt. Ein hoher Gesamtumsatz hilft wenig, wenn ein großer Teil davon mit Karten bezahlt wird, die im Abo weiterhin zum regulären Satz abgerechnet werden.
Die veröffentlichte Orientierung von 3.500 Euro monatlichem Zahlungsvolumen würde ich deshalb als Anlass zum Nachrechnen verstehen. Sie ersetzt keinen Vergleich mit deinem Kartenmix.
Achte außerdem auf die gewählte Abrechnung. Beim Monatsabo zahlst du 19 Euro, beim Jahresabo 199 Euro. Du kannst die Verlängerung kündigen; das Abo bleibt anschließend bis zum Ende des bereits laufenden Abrechnungszeitraums aktiv. Ein Jahresabo ist damit wirtschaftlich anders zu behandeln als ein monatlich beendbares Angebot.
Was du beim FlatPay-Angebot zusätzlich prüfen solltest
FlatPay kalkuliert das Terminalangebot mit einer einheitlichen Rate für die akzeptierten Karten. Einrichtung und Schulung vor Ort sowie Support sind im beschriebenen Leistungsumfang enthalten. Das kann für dich einen praktischen Wert haben, wenn du die Inbetriebnahme nicht selbst übernehmen möchtest.
Für niedrige Umsätze ist die Mindestumsatzregel besonders relevant. Bei weniger als 2.000 Euro monatlichem Umsatz sieht die Preisliste eine Gebühr von 50 Euro pro Monat zuzüglich Mehrwertsteuer vor. Für Saisonbetriebe ist eine jährliche Überprüfung genannt. Wie diese Regel auf deinen Betrieb und mehrere Terminals angewendet wird, solltest du vor Vertragsabschluss schriftlich festhalten lassen.
Daraus folgt für einen saisonalen Betrieb eine andere Prüfung als für ein ganzjährig geöffnetes Geschäft: Betrachte auch Monate, in denen das Terminal kaum genutzt wird.
Bei höheren Umsätzen lohnt sich die Angebotsanfrage bei beiden Anbietern. FlatPay sieht individuelle Konditionen ab etwa 200.000 Euro jährlichem Kartenumsatz vor; SumUp eröffnet die Anfrage ab 10.000 Euro monatlichem Umsatz. Diese Zugangsschwellen sind keine Zusage für einen bestimmten Preis.
Firmenkarten und internationale Karten verändern den Vergleich
Ein Restaurant mit vielen Geschäftsessen sollte seinen Kartenmix anders prüfen als ein Geschäft, dessen Kunden fast ausschließlich privat einkaufen. Schon wenige größere Rechnungen mit Firmenkarten können einen spürbaren Umsatzanteil ausmachen.
Bei SumUp bleiben Firmenkarten und außerhalb des EWR ausgegebene Karten auch im Abo bei 1,39 Prozent. Im FlatPay-Terminalangebot gilt die ausgewiesene einheitliche Rate für akzeptierte Karten. Ein individuell vereinbarter FlatPay-Preis kann deshalb für diesen Umsatzanteil anders abschneiden als der öffentlich dargestellte Standardpreis.
Nicht-EWR-Karten sind Karten, die außerhalb des Europäischen Wirtschaftsraums ausgegeben wurden. Maßgeblich ist der Ausgabeort der Karte, nicht die Nationalität des Kunden. Eine ausländische Privatkundenkarte ist zudem nicht automatisch eine Firmenkarte. Auch „Premiumkarte“ ist eine eigene Tarifkategorie und kein allgemeines Synonym für diese beiden Gruppen.
Für deine Auswertung würde ich deshalb die Kartenkategorien aus der Abrechnung übernehmen. Eine Schätzung anhand der Kundschaft bleibt unnötig ungenau.
Wie FlatPays Zuschlagsfunktion einzuordnen ist
FlatPay bietet eine aktivierbare Zuschlagsfunktion für qualifizierende Karten an. Nach einer Prüfung von Land und Branche kann sie freigeschaltet werden. Der Zuschlag wird automatisch zum Zahlbetrag addiert, vor der Bestätigung am Terminal angezeigt und auf dem Beleg ausgewiesen. Die Aktivierung der Funktion ist kostenlos.
Damit erhöht sich der Preis, den der Kunde bezahlt. Die Funktion ist also keine bloße Senkung deiner Händlergebühr.
Die geprüfte deutsche Beschreibung nennt keinen allgemein verbindlichen Zuschlagssatz und keine vollständige Abrechnungsregel. Lass dir deshalb die qualifizierenden Karten, Zuschlagshöhe, Begrenzung und Behandlung deiner eigenen Transaktionsgebühr schriftlich erläutern, bevor du damit kalkulierst.
Rechtlich ist keine pauschale Freigabe für sämtliche Firmen- oder Auslandskarten möglich. § 270a BGB verbietet Kartenentgelte bei erfassten Verbraucherzahlungen. Ob ein konkreter Zuschlag zulässig ist, hängt unter anderem von Kartenart, Kundenstatus und den anwendbaren Regeln ab. Die technische Freischaltung ersetzt diese Prüfung nicht.
Für das Restaurantbeispiel heißt das: Prüfe neben der wirtschaftlichen Wirkung auch, wie du den Zuschlag rechtzeitig erklärst. Eine Gebühr, die erst beim Bezahlen für Gesprächsbedarf sorgt, beeinflusst den Ablauf am Tisch.
Wann weder FlatPay noch SumUp die günstigste Lösung ist
Die Suche nach dem passenden Anbieter darf über diese beiden Angebote hinausgehen. Ein anderes Terminalmodell kann girocard-Zahlungen und andere Debit- oder Kreditkartenzahlungen unterschiedlich bepreisen.
Warum sich das trotz Terminalmiete rechnen kann, lässt sich mit einer kurzen Modellrechnung zeigen.
Die folgenden Gebühren sind rein hypothetische Annahmen. Sie sind weder recherchierte Marktpreise noch ein konkretes Angebot von Kadner Solutions.
Angenommen, dein monatlicher Kartenumsatz beträgt 10.000 Euro:
- 80 Prozent des Umsatzes werden als girocard-Zahlungen zu angenommenen 0,25 Prozent abgerechnet.
- 20 Prozent entfallen auf andere Debit- und Kreditkarten zu angenommenen 0,99 Prozent.
Das durchschnittliche prozentuale Kartenentgelt berechnet sich so:
0,80 × 0,25 % + 0,20 × 0,99 % = 0,398 %
Auf 10.000 Euro Kartenumsatz entfallen damit 39,80 Euro prozentuale Gebühren. Terminalmiete, mögliche Stückgebühren und weitere vereinbarte Kosten kommen hinzu.
Die niedrigere Durchschnittsgebühr schafft in diesem Beispiel Spielraum für zusätzliche Fixkosten. Ob das Modell insgesamt günstiger ist, ergibt sich erst aus deren Höhe. Bei regelmäßigem Umsatz lohnt sich deshalb ein vollständiges Gegenangebot.
Die Anteile beziehen sich auf Umsatz, nicht auf die Anzahl der Zahlungen. Wenige große Kreditkartenzahlungen können wirtschaftlich stärker ins Gewicht fallen als viele kleine girocard-Zahlungen.
Außerdem muss die Zahlung tatsächlich über das kalkulierte Verfahren laufen. Eine Karte kann mehrere Zahlungsfunktionen besitzen. FlatPay nimmt geeignete Karten beispielsweise über deren zusätzliche internationale Kartenfunktion an, ohne die Zahlung als eigenständige girocard-Transaktion abzuwickeln. Für die Rechnung zählt daher das Verfahren in deiner Abrechnung, nicht allein das Logo auf der Karte.
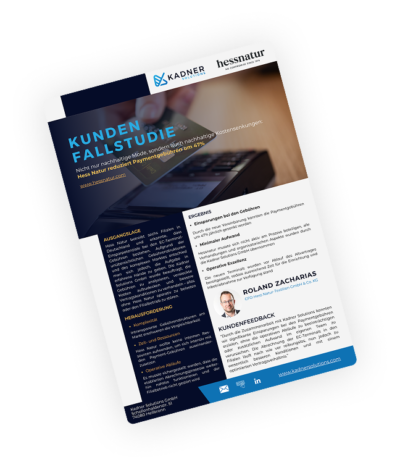
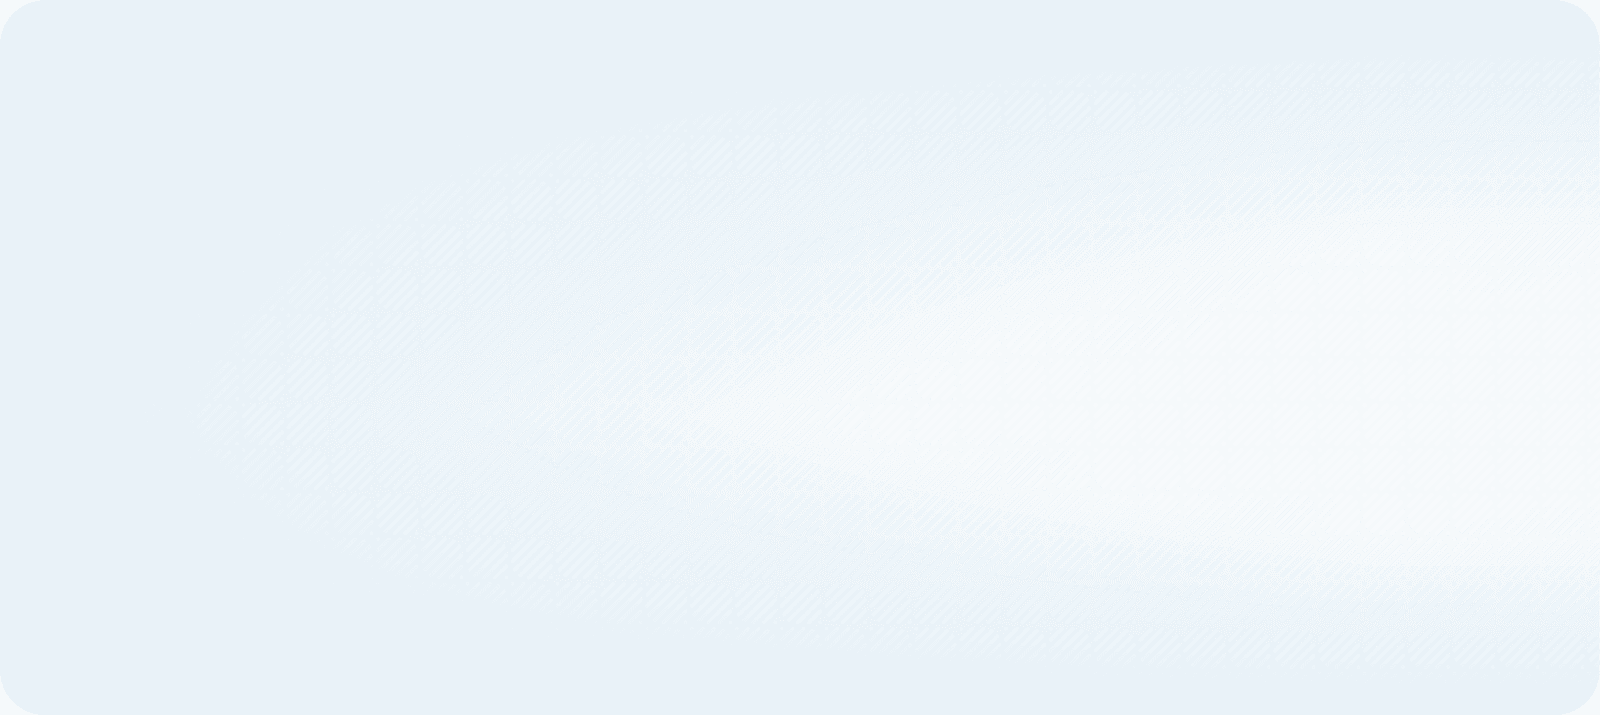
Ein Praxisbeispiel für die Optimierung stationärer Paymentkosten liefert Hessnatur: 47 % geringere Paymentgebühren gegenüber vorher.
Welches Modell passt zu deinem Betrieb?
Für die Auswahl würde ich zuerst prüfen, welche laufenden Verpflichtungen du zuverlässig tragen kannst.
Bei niedrigen oder stark schwankenden Kartenumsätzen spricht viel dafür, Angebote ohne monatliche Mindestumsätze und ohne kostenpflichtiges Abo näher anzusehen. SumUps Standardmodell erfüllt diese beiden Voraussetzungen. Beim FlatPay-Angebot verdient dagegen die Mindestumsatzregel einen frühen Blick.
Bei höheren, regelmäßigen Umsätzen wird der Kartenmix wichtiger. Dann würde ich ein SumUp-Abo, individuelle Konditionen und ein nach Kartenarten differenziertes Angebot auf derselben Datengrundlage vergleichen.
Benötigst du mehrere Terminals oder eine vollständige Kasse, solltest du den Umfang zuerst festlegen. Ein Zahlungsabo deckt nicht automatisch alle Kassenfunktionen ab. FlatPay führt Kassenpakete mit eigener Preisgestaltung; SumUp bietet zusätzlich kostenpflichtige erweiterte Kassenfunktionen an.
Vergleiche daher beispielsweise drei einsatzbereite Geräte mit den benötigten Funktionen – nicht den Einstiegspreis eines einzelnen Kartenlesers mit einem vollständigen Kassenpaket.
Auch die Auszahlung kann die Entscheidung beeinflussen. FlatPay strebt die Auszahlung am nächsten Werktag bis 16 Uhr an. Bei SumUp ist die schnelle Gutschrift am Folgetag an das SumUp-Geschäftskonto gekoppelt; auf ein anderes Bankkonto dauert sie regelmäßig ein bis drei Werktage. Wenn du die Karteneinnahmen kurzfristig für Wareneinkäufe brauchst, gehört das Zielkonto in den Vergleich.
Vor jeder Kostenrechnung steht außerdem die Branchenzulassung. SumUp schließt bestimmte Geschäftsmodelle aus oder prüft sie gesondert. Lass dir bei beiden Anbietern bestätigen, dass dein konkretes Angebot angenommen werden kann. Eine allgemein beworbene Branchenlösung reicht dafür nicht immer aus.
Ein unkompliziertes Angebot darf am Ende etwas mehr kosten, wenn es dir Arbeit abnimmt. Ich würde diesen Mehrpreis bewusst bewerten: Welche Leistung bekommst du dafür, und ist sie dir die Differenz wert?
Wenn du mehr über Kosten und die Prozesse dahinter erfahren möchtest, lade dir kostenlos das eBook „Wie viel Geld verlierst du beim Bezahlen, ohne es zu merken?“ herunter.
Fazit
FlatPay vs SumUp ist eine Entscheidung über das vollständige Angebot. Ein bereitgestelltes Terminal, ein günstigerer Prozentsatz im Abo und ein Tarif ohne monatliche Verpflichtungen haben jeweils einen anderen wirtschaftlichen Wert.
Deine eigenen Abrechnungen zeigen, welcher davon für dich zählt. Bei regelmäßigem Umsatz solltest du außerdem prüfen, ob ein nach Kartenarten differenziertes Terminalmodell besser abschneidet.
- 1. Zahlungsdaten zusammentragen: Trage Kartenumsatz, Transaktionsanzahl, Durchschnittsbon, Kartenmix und Gerätebedarf aus repräsentativen Abrechnungen zusammen.
- 2. Angebote vollständig vergleichen: Vergleiche aktuelle Angebote auf gleicher Grundlage – einschließlich Kartenbedingungen, Fixkosten, Laufzeit, Auszahlung und Branchenzulassung.
- 3. Gebührenmodell prüfen lassen: Übermittle deine Daten bei Bedarf an Kadner Solutions, um das passende Gebührenmodell kostenfrei prüfen und ein konkretes Angebot einholen zu lassen.
Häufige Fragen
Das hängt von Kartenmix, Umsatzschwankungen, Gerätebedarf und Vertrag ab. Prüfe bei niedrigen Umsätzen zuerst laufende Verpflichtungen. Bei höheren Umsätzen lohnt sich der Vergleich von Abo, individuellen Konditionen und einem alternativen Gebührenmodell.
Wenn die Gebührenersparnis auf begünstigte Kartenumsätze die Abokosten übersteigt. Firmenkarten, Nicht-EWR-Karten und die ausgeschlossenen Premiumkarten profitieren nicht vom reduzierten Satz. Deshalb reicht der gesamte Kartenumsatz als Entscheidungsgrundlage nicht aus.
Berücksichtige Gerätekauf oder Bereitstellung, zusätzliche Geräte, Abo- und Kassenkosten sowie Mindestumsatzregeln. Kläre außerdem Laufzeit, Kündigung und Rückgabe schriftlich. Vergleiche immer dieselbe Ausstattung über denselben Zeitraum.
Diese Karten können anders bepreist werden als private EWR-Karten. FlatPays Zuschlagsfunktion erhöht bei qualifizierenden Zahlungen den Kundenbetrag. Ob ein Zuschlag zulässig ist, muss anhand des konkreten Falls geprüft werden.
Wenn niedrigere Gebühren für einen relevanten Teil deiner Kartenumsätze die zusätzlichen Fix- und Stückkosten ausgleichen. Die Modellrechnung zeigt diesen Zusammenhang bei einem hohen girocard-Umsatzanteil. Maßgeblich bleiben dein tatsächlicher Kartenmix und das vollständige Angebot.
Quellen
- FlatPay – Deutsche Preisübersicht und Leistungsumfang.
- Bundesministerium der Justiz und Bundesamt für Justiz – Bürgerliches Gesetzbuch, § 270a.
- Europäisches Parlament und Rat – Verordnung (EU) 2015/751 über Interbankenentgelte für kartengebundene Zahlungsvorgänge.