Zusammenfassung
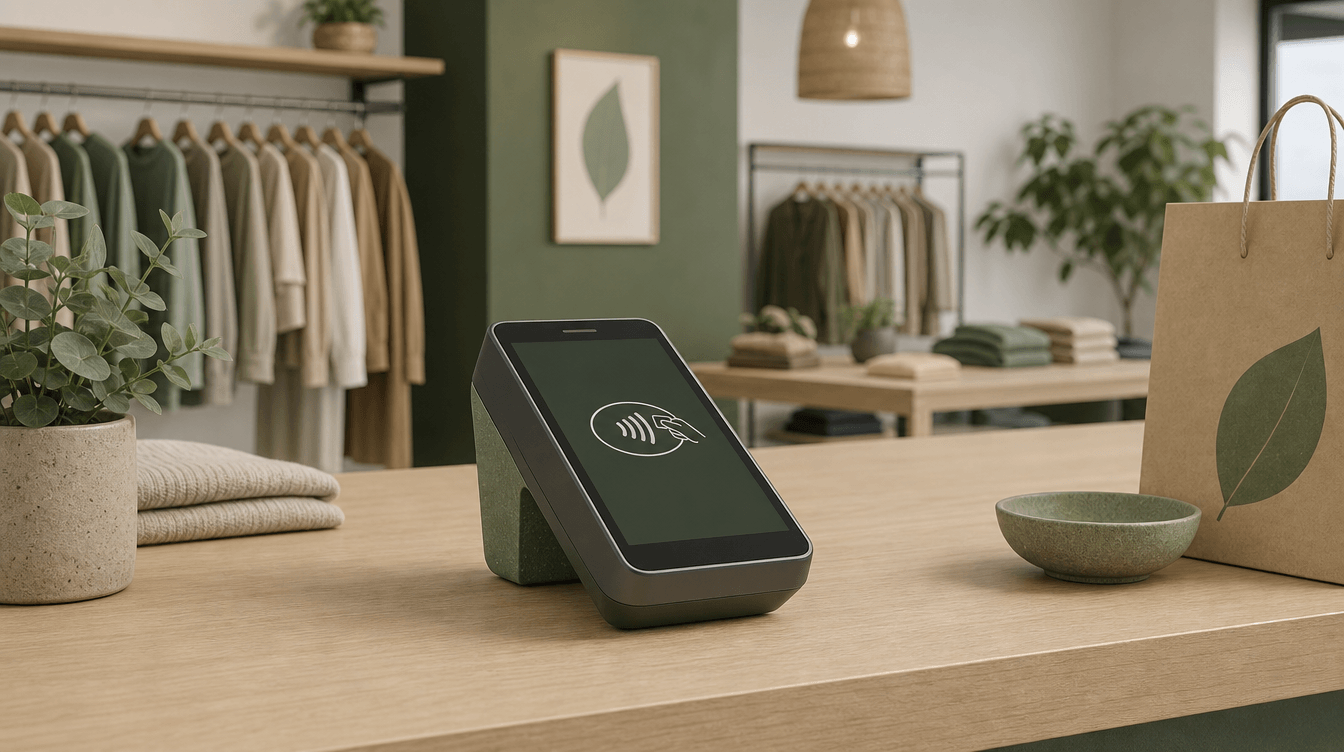
Ein Kartenzahlungsgerät gehört heute zur Standardausstattung nahezu jedes Einzelhändlers. Kunden erwarten, dass sie bequem mit Girocard, Kreditkarte oder Smartphone bezahlen können. Für Händler stellt sich jedoch eine andere Frage: Welche Kosten verursacht das Kartenzahlungsgerät tatsächlich – und sind diese überhaupt marktgerecht?
Viele Unternehmen nutzen ihre Zahlungslösung über Jahre hinweg, ohne die bestehenden Vertragskonditionen zu überprüfen. Während Umsätze steigen und sich das Zahlungsverhalten der Kunden verändert, bleiben Gebührenmodelle häufig unverändert bestehen. Dadurch entstehen nicht selten unnötig hohe Paymentkosten, die sich Monat für Monat auf das Betriebsergebnis auswirken.
Die größte Herausforderung besteht darin, dass der Markt äußerst unübersichtlich ist. Unterschiedliche Gebührenmodelle, Vertragslaufzeiten, Hardwarekonzepte und Zusatzleistungen machen einen objektiven Vergleich schwierig. Gleichzeitig fehlt im Tagesgeschäft häufig die Zeit, sich intensiv mit Payment-Anbietern und Vertragsverhandlungen auseinanderzusetzen.
Dabei steckt das Einsparpotenzial häufig nicht im Kartenzahlungsgerät selbst, sondern in den Konditionen dahinter. Wer Transaktionsgebühren, Terminalkosten, Netzbetrieb, Serviceleistungen und Vertragsbedingungen gemeinsam betrachtet, erkennt deutlich schneller, welche Positionen marktgerecht sind und wo unnötige Kosten entstehen.
In diesem Beitrag erfährst du, welche Kosten bei einem Kartenzahlungsgerät tatsächlich relevant sind, warum der reine Blick auf Miete oder Transaktionsgebühr zu kurz greift und welche Punkte du bei bestehenden Verträgen prüfen solltest. Das Praxisbeispiel Hessnatur zeigt zudem, wie sich die jährlichen Paymentgebühren um 47 % reduzieren ließen, ohne den laufenden Filialbetrieb zu beeinträchtigen.
Warum ein Kartenzahlungsgerät mehr Einfluss auf deine Kosten hat, als viele Händler vermuten
Für die meisten Kunden ist ein Kartenzahlungsgerät heute selbstverständlich. Karte auflegen, Zahlung bestätigen und der Einkauf ist abgeschlossen. Hinter diesem einfachen Bezahlvorgang verbirgt sich jedoch eine Vielzahl von Kostenbestandteilen, Vertragsmodellen und technischen Leistungen, die viele Händler kaum kennen.
Oft wird bei der Auswahl eines Kartenzahlungsgeräts ausschließlich auf den Anschaffungspreis oder die monatliche Miete geachtet. Dabei entstehen die eigentlichen Kosten meist erst im laufenden Betrieb. Transaktionsgebühren, Servicepauschalen, Terminalmiete, Netzbetrieb oder Vertragslaufzeiten beeinflussen die Gesamtkosten häufig deutlich stärker als die Hardware selbst.
Hinzu kommt, dass sich die Ausgangslage eines Händlers mit der Zeit verändert. Kartenumsatz, Transaktionsanzahl und Kartenmix können heute deutlich anders aussehen als beim Vertragsabschluss. Bleiben die Konditionen trotzdem unverändert, passt das ursprüngliche Preismodell möglicherweise nicht mehr zum tatsächlichen Geschäft.
Auch eine wirtschaftliche Optimierung bedeutet nicht automatisch einen vollständigen Anbieter- oder Hardwarewechsel. Je nach Vertrag und technischer Ausgangslage können bereits neue Konditionen, ein anderes Gebührenmodell oder die Bereinigung unnötiger Leistungen einen Unterschied machen. Erst wenn ein Wechsel wirtschaftlich sinnvoll ist, sollte auch der Aufwand für Hardware, Integration und Umstellung in die Rechnung einfließen.
Genau vor dieser Herausforderung stand auch Hessnatur. Das Unternehmen betreibt mehrere Filialen in Deutschland und erkannte, dass Potenzial zur Senkung der Paymentgebühren bestand. Gleichzeitig fehlten die Zeit und die internen Ressourcen, um den komplexen Payment-Markt selbst zu analysieren. Wichtig war außerdem, dass der Filialbetrieb während der Optimierung uneingeschränkt weiterlaufen konnte.
4 typische Fehler beim Einsatz eines Kartenzahlungsgeräts
- Gebühren jahrelang nicht überprüfen. Viele Händler nutzen dieselben Vertragskonditionen über Jahre, obwohl sich der Markt kontinuierlich verändert.
- Nur auf den Preis des Kartenzahlungsgeräts achten. Die eigentlichen Kosten entstehen häufig durch laufende Gebühren und Vertragsbestandteile.
- Unterschiedliche Gebührenmodelle nicht auf eine gemeinsame Basis bringen. Prozentuale Gebühren, fixe Transaktionsentgelte, Mieten und Zusatzkosten lassen sich erst sinnvoll vergleichen, wenn sie auf das eigene Zahlungsvolumen und den tatsächlichen Kartenmix gerechnet werden.
- Nur zwischen „alles lassen“ und „komplett wechseln“ unterscheiden. Je nach Ausgangslage können Konditionen angepasst, einzelne Leistungen verändert oder Geräte geplant ausgetauscht werden. Entscheidend ist, Aufwand und finanziellen Effekt gemeinsam zu bewerten.
Viele Unternehmen beschäftigen sich erst dann mit ihren Paymentkosten, wenn ein Vertrag ausläuft oder ein Anbieter eine Preisanpassung ankündigt. Dabei lohnt sich eine regelmäßige Überprüfung unabhängig von Vertragsfristen. Schon kleine Unterschiede bei den Gebühren wirken sich über tausende Kartenzahlungen pro Jahr deutlich auf das Betriebsergebnis aus.
Ebenso wichtig ist eine objektive Betrachtung der Gesamtkosten. Neben den Transaktionsgebühren spielen auch Serviceleistungen, Vertragslaufzeiten, Hardwarekosten und technische Anforderungen eine wichtige Rolle. Erst die Kombination aller Faktoren zeigt, wie wirtschaftlich eine Zahlungslösung tatsächlich ist.
Merksatz: Ein modernes Kartenzahlungsgerät spart nicht automatisch Kosten. Entscheidend sind die Vertragskonditionen, Gebührenmodelle und die passende Paymentstrategie dahinter.
Welche Kosten verursacht ein Kartenzahlungsgerät tatsächlich?
Viele Händler kennen lediglich ihre prozentuale Kartengebühr. Tatsächlich setzt sich die Gesamtkalkulation jedoch aus mehreren Bestandteilen zusammen, die gemeinsam bewertet werden sollten.
| Kostenfaktor | Bedeutung |
|---|---|
| Transaktionsgebühren | Laufende Kosten je Kartenzahlung |
| Terminalmiete oder Kauf | Monatliche oder einmalige Hardwarekosten |
| Service und Support | Unterstützung bei technischen Fragen und Störungen |
| Netzbetrieb | Kosten für die technische Zahlungsabwicklung |
| Vertragslaufzeit | Einfluss auf Flexibilität und zukünftige Anpassungen |
| Zusatzleistungen | Reporting, Buchhaltung oder weitere Services |
Wer ausschließlich die Transaktionsgebühren vergleicht, übersieht häufig einen erheblichen Teil der tatsächlichen Kosten. Deshalb lohnt sich immer eine ganzheitliche Betrachtung der bestehenden Paymentlösung.
Welche Kosten für einen belastbaren Vergleich zusammengehören
- Variable Kosten wie prozentuale Kartenentgelte und fixe Gebühren je Transaktion.
- Fixkosten wie Terminalmiete, Netzbetrieb, Servicepauschalen und zusätzliche Leistungen.
- Einmalige oder indirekte Kosten, die beispielsweise bei Hardwarewechsel, technischer Umstellung oder Vertragsänderungen entstehen können.
Warum ein Prozentwert allein wenig aussagt
- Zwei Angebote können trotz ähnlicher Transaktionsgebühr bei den Gesamtkosten deutlich auseinanderliegen.
- Kartenmix, durchschnittlicher Bon und Transaktionsanzahl beeinflussen, welches Gebührenmodell wirtschaftlich besser passt.
- Erst die Hochrechnung auf die eigenen Zahlungsdaten zeigt, welche Konditionen im konkreten Fall tatsächlich günstiger sind.
Kartenzahlungsgerät optimieren – Worauf Händler bei einer Vertragsprüfung achten sollten
Viele Händler verbinden die Optimierung ihrer Paymentlösung automatisch mit einem Anbieterwechsel oder dem Austausch sämtlicher Kartenzahlungsgeräte. In der Praxis ist das jedoch häufig nicht notwendig. Oft lassen sich bereits durch eine objektive Analyse der bestehenden Verträge und Gebühren deutliche Verbesserungen erzielen.
Der erste Schritt besteht darin, Transparenz zu schaffen. Welche Gebühren werden tatsächlich bezahlt? Welche Leistungen sind im Vertrag enthalten? Gibt es Positionen, die heute gar nicht mehr benötigt werden? Erst wenn diese Fragen beantwortet sind, lässt sich beurteilen, ob die aktuelle Lösung noch wirtschaftlich ist.
Ebenso wichtig ist die Betrachtung der operativen Abläufe. Ein günstigeres Gebührenmodell bringt wenig, wenn dadurch der Filialbetrieb beeinträchtigt wird oder neue Prozesse eingeführt werden müssen. Ziel sollte deshalb immer sein, wirtschaftliche Vorteile zu erzielen, ohne den Verkauf oder die Mitarbeitenden zusätzlich zu belasten.
Ein weiterer Erfolgsfaktor ist die rechtzeitige Planung. Werden neue Kartenzahlungsgeräte oder Vertragsänderungen frühzeitig vorbereitet, lassen sich Umstellungen meist ohne Unterbrechung des laufenden Betriebs durchführen.
Was bei bestehenden Verträgen konkret geprüft werden sollte
- Welche Gebühren fallen heute tatsächlich an und wie haben sich Kartenumsatz, Transaktionsanzahl und Kartenmix seit Vertragsabschluss entwickelt?
- Welche Laufzeiten, Kündigungsfristen, Servicebestandteile und Zusatzkosten beeinflussen die wirtschaftliche Bewertung?
- Welche technischen oder organisatorischen Folgen hätte eine Konditionsänderung oder ein Anbieterwechsel im laufenden Betrieb?
Wann ein Wechsel tatsächlich sinnvoll wird
- Wenn die realistisch erzielbare Ersparnis die einmaligen Umstellungs- und Integrationskosten klar übersteigt.
- Wenn der bestehende Anbieter zentrale Anforderungen bei Konditionen, Service oder Technik nicht mehr wirtschaftlich abbildet.
- Wenn Hardware und Prozesse so vorbereitet werden können, dass die Umstellung den laufenden Verkauf möglichst wenig beeinflusst.
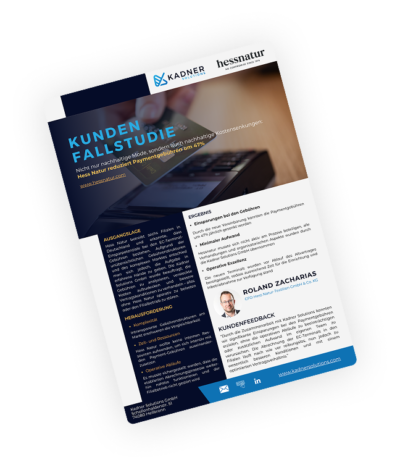
Praxisbeispiel: Wie Hessnatur seine Paymentkosten um 47 % senken konnte
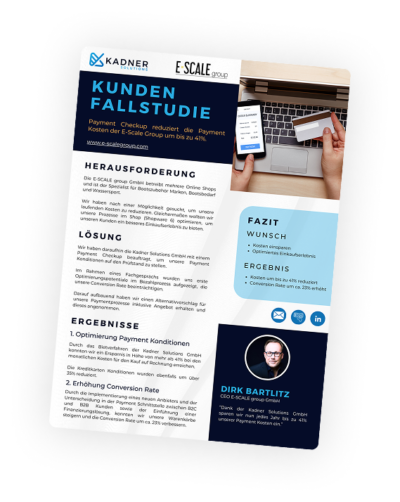
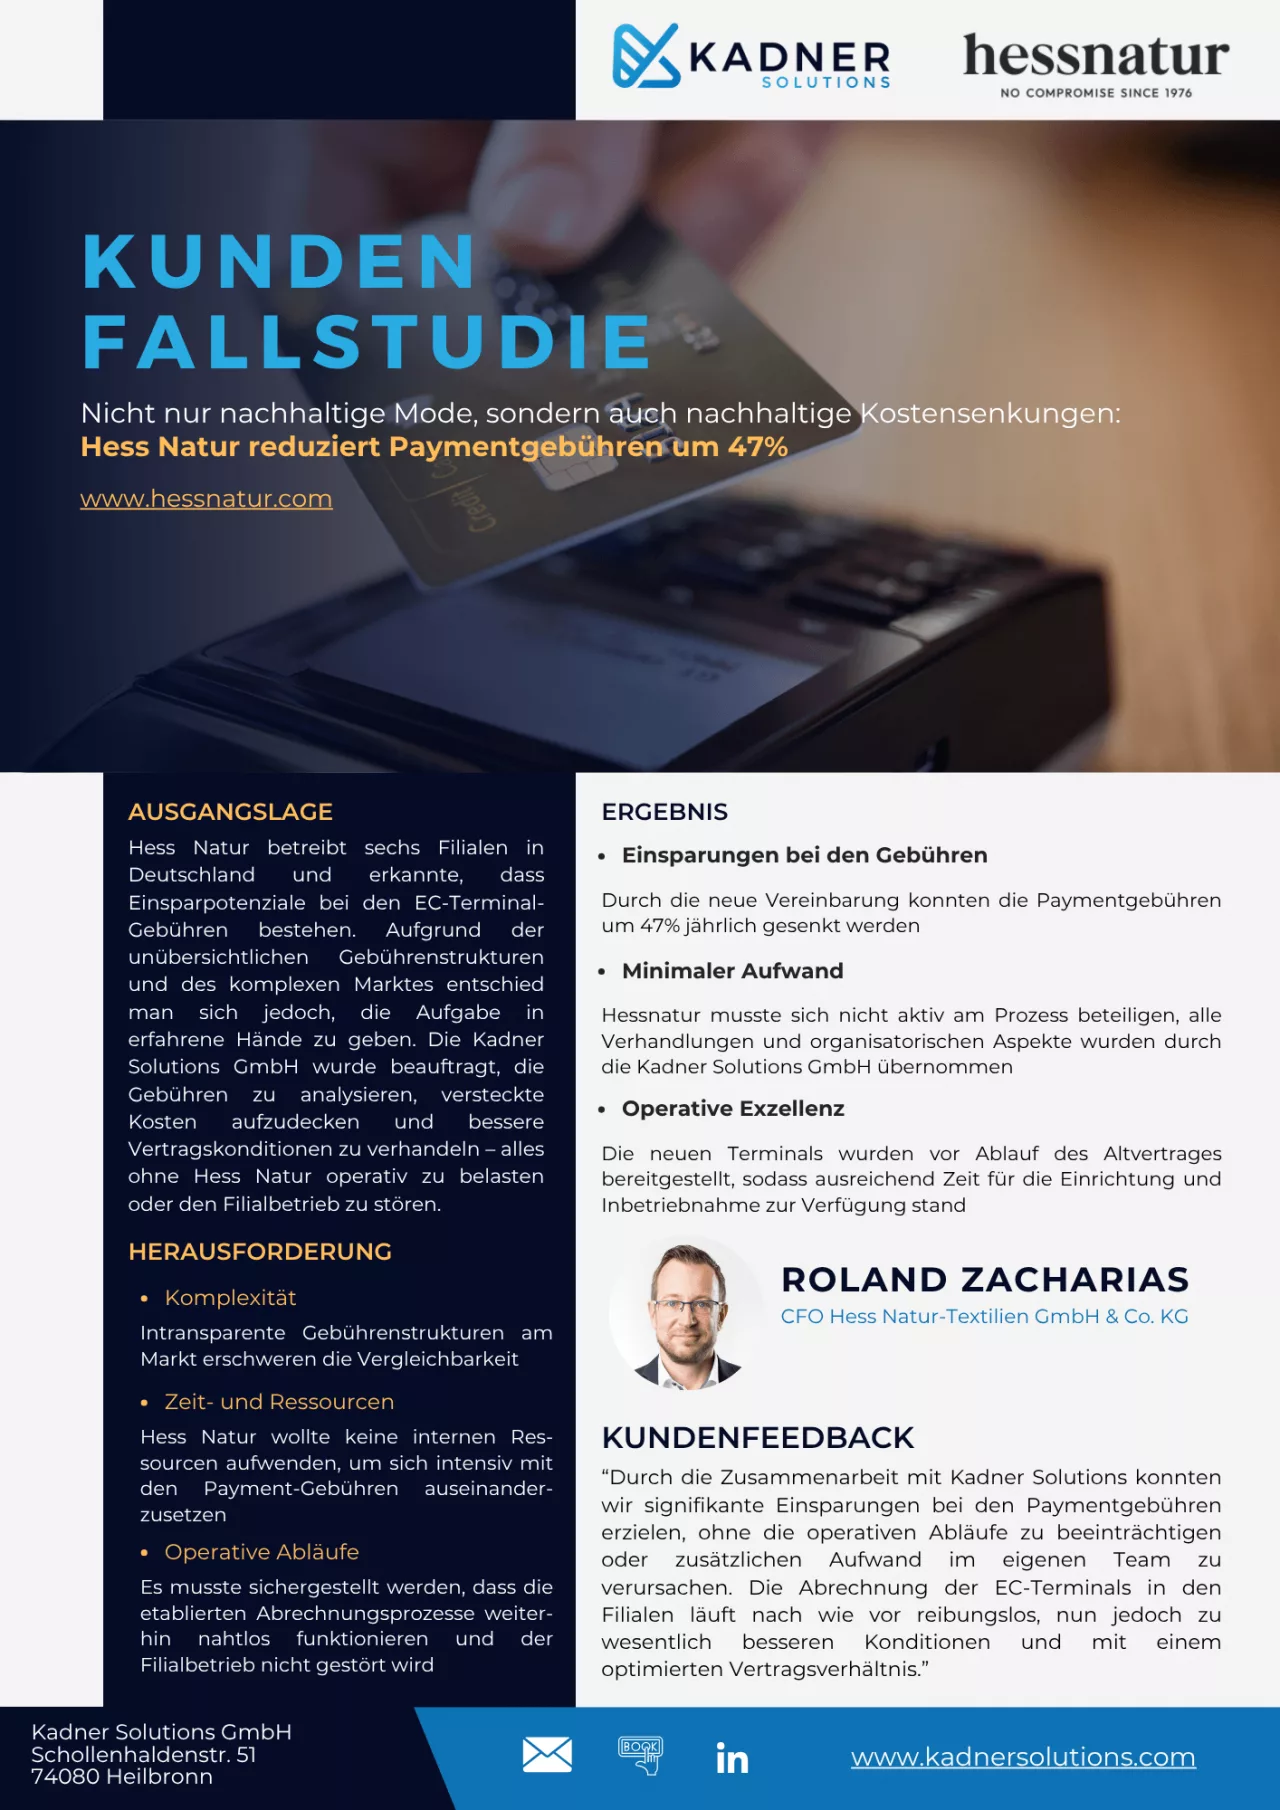
Hessnatur betreibt sechs Filialen in Deutschland und erkannte, dass bei den bestehenden Paymentgebühren erhebliches Optimierungspotenzial vorhanden war. Gleichzeitig war klar, dass sich das Unternehmen nicht selbst intensiv mit dem komplexen Payment-Markt beschäftigen wollte. Ziel war es, bessere Konditionen zu erzielen, ohne interne Ressourcen zu binden oder den Filialbetrieb zu beeinträchtigen.
Im Rahmen des Projekts wurden zunächst die bestehenden Gebührenstrukturen und Vertragsbedingungen ausgewertet und anschließend mit alternativen Marktangeboten verglichen. Auf dieser Grundlage konnten die wirtschaftlichen Unterschiede transparent gemacht und die Konditionen gezielt optimiert werden. Gleichzeitig war wichtig, dass Hessnatur selbst möglichst wenig zusätzlichen Koordinationsaufwand hatte und die etablierten Abläufe im Tagesgeschäft erhalten blieben.
Auch die technische Umsetzung wurde frühzeitig vorbereitet. Die neuen Kartenzahlungsgeräte standen bereits vor dem Ende des bestehenden Vertrags zur Verfügung. Dadurch blieb ausreichend Zeit für Einrichtung und Inbetriebnahme, ohne den laufenden Betrieb in den Filialen zu beeinträchtigen.
Die Ergebnisse im Überblick:
| Ausgangssituation | Ergebnis |
|---|---|
| Unübersichtliche Gebührenstrukturen | Transparente und optimierte Vertragskonditionen |
| Hoher Analyseaufwand | Sämtliche Verhandlungen extern übernommen |
| Risiko für den Filialbetrieb | Reibungslose Umstellung ohne Betriebsunterbrechung |
| Hohe Paymentkosten | 47 % geringere jährliche Paymentgebühren |
| Terminabhängiger Hardwarewechsel | Neue Kartenzahlungsgeräte rechtzeitig bereitgestellt |
| Verbindung Kassensystem | Terminals wurden mit bestehendem Kassensystem verbunden |
Der Fall Hessnatur zeigt vor allem, warum ein reiner Preisvergleich zu kurz greift. Entscheidend war die Kombination aus belastbarer Ist-Analyse, vergleichbaren Marktangeboten und einer Umsetzung, bei der auch technische und organisatorische Folgen berücksichtigt wurden. Das Ergebnis waren 47 % geringere jährliche Paymentgebühren bei gleichzeitig geplanter Umstellung im laufenden Filialbetrieb.
Fazit
Beim Kartenzahlungsgerät entscheidet nicht der Gerätepreis allein über die Wirtschaftlichkeit. Relevant ist die Summe aus Transaktionsentgelten, Fixkosten, Vertragsbedingungen, Service und den Anforderungen an die technische Einbindung.
Die Fallstudie von Hessnatur zeigt, dass sich bestehende Paymentlösungen häufig deutlich wirtschaftlicher gestalten lassen. Durch eine strukturierte Analyse, transparente Vertragsverhandlungen und eine sorgfältig geplante Umsetzung konnten die jährlichen Paymentgebühren um 47 % reduziert werden – ohne zusätzlichen Aufwand für das interne Team und ohne Beeinträchtigung des Filialbetriebs.
Eine regelmäßige Prüfung ist deshalb besonders dann sinnvoll, wenn sich Kartenumsatz, Transaktionsanzahl oder Kartenmix verändert haben, eine Vertragsverlängerung bevorsteht oder neue Konditionen am Markt verfügbar sind. So lässt sich frühzeitig entscheiden, ob Nachverhandlung, Anpassung oder ein Wechsel wirtschaftlich sinnvoll ist.
Deine nächsten Schritte
- Prüfe, wann deine Vertragskonditionen zuletzt objektiv bewertet wurden.
- Betrachte nicht nur die Transaktionsgebühren, sondern sämtliche Kosten rund um dein Kartenzahlungsgerät.
- Vergleiche bestehende Verträge regelmäßig mit dem aktuellen Markt, bevor sich diese automatisch verlängern.
FAQ – Häufige Fragen zum Kartenzahlungsgerät
Neben der Hardware spielen vor allem die laufenden Gebühren, Vertragslaufzeiten, Serviceleistungen und die technische Integration eine entscheidende Rolle. Das günstigste Gerät ist nicht automatisch die wirtschaftlichste Lösung.
Das hängt vom jeweiligen Anbieter und dem Vertragsmodell ab. Neben den Transaktionsgebühren können weitere Kosten für Terminalmiete, Netzbetrieb, Service, Bankbuchungen oder Zusatzleistungen anfallen. Deshalb sollten immer die Gesamtkosten verglichen werden.
Nicht unbedingt, wenn du es beispielsweise gekauft hast. Je nach technischer Ausgangssituation können bestehende Geräte weiter genutzt oder rechtzeitig ersetzt werden, ohne den laufenden Betrieb zu unterbrechen. Eine individuelle Prüfung zeigt, welche Lösung wirtschaftlich sinnvoll ist.
Spätestens vor Ablauf der Vertragslaufzeit empfiehlt sich eine erneute Bewertung. Unabhängig davon kann auch eine regelmäßige Marktanalyse sinnvoll sein, da sich Gebührenmodelle und Anbieterangebote kontinuierlich verändern.
Ja. Gerade bei mehreren Filialen oder einem hohen Kartenumsatz oder einer hohen Transaktionsanzahl können bereits kleine Verbesserungen der Vertragskonditionen zu erheblichen Einsparungen führen. Gleichzeitig erhältst du Transparenz über deine bestehenden Gebühren und eine fundierte Entscheidungsgrundlage für zukünftige Vertragsverhandlungen.