Zahlungsmethoden im Onlineshop richtig auswählen
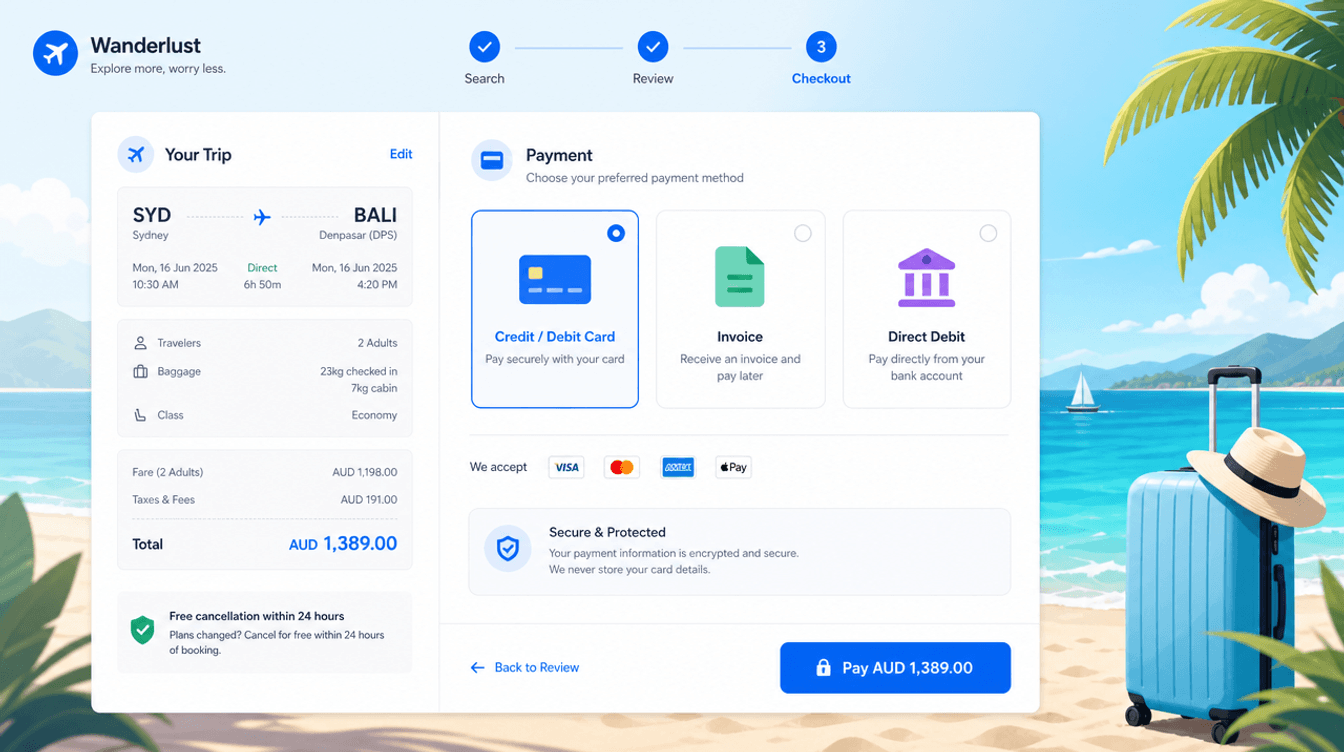
Welche Zahlungsmethoden passen zu einem Geschäftsmodell und zu einem neuen Zielmarkt? Genau diese Frage stellte sich Loveholidays beim Ausbau seines Angebots für deutsche Kunden. Neben bereits etablierten Bezahlarten sollten insbesondere Rechnungskauf und SEPA-Lastschrift genauer betrachtet werden.
Gerade in der Reisebranche reicht es jedoch nicht aus, eine zusätzliche Zahlungsmethode technisch in den Checkout einzubauen. Zwischen Buchung und Leistungserbringung können Wochen oder Monate liegen. Damit verändern sich Anforderungen an Zahlungszeitpunkte, Ausfallrisiken, Liquidität, Forderungsmanagement und interne Prozesse.
Für Loveholidays bestand die Aufgabe deshalb darin, nicht einfach einen Anbieter auszuwählen, sondern zunächst den deutschen Markt zu verstehen. Wir haben Marktstandards und Wettbewerber betrachtet, unterschiedliche Umsetzungsmodelle analysiert und bewertet, welche Optionen langfristig zum Geschäftsmodell und den bestehenden Prozessen passen.
In dieser Fallstudie zeige ich, wie aus dieser Analyse eine belastbare Entscheidungsgrundlage für Loveholidays entstand und was andere Onlineshops aus dem Projekt für die Auswahl ihrer Zahlungsmethoden mitnehmen können.
Warum die Wahl der richtigen Zahlungsmethoden weit mehr ist als eine technische Entscheidung
Fast jeder Onlineshop bietet heute die klassischen Zahlungsmethoden wie Kreditkarte, PayPal oder Apple Pay an. Viele Händler orientieren sich dabei an Wettbewerbern oder übernehmen einfach den Standard ihres Shopsystems oder Zahlungsdienstleisters. Für viele Geschäftsmodelle funktioniert dieser Ansatz durchaus.
Sobald jedoch höhere Warenkörbe, internationale Märkte oder besondere Geschäftsmodelle ins Spiel kommen, reicht dieser Standard häufig nicht mehr aus. Dann stellt sich nicht mehr nur die Frage, welche Zahlungsmethoden Kunden erwarten, sondern auch, welche Auswirkungen diese auf Prozesse, Liquidität und Risiken haben.
Besonders deutlich wird das in der Reisebranche. Anders als im klassischen E-Commerce wird die eigentliche Leistung oft erst Wochen oder Monate nach der Buchung erbracht. Gleichzeitig erwarten Kunden flexible Zahlungsmöglichkeiten – beispielsweise eine Anzahlung bei der Buchung und die Begleichung des Restbetrags erst kurz vor Reiseantritt. Manche Kunden bevorzugen zudem den Rechnungskauf oder die SEPA-Lastschrift, obwohl zu diesem Zeitpunkt noch keine Zahlung erfolgt ist, sondern lediglich ein Zahlungsversprechen besteht.
Genau diese Besonderheiten stellen hohe Anforderungen an die internen Prozesse. Buchungen müssen bestätigt werden, obwohl das Geld teilweise noch gar nicht eingegangen ist. Zahlungspläne müssen überwacht, Restzahlungen rechtzeitig eingezogen und mögliche Zahlungsausfälle berücksichtigt werden. Nicht jede Zahlungsmethode lässt sich dabei problemlos mit jedem Geschäftsmodell kombinieren.
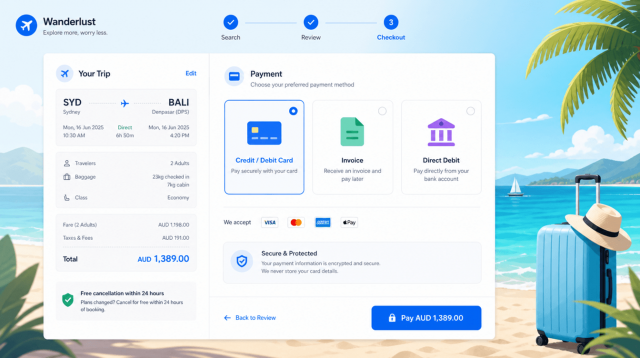
Vor genau dieser Herausforderung stand auch Loveholidays. Als internationaler Reiseveranstalter verfügte das Unternehmen bereits über eine breite Auswahl an Zahlungsmethoden. Für den deutschen Markt sollte das Angebot jedoch um Rechnungskauf und SEPA-Lastschrift erweitert werden – zwei Zahlungsarten, die hierzulande eine deutlich höhere Akzeptanz besitzen als in vielen anderen europäischen Ländern.
Die Herausforderung bestand allerdings nicht darin, diese Zahlungsmethoden technisch anzubinden. Vielmehr musste zunächst verstanden werden, wie Wettbewerber diese Zahlungsarten einsetzen, welche Prozesse dahinterstehen und ob eine Eigenentwicklung oder die Zusammenarbeit mit spezialisierten Dienstleistern langfristig die bessere Lösung darstellt. Erst auf Basis dieser Erkenntnisse konnte eine fundierte Entscheidung getroffen werden.
4 typische Fehler bei der Auswahl von Zahlungsmethoden
- Zahlungsmethoden ausschließlich nach ihrer Beliebtheit auswählen. Nur weil eine Zahlungsart häufig genutzt wird, passt sie nicht automatisch zum eigenen Geschäftsmodell.
- Operative Prozesse unterschätzen. Zahlungsarten wie Rechnungskauf oder SEPA-Lastschrift beeinflussen Buchhaltung, Forderungsmanagement, Mahnprozesse und Liquiditätsplanung erheblich.
- Besonderheiten einzelner Branchen ignorieren. Geschäftsmodelle mit Anzahlungen, wiederkehrenden Zahlungen oder einer Leistungserbringung in der Zukunft benötigen häufig deutlich komplexere Payment-Prozesse.
- Den falschen Zahlungsdienstleister wählen. Nicht jeder Anbieter unterstützt jedes Geschäftsmodell gleichermaßen. Unterschiede bestehen beispielsweise bei Risikoprüfung, Zahlungsplänen, Forderungsmanagement oder der Unterstützung internationaler Märkte.
Viele Unternehmen konzentrieren sich zunächst auf die technische Integration neuer Zahlungsmethoden. Die eigentlichen Herausforderungen entstehen jedoch häufig erst nach dem Go-live. Sobald Zahlungen nicht mehr sofort erfolgen, sondern gestaffelt eingezogen oder erst zu einem späteren Zeitpunkt fällig werden, verändern sich auch die internen Abläufe.
Hinzu kommt, dass einige Zahlungsdienstleister bestimmte Geschäftsmodelle bewusst ausschließen oder nur eingeschränkt unterstützen. Gerade in der Reisebranche bewerten viele Anbieter das Risiko aufgrund der langen Zeitspanne zwischen Zahlung und Leistungserbringung deutlich strenger. Dadurch unterscheiden sich nicht nur die verfügbaren Zahlungsmethoden, sondern oftmals auch Vertragsbedingungen, Sicherheitsleistungen oder Auszahlungsmodelle.
Ein weiterer Fehler besteht darin, sich ausschließlich auf einzelne Zahlungsarten zu konzentrieren. Erfolgreiche Unternehmen betrachten stattdessen den gesamten Zahlungsprozess – von der Auswahl der Zahlungsmethode über die technische Integration bis hin zu Risiko, Buchhaltung, Auszahlung und Customer Experience.
Welche Zahlungsmethoden passen zu welchem Geschäftsmodell?
Eine hohe Conversion ist für nahezu jeden Onlineshop wichtig. Trotzdem sollte die Auswahl der Zahlungsmethoden nicht allein danach erfolgen, welche Bezahlart im Checkout besonders beliebt ist. Entscheidend ist, ob sie auch zu den Zahlungszeitpunkten, dem Leistungsmodell, den durchschnittlichen Warenkörben, den Zielmärkten und den internen Prozessen des Unternehmens passt.
Ein Händler, der physische Ware wenige Tage nach der Bestellung versendet, hat andere Anforderungen als ein Reiseanbieter, der eine Leistung verkauft, die möglicherweise erst Monate später erbracht wird. In der Reisebranche kommen häufig Anzahlungen, spätere Restzahlungen, Umbuchungen, Stornierungen und Erstattungen hinzu. Außerdem muss geklärt werden, wann eine Buchung verbindlich bestätigt werden kann und wie mit Zahlungen umgegangen wird, die noch nicht endgültig gesichert sind.
Rechnungskauf und SEPA-Lastschrift sind dafür gute Beispiele. Bei beiden Zahlungsmethoden kann der Kunde den Buchungsprozess abschließen, ohne dass zu diesem Zeitpunkt bereits ein unumkehrbarer Zahlungseingang vorliegt. Das Unternehmen muss deshalb festlegen, wie offene Forderungen, Rücklastschriften, fehlgeschlagene Einzüge und Zahlungspläne behandelt werden. Auch die Frage, ob diese Aufgaben intern übernommen oder an einen spezialisierten Partner ausgelagert werden, hat erheblichen Einfluss auf die spätere Lösung.
Statt Zahlungsmethoden pauschal bestimmten Branchen zuzuordnen, sollten sie anhand ihrer konkreten Eigenschaften bewertet werden:
| Zahlungsmethode | Typischer Nutzen | Was vor der Einführung geprüft werden sollte |
|---|---|---|
| Kreditkarte | International verbreitet, schnelle Autorisierung, für einmalige und wiederkehrende Zahlungen einsetzbar | Akzeptiert der Anbieter das Geschäftsmodell? Wie funktionieren Autorisierung, spätere Belastung, Teilzahlungen, Erstattungen und Chargebacks? |
| PayPal | Bekannter Wallet-Checkout, bestehende Kundenzugänge und meist geringer Eingabeaufwand | Welche Kosten, Einbehalte, Konfliktfälle und Abhängigkeiten entstehen? Lassen sich Anzahlungen, spätere Zahlungen und Erstattungen passend abbilden? |
| Apple Pay und Google Pay | Schneller, insbesondere mobil komfortabler Checkout auf Basis einer hinterlegten Karte | Die Wallet ersetzt nicht die Kartenakzeptanz im Hintergrund. Zu prüfen sind Geräteabdeckung, technische Einbindung und die Unterstützung durch PSP und Acquirer. |
| Rechnungskauf | Kunde muss nicht unmittelbar im Checkout bezahlen; kann Vertrauen und Abschlussbereitschaft stärken | Wer übernimmt Bonitätsprüfung, Zahlungsüberwachung, Mahnwesen und Ausfallrisiko? Ist Rechnungskauf bei einer erst später erbrachten Leistung überhaupt passend umsetzbar? |
| SEPA-Lastschrift | Geeignet für vereinbarte Einzüge und wiederkehrende oder terminierte Zahlungen | Mandat, Vorabinformation, Einzugstermine, Rücklastschriften und Wiederholungsversuche müssen sauber organisiert sein. Eine Lastschrift ist keine sofortige Zahlungsgarantie. |
| Raten- oder Teilzahlung | Verteilt höhere Beträge auf mehrere Zahlungstermine und kann größere Buchungen erleichtern | Es muss zwischen einem eigenen Zahlungsplan und einer Finanzierung durch Dritte unterschieden werden. Regulierung, Ausfallrisiko, Fälligkeiten und Kundenkommunikation unterscheiden sich deutlich. |
| Bankbasierte Direktzahlung | Zahlung wird aus dem Onlinebanking des Kunden angestoßen und kann eine Alternative zu Karten oder Wallets sein | Marktakzeptanz, Rückerstattungsprozesse, Zahlungsbestätigung und die Eignung für spätere Teilbeträge müssen geprüft werden. |
Was eine passende Auswahl der Zahlungsmethoden bewirkt
- Kunden erhalten Zahlungsarten, die zu ihren Erwartungen, Zahlungszeitpunkten und ihrer finanziellen Situation passen.
- Buchung, Leistungserbringung, Erstattung und Forderungsmanagement lassen sich von Beginn an aufeinander abstimmen.
- Zahlungsdienstleister werden nach ihrer tatsächlichen Eignung für das Geschäftsmodell ausgewählt und nicht nur nach der Anzahl verfügbarer Bezahlarten.
Was vor der Einführung geklärt sein sollte
- Wer übernimmt Zahlungsüberwachung, Rücklastschriften, Mahnprozesse und mögliche Zahlungsausfälle?
- Wann gilt eine Zahlung tatsächlich als gesichert und wie passt dieser Zeitpunkt zur Buchung und späteren Leistungserbringung?
- Lassen sich Anzahlungen, Restzahlungen, Stornierungen und Erstattungen mit der gewählten Zahlungsart sauber abbilden?
Welche Faktoren im Checkout zusammenspielen
- Kundenpräferenzen entscheiden mit darüber, welche Zahlungsarten im Checkout tatsächlich relevant sind.
- Zahlungszeitpunkt, Risiko und operative Prozesse bestimmen, ob eine Bezahlart auch wirtschaftlich zum Geschäftsmodell passt.
- Erst das Zusammenspiel aus Checkout, Zahlungsprozess und Dienstleister ergibt eine langfristig tragfähige Lösung.
Wo Standardlösungen an Grenzen stoßen
- Zahlungsarten unterscheiden sich deutlich bei Ausfallrisiko, Rückabwicklung und Zeitpunkt des tatsächlichen Zahlungseingangs.
- Nicht jeder Zahlungsdienstleister unterstützt Anzahlungen, spätere Restzahlungen oder langfristig im Voraus verkaufte Leistungen.
- Beim Eintritt in neue Märkte müssen lokale Zahlungspräferenzen und bestehende interne Prozesse gemeinsam berücksichtigt werden.
Warum die Wahl des Zahlungsdienstleisters genauso wichtig ist wie die Zahlungsmethode
Viele Unternehmen konzentrieren sich zunächst darauf, welche Zahlungsmethoden angeboten werden sollen. Die eigentliche Herausforderung liegt jedoch häufig eine Ebene darunter: Welcher Zahlungsdienstleister kann diese Anforderungen überhaupt zuverlässig abbilden?
Gerade in komplexeren Branchen unterscheiden sich Anbieter erheblich. Einige Zahlungsdienstleister konzentrieren sich auf klassische E-Commerce-Modelle mit sofortiger Zahlung und schneller Warenlieferung. Andere verfügen über spezialisierte Lösungen für Geschäftsmodelle mit Anzahlungen, Zahlungsplänen oder einer Leistungserbringung weit in der Zukunft.
Genau diese Fragestellung stand im Mittelpunkt des Projekts mit Loveholidays. Rechnungskauf und SEPA-Lastschrift sollten nicht einfach technisch ergänzt werden. Zunächst musste geklärt werden, wie etablierte Wettbewerber diese Zahlungsarten einsetzen, welche Prozesse dafür intern notwendig sind und welche Aufgaben sinnvoll an spezialisierte Dienstleister ausgelagert werden können. Dazu haben wir unter anderem die Vor- und Nachteile einer Eigenabwicklung gegenüber externen Lösungen strukturiert gegenübergestellt.
Das Ergebnis war bewusst keine vorschnelle Produktempfehlung. Die relevanten Optionen wurden dokumentiert, Marktstandards validiert und so aufbereitet, dass auch interne Stakeholder außerhalb des Payment-Bereichs die jeweiligen Vor- und Nachteile nachvollziehen konnten. Auf dieser Basis konnte Loveholidays zwei konkrete Lösungsansätze identifizieren und deren weitere Umsetzung gezielt prüfen.
Was Loveholidays für die Entscheidung brauchte
- Transparenz darüber, welche Lösungen Rechnungskauf und SEPA-Lastschrift passend zum eigenen Geschäftsmodell abbilden können.
- Einen Vergleich zwischen Eigenabwicklung und spezialisierten externen Lösungen einschließlich der jeweiligen Prozess- und Risikofolgen.
- Eine nachvollziehbare Entscheidungsgrundlage, mit der auch Stakeholder außerhalb des Payment-Bereichs die Optionen bewerten können.
Welche Punkte im Anbietervergleich entscheidend waren
- Nicht nur die verfügbare Zahlungsmethode, sondern auch Risikoprüfung, Zahlungspläne und operative Abwicklung mussten zum Modell passen.
- Die Anforderungen des deutschen Marktes mussten mit einem international ausgerichteten Geschäftsmodell zusammengebracht werden.
- Unterschiede zwischen den Lösungsansätzen mussten strukturiert bewertet werden, bevor eine technische Umsetzung sinnvoll entschieden werden konnte.
Fazit
Die Auswahl von Zahlungsmethoden im Onlineshop ist weit mehr als eine technische Checkout-Entscheidung. Gerade bei Geschäftsmodellen wie Reisen beeinflussen Zahlungsarten auch Risiken, Liquidität, interne Abläufe und die spätere Leistungserbringung.
Der Praxisfall von Loveholidays zeigt, warum eine fundierte Payment-Strategie bereits vor der technischen Umsetzung beginnt. Durch die Analyse des deutschen Marktes, den Vergleich verschiedener Umsetzungsmodelle und die Bewertung der jeweiligen Vor- und Nachteile entstand eine belastbare Entscheidungsgrundlage. Statt direkt einen Zahlungsdienstleister auszuwählen, wurden zunächst die Anforderungen des Geschäftsmodells definiert und darauf aufbauend passende Optionen identifiziert.
Für andere Onlineshops ist der Case deshalb ein gutes Beispiel dafür, Zahlungsmethoden nicht allein nach Bekanntheit oder Nachfrage auszuwählen. Entscheidend ist, ob Zahlungsart, Geschäftsmodell, operative Prozesse und Zahlungsdienstleister tatsächlich zusammenpassen.
Deine nächsten Schritte
- Analysiere dein Geschäftsmodell: Prüfe, welche Anforderungen deine Produkte oder Dienstleistungen an Zahlungsarten und Zahlungsprozesse stellen.
- Betrachte den gesamten Zahlungsprozess: Beziehe neben der Conversion auch Risiken, Liquidität, Buchhaltung und operative Abläufe in deine Entscheidung ein.
- Vergleiche Lösungen strukturiert: Bewerte Zahlungsdienstleister nicht nur nach Kosten oder verfügbaren Zahlungsmethoden, sondern danach, wie gut sie zu deinem Geschäftsmodell passen.
FAQ – Häufige Fragen zu Zahlungsmethoden
Das hängt von deiner Zielgruppe, deinem Geschäftsmodell und den Zielmärkten ab. In Deutschland gehören Kreditkarte, PayPal, Apple Pay, Google Pay, Rechnungskauf und SEPA-Lastschrift zu den wichtigsten Zahlungsmethoden. Welche davon sinnvoll sind, sollte jedoch immer anhand der individuellen Anforderungen bewertet werden.
Neben Kreditkarte und digitalen Wallets sind insbesondere PayPal und Rechnungskauf sehr beliebt. Gerade der Rechnungskauf genießt in Deutschland ein hohes Vertrauen und kann die Conversion in vielen Branchen positiv beeinflussen.
Zwischen Buchung und Reisebeginn liegen häufig mehrere Wochen oder Monate. Zusätzlich arbeiten viele Reiseanbieter mit Anzahlungen und Restzahlungen. Dadurch entstehen besondere Anforderungen an Zahlungsprozesse, Liquiditätsplanung und Risikomanagement, die nicht jeder Zahlungsdienstleister gleichermaßen unterstützen kann.
Nein. Zwar bieten viele Anbieter ähnliche Zahlungsarten an, sie unterscheiden sich jedoch deutlich bei Themen wie Branchenfokus, Risikobewertung, Auszahlungsmodellen, Zahlungsplänen oder der Unterstützung internationaler Geschäftsmodelle. Deshalb sollte die Auswahl immer auf Basis der eigenen Anforderungen erfolgen.
Eine externe Beratung ist insbesondere dann sinnvoll, wenn neue Märkte erschlossen, zusätzliche Zahlungsmethoden eingeführt oder bestehende Zahlungsprozesse optimiert werden sollen. Ein neutraler Blick auf Marktstandards, Anbieter und Prozessabläufe hilft dabei, Fehlentscheidungen zu vermeiden und eine langfristig tragfähige Payment-Strategie zu entwickeln.