Zusammenfassung
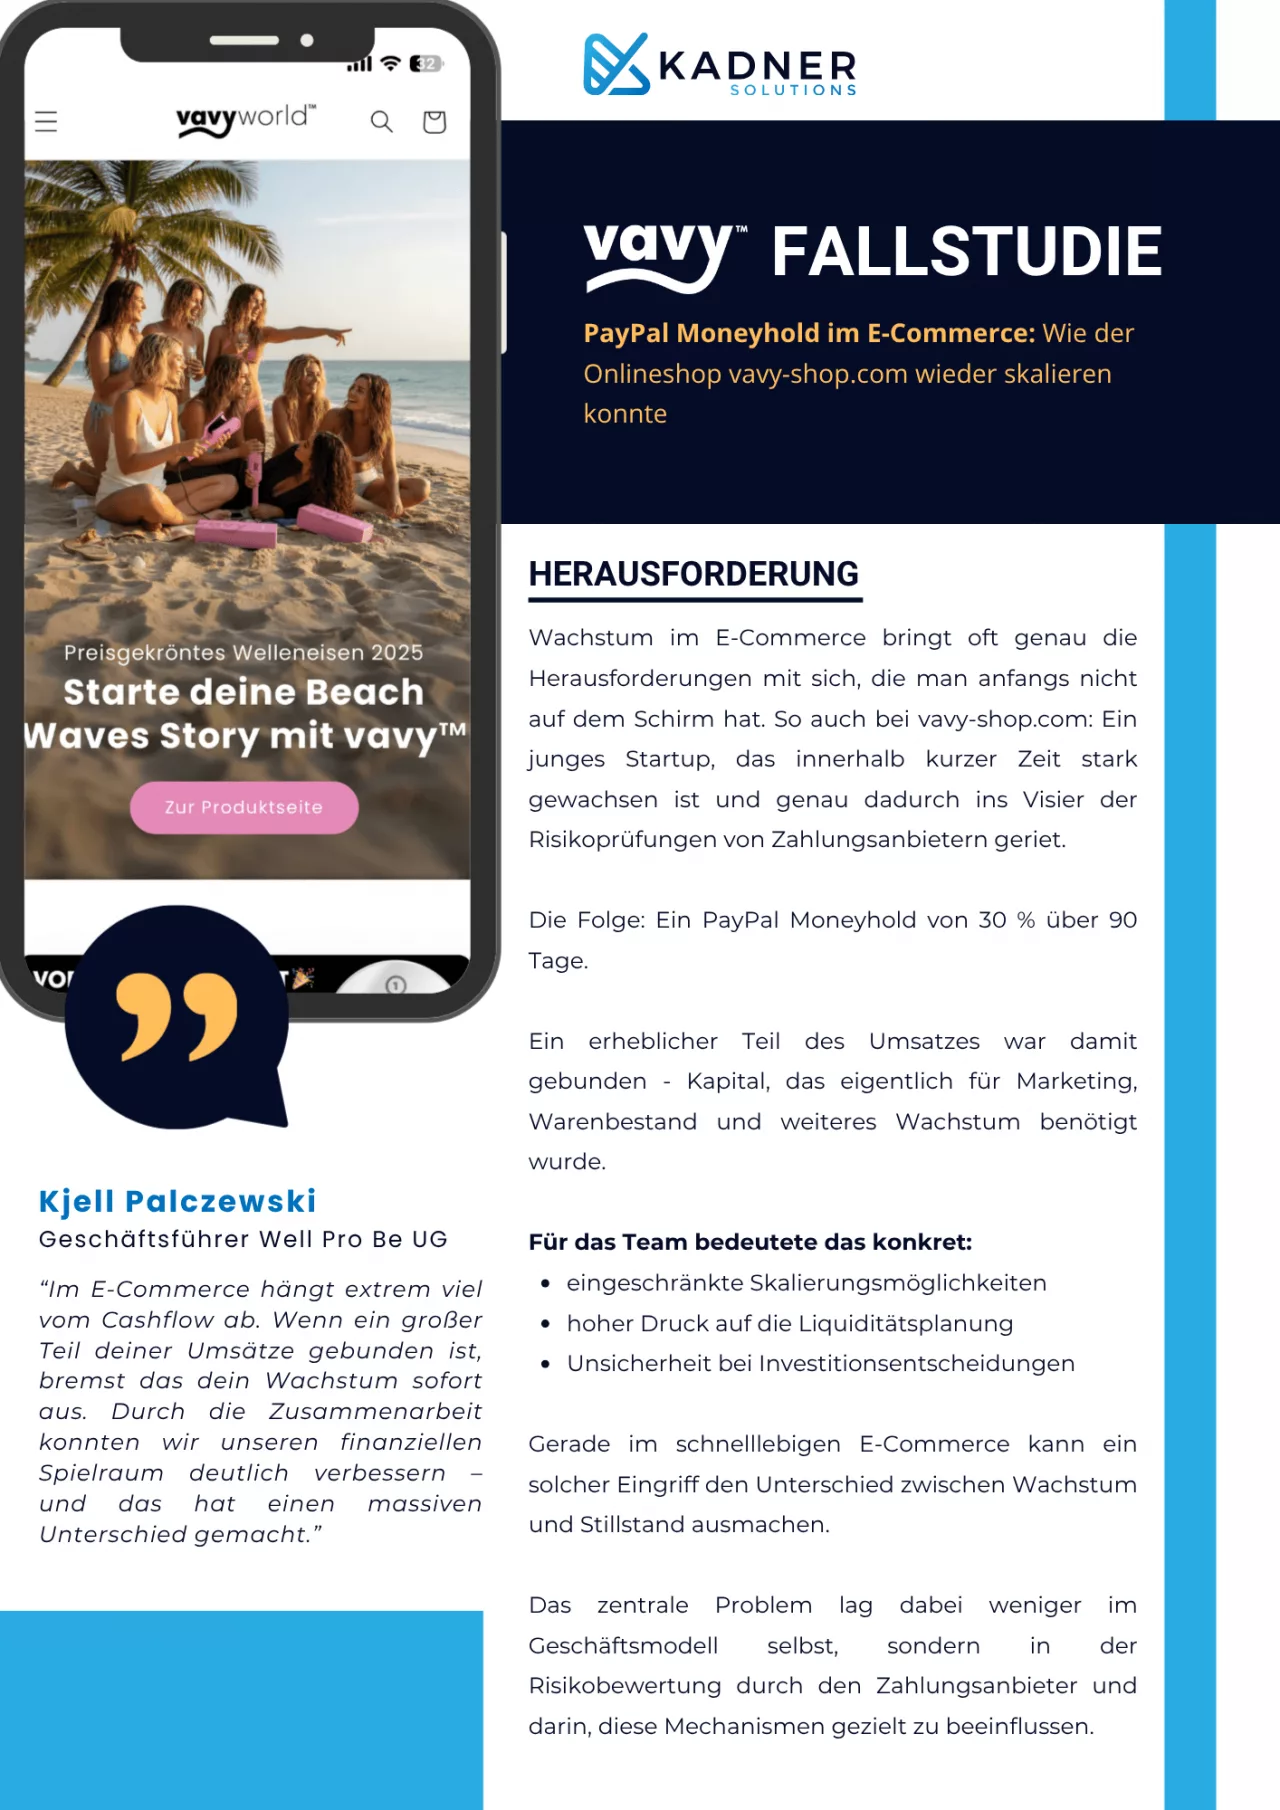
Starkes Wachstum ist für einen Onlineshop grundsätzlich positiv. Gleichzeitig kann es dazu führen, dass Zahlungsanbieter das Risikoprofil eines Händlerkontos neu bewerten. Genau damit war die Well Pro Be UG konfrontiert: PayPal hielt 30 % der Umsätze für 90 Tage zurück. Ein erheblicher Teil der Liquidität stand damit nicht für Warenbestand, Marketing und weiteres Wachstum zur Verfügung.
Im Rahmen der Zusammenarbeit haben wir die Ausgangssituation analysiert, relevante Einflussfaktoren auf die Risikobewertung eingeordnet und den Austausch mit dem Zahlungsanbieter gezielt begleitet. Das kurzfristige Ergebnis: Der Moneyhold sank von 30 % auf 20 %, die Haltefrist von 90 auf 60 Tage. Zusätzlich konnte das Auszahlungslimit erhöht werden.
Der Fall zeigt, dass ein Moneyhold nicht zwangsläufig unverändert bestehen bleiben muss. Entscheidend ist, die individuelle Risikosituation zu verstehen und die relevanten Faktoren strukturiert aufzubereiten, statt ausschließlich auf eine Freigabe der einbehaltenen Beträge zu warten.
In dieser Fallstudie zeige ich anhand der Well Pro Be UG, wie ein PayPal Moneyhold die Liquidität eines wachsenden E-Commerce-Unternehmens beeinflussen kann, welche Faktoren bei der Analyse relevant sind und wie sich die konkrete Situation des Unternehmens verbessern ließ. Gleichzeitig ordne ich ein, was andere Onlinehändler aus diesem Praxisfall mitnehmen können.
Was ist ein PayPal Moneyhold und warum betrifft er gerade wachsende Onlineshops?
Du investierst in Marketing, deine Bestellungen steigen und dein Unternehmen entwickelt sich genau so, wie du es dir vorgestellt hast. Plötzlich erhältst du jedoch die Nachricht, dass PayPal einen Teil deiner Umsätze für mehrere Wochen oder Monate einbehält. Obwohl deine Kunden bereits bezahlt haben, kannst du nicht mehr vollständig über dein eigenes Geld verfügen.
Genau das beschreibt einen PayPal Moneyhold. Dabei handelt es sich um eine Sicherheitsreserve, die PayPal nutzt, um sich gegen mögliche Risiken wie Rückbuchungen, Käuferschutzfälle oder Zahlungsausfälle abzusichern. Für den Händler bedeutet das jedoch vor allem eines: weniger Liquidität.
Besonders häufig trifft dieses Thema Unternehmen, die sich in einer Wachstumsphase befinden. Steigende Umsätze wirken zwar positiv, können aus Sicht eines Zahlungsdienstleisters aber auch ein erhöhtes Risiko darstellen. Das gilt insbesondere dann, wenn sich Bestellvolumen, Durchschnittsbestellwerte oder Produktportfolio innerhalb kurzer Zeit stark verändern.
Viele Händler gehen zunächst davon aus, dass sie etwas falsch gemacht haben. Tatsächlich ist ein Moneyhold jedoch häufig das Ergebnis automatisierter Risikobewertungen. Diese berücksichtigen zahlreiche Faktoren, die weit über Umsatz oder Unternehmensgröße hinausgehen.
Die eigentliche Herausforderung besteht deshalb nicht darin, den Moneyhold einfach hinzunehmen. Viel wichtiger ist es zu verstehen, welche Kriterien die Risikobewertung beeinflussen und welche Stellschrauben grundsätzlich existieren.
Wie groß die Auswirkungen sein können, zeigt die Fallstudie des Onlineshops der Well Pro Be UG. Das Unternehmen wuchs innerhalb kurzer Zeit stark und geriet dadurch in den Fokus der Risikoprüfung von PayPal. Die Folge war ein Moneyhold von 30 % über 90 Tage. Ein erheblicher Teil des verfügbaren Kapitals war damit gebunden – Geld, das eigentlich für Marketing, Warenbestand und weiteres Wachstum benötigt wurde. Für das Unternehmen führte dies zu eingeschränkten Skalierungsmöglichkeiten, einer deutlich anspruchsvolleren Liquiditätsplanung und größerer Unsicherheit bei Investitionsentscheidungen.
Gerade im E-Commerce entscheidet der Cashflow häufig darüber, ob ein Unternehmen Chancen nutzen kann oder gezwungen ist, auf die Bremse zu treten. Deshalb lohnt es sich, die Hintergründe eines Moneyholds genauer zu verstehen, bevor aus einer temporären Einschränkung ein dauerhaftes Wachstumshemmnis wird.
4 typische Probleme, die du bei einem PayPal Moneyhold vermeiden solltest
- Den Moneyhold als unveränderlich akzeptieren. Viele Händler gehen davon aus, dass sie lediglich abwarten können. Dadurch vergeht wertvolle Zeit, in der sich die Situation häufig bereits verbessern ließe.
- Die Ursache ausschließlich bei PayPal suchen. In vielen Fällen liegt das eigentliche Problem nicht beim Zahlungsanbieter selbst, sondern bei Faktoren, die dessen Risikobewertung beeinflussen.
- Liquiditätsengpässe zu spät erkennen. Wenn ein erheblicher Teil deiner Umsätze zurückgehalten wird, solltest du deine Finanzplanung sofort anpassen. Andernfalls können Marketing, Wareneinkauf oder laufende Kosten schnell zum Problem werden.
- Nur kurzfristig denken. Wer lediglich versucht, den aktuellen Moneyhold aufzuheben, übersieht häufig strukturelle Schwachstellen. Diese können später erneut zu Einschränkungen führen – bei PayPal oder auch bei anderen Zahlungsanbietern.
Ein häufiger Fehler besteht darin, den Moneyhold lediglich als technische Entscheidung von PayPal zu betrachten. Tatsächlich bewertet ein Zahlungsanbieter permanent das Risiko eines Händlerkontos. Verändert sich dieses Risikoprofil, ändern sich häufig auch die Auszahlungsbedingungen. Deshalb lohnt sich der Blick auf die Ursachen deutlich mehr als die Suche nach einer schnellen Sofortlösung.
Ebenso kritisch ist eine unzureichende Liquiditätsplanung. Viele Händler kalkulieren mit ihren Umsätzen, obwohl ein Teil des Geldes für mehrere Wochen oder Monate gar nicht verfügbar ist. Dadurch entstehen vermeidbare Engpässe bei Marketingbudgets, Warenbestellungen oder Personalentscheidungen.
Langfristig zahlt sich deshalb eine stabile Payment-Strategie aus. Wer seine Zahlungsprozesse regelmäßig überprüft und versteht, wie Zahlungsanbieter Risiken einschätzen, reduziert nicht nur die Wahrscheinlichkeit eines Moneyholds. Gleichzeitig verbessert sich häufig auch die Zusammenarbeit mit anderen Payment-Providern.
Merksatz: Ein PayPal Moneyhold entsteht selten ohne Grund. Je besser du verstehst, wie Zahlungsanbieter Risiken bewerten, desto größer sind deine Möglichkeiten, die eigene Situation nachhaltig zu verbessern.
Warum PayPal Geld einbehält – Die häufigsten Ursachen
Ein Moneyhold dient aus Sicht des Zahlungsanbieters als Sicherheitsreserve. Damit sollen potenzielle finanzielle Risiken abgesichert werden, falls beispielsweise Rückbuchungen, Käuferschutzfälle oder Rückerstattungen auftreten.
Besonders häufig entsteht ein Moneyhold nicht aufgrund eines einzelnen Ereignisses, sondern durch das Zusammenspiel mehrerer Faktoren. Wächst ein Unternehmen sehr schnell oder verändert sich das Kaufverhalten der Kunden deutlich, reagieren viele Risikomodelle automatisch vorsichtiger.
Die folgende Übersicht zeigt typische Einflussfaktoren.
| Einflussfaktor | Warum er relevant ist |
|---|---|
| Stark steigende Umsätze | Schnelles Wachstum erhöht aus Sicht des Zahlungsanbieters das Risiko. |
| Neues Unternehmen | Es fehlen historische Erfahrungswerte für die Risikobewertung. |
| Hohe Retourenquote | Viele Rücksendungen können auf Qualitäts- oder Lieferprobleme hindeuten. |
| Chargebacks | Rückbelastungen gelten als wichtiger Risikofaktor. |
| Viele Käuferschutzfälle | Erhöhen die Wahrscheinlichkeit finanzieller Verluste. |
| Lange Lieferzeiten | Kunden eröffnen häufiger Konfliktfälle oder Rückfragen. |
| Neue Produktkategorien | Veränderte Sortimente führen häufig zu einer erneuten Risikoprüfung. |
| Stark steigende Warenkörbe | Ein höheres Transaktionsvolumen verändert das Gesamtrisiko. |
| Saisonale Umsatzspitzen | Plötzliche Ausschläge wirken für automatisierte Systeme oft ungewöhnlich. |
Keiner dieser Punkte bedeutet automatisch, dass ein Moneyhold eingeführt wird. Häufen sich jedoch mehrere Faktoren gleichzeitig, steigt die Wahrscheinlichkeit einer restriktiveren Risikobewertung deutlich.
Vorteile einer frühzeitigen Analyse
- Liquiditätsengpässe lassen sich früher erkennen.
- Risiken können häufig bereits vor einer Eskalation reduziert werden.
- Die Kommunikation mit dem Zahlungsanbieter wird deutlich fundierter.
Herausforderungen
- Nicht alle Einflussfaktoren sind auf den ersten Blick sichtbar.
- Die Bewertungskriterien von Zahlungsanbietern sind komplex und ändern sich regelmäßig.
- Ohne Erfahrung fällt es schwer, die wirklich relevanten Stellschrauben zu identifizieren.
PayPal Moneyhold reduzieren – Welche Möglichkeiten Händler grundsätzlich haben
Wenn PayPal einen Teil deiner Umsätze einbehält, ist der erste Impuls häufig derselbe: möglichst schnell mit dem Support Kontakt aufnehmen und die Freigabe des Geldes verlangen. Das allein führt jedoch nur selten zum gewünschten Ergebnis.
Erfolgreicher ist ein strukturierter Ansatz. Denn bevor ein Zahlungsanbieter seine Risikobewertung verändert, muss nachvollziehbar sein, warum das bestehende Risiko heute geringer ist als zum Zeitpunkt der ursprünglichen Entscheidung.
Deshalb lohnt es sich zunächst, die eigene Situation objektiv zu analysieren. Welche Veränderungen hat dein Unternehmen in den vergangenen Monaten durchlaufen? Sind die Umsätze stark gestiegen? Haben sich Lieferzeiten verändert? Sind neue Produkte hinzugekommen oder wurden internationale Märkte erschlossen? All diese Faktoren können Einfluss auf die Risikobewertung haben.
Im nächsten Schritt solltest du prüfen, welche Kennzahlen dein Unternehmen tatsächlich auszeichnen. Eine geringe Retourenquote, niedrige Chargeback-Raten oder zuverlässige Lieferprozesse sprechen grundsätzlich für ein stabiles Geschäftsmodell. Diese Informationen sollten nachvollziehbar dokumentiert sein.
Ebenso wichtig ist eine professionelle Kommunikation mit dem Zahlungsanbieter. Je transparenter und strukturierter relevante Informationen aufbereitet werden, desto einfacher kann eine Neubewertung erfolgen. Dabei geht es jedoch nicht darum, möglichst viele Unterlagen einzureichen, sondern die entscheidenden Informationen verständlich darzustellen.
Wie dieser Prozess im Detail aufgebaut wird, unterscheidet sich allerdings von Unternehmen zu Unternehmen. Genau deshalb gibt es keine allgemeingültige Checkliste, die bei jedem Händler automatisch zum Erfolg führt.
Vorteile einer strukturierten Vorgehensweise
- Du erkennst die tatsächlichen Ursachen statt nur die Symptome.
- Entscheidungen basieren auf nachvollziehbaren Daten.
- Die Wahrscheinlichkeit einer positiven Neubewertung kann steigen.
Herausforderungen
- Die relevanten Einflussfaktoren unterscheiden sich je nach Geschäftsmodell.
- Nicht jede Kennzahl hat dieselbe Bedeutung für jeden Zahlungsanbieter.
- Ohne Erfahrung ist schwer einzuschätzen, welche Informationen tatsächlich entscheidend sind.
Fallstudie PayPal Moneyhold reduzieren – Wie Well Pro wieder mehr Liquidität gewann
Wie sich eine strukturierte Analyse in der Praxis auswirken kann, zeigt die Zusammenarbeit mit der Well Pro Be UG.
Die Well Pro Be UG befand sich in einer starken Wachstumsphase. Umsatz und Bestellvolumen stiegen innerhalb kurzer Zeit deutlich. Gleichzeitig wurde das Händlerkonto von PayPal neu bewertet – mit unmittelbaren Auswirkungen auf die verfügbare Liquidität.
Die Folge war ein PayPal Moneyhold von 30 % über 90 Tage. Damit stand ein erheblicher Teil der Umsätze nicht unmittelbar zur Verfügung. Gerade für ein wachsendes Unternehmen hatte das spürbare Auswirkungen auf Liquidität, Warenbestand und Marketingbudget.
Unser Ansatz war deshalb nicht, lediglich eine schnelle Freigabe der einbehaltenen Beträge einzufordern. Zunächst haben wir die Situation systematisch analysiert und geprüft, welche Faktoren für die Risikobewertung des Händlerkontos relevant waren.
Auf dieser Basis wurden die relevanten Stellschrauben identifiziert und der Austausch mit dem Zahlungsanbieter gezielt begleitet. Dazu gehörten die Bewertung bestehender Zahlungsstrukturen, die strukturierte Aufbereitung relevanter Informationen und die Einordnung der Faktoren, die das Risikoprofil beeinflussen. Welche Maßnahmen sinnvoll sind, hängt allerdings immer von der konkreten Situation des jeweiligen Händlers ab.
Die Verbesserung war kurzfristig klar messbar:
| Ausgangssituation | Kurzfristiges Ergebnis |
|---|---|
| 30 % Moneyhold | 20 % Moneyhold |
| 90 Tage Haltefrist | 60 Tage Haltefrist |
| Begrenzte Liquidität | Höheres Auszahlungslimit |
| Eingeschränktes Wachstum | Mehr finanzieller Spielraum |
Für die Well Pro Be UG bedeutete das vor allem mehr verfügbaren finanziellen Spielraum. Weniger gebundener Umsatz und eine kürzere Haltefrist verbesserten die Liquidität und damit die Voraussetzungen, Warenbestand, Marketing und weiteres Wachstum verlässlicher zu planen.
Der Case der Well Pro Be UG zeigt, dass sich ein bestehender Moneyhold durch eine strukturierte Analyse und eine gezielte Begleitung verbessern kann. Das konkrete Ergebnis lässt sich nicht pauschal auf andere Händler übertragen, macht aber deutlich, warum es sich lohnt, die Ursachen hinter einer Risikobewertung genauer zu betrachten.

Fazit
Ein PayPal Moneyhold kann gerade für wachsende E-Commerce-Unternehmen schnell zu einem Liquiditätsproblem werden. Der Fall der Well Pro Be UG zeigt zugleich, dass die Bedingungen nicht zwangsläufig unverändert bleiben müssen. Entscheidend ist, die Ursachen der Risikobewertung zu verstehen und die eigene Situation strukturiert aufzubereiten.
Bei der Well Pro Be UG sank der Moneyhold von 30 % auf 20 %, die Haltefrist verkürzte sich von 90 auf 60 Tage und das Auszahlungslimit wurde erhöht. Damit stand dem Unternehmen wieder mehr Liquidität für das operative Geschäft und weiteres Wachstum zur Verfügung.
Für andere Händler ist der Case deshalb vor allem ein konkretes Beispiel dafür, warum sich eine genaue Analyse lohnt, wenn PayPal einen relevanten Teil der Umsätze zurückhält.
Deine nächsten Schritte
- Prüfe, ob sich Umsatzentwicklung, Retouren, Chargebacks oder Lieferzeiten in den vergangenen Monaten deutlich verändert haben.
- Analysiere, welche Auswirkungen ein möglicher Moneyhold auf deine Liquiditätsplanung und dein Wachstum hätte.
- Hinterfrage regelmäßig deine Payment-Prozesse und Risikofaktoren, bevor Einschränkungen entstehen oder sich weiter verschärfen.
FAQ – Häufige Fragen zum PayPal Moneyhold
Ein PayPal Moneyhold ist eine Sicherheitsreserve. Dabei behält PayPal einen Teil deiner Umsätze für einen festgelegten Zeitraum ein, um mögliche finanzielle Risiken wie Rückbuchungen oder Käuferschutzfälle abzusichern. Das Geld bleibt dein Eigentum, steht dir jedoch zunächst nicht vollständig zur Verfügung.
Ein Moneyhold entsteht in der Regel aufgrund einer automatisierten Risikobewertung. Einfluss nehmen unter anderem stark steigende Umsätze, ein junges Unternehmen, hohe Retourenquoten, Chargebacks oder andere Veränderungen im Geschäftsmodell. Meist ist nicht ein einzelner Faktor ausschlaggebend, sondern die Kombination mehrerer Einflussgrößen.
Ja. Ein Moneyhold ist nicht zwangsläufig dauerhaft. Verbessert sich die Risikobewertung oder werden relevante Einflussfaktoren nachvollziehbar optimiert, kann PayPal die Sicherheitsreserve anpassen oder reduzieren. Wie schnell dies geschieht, hängt jedoch immer von der individuellen Situation des Unternehmens ab.
Du solltest zunächst deine wichtigsten Kennzahlen analysieren. Dazu gehören unter anderem Retouren, Chargebacks, Lieferzeiten, Kundenservice und die allgemeine Entwicklung deines Unternehmens. Anschließend empfiehlt es sich, die Ursachen systematisch zu bewerten und den Austausch mit dem Zahlungsanbieter gut vorzubereiten. Pauschale Lösungen gibt es jedoch nicht, da jedes Geschäftsmodell unterschiedlich bewertet wird.
Wenn ein erheblicher Teil deiner Liquidität gebunden ist oder dein Wachstum dadurch eingeschränkt wird, kann eine strukturierte Analyse sinnvoll sein. Gerade bei komplexeren Fällen spart ein systematisches Vorgehen häufig Zeit und hilft dabei, die relevanten Stellschrauben schneller zu identifizieren, anstatt lediglich auf eine Entscheidung des Zahlungsanbieters zu warten.