
Zusammenfassung
Die Bundesregierung hat am 23. September 2026 den Regierungsentwurf für das neue Kassengesetz beschlossen. Er sieht ab 2028 eine elektronische Kassenpflicht für bestimmte Unternehmen vor. Maßgeblich sind zwei Grenzen: Der Gesamtumsatz im vorangegangenen Kalenderjahr muss mehr als 100.000 Euro betragen; Unternehmen mit höchstens 12.000 Euro Barumsatz im Kalenderjahr sollen ausgenommen bleiben. Kartenzahlungen zählen dabei nicht zum Barumsatz, Gutscheine und Aufladekarten können dagegen relevant sein.
Auch beim Kassenbon ist ein Wechsel geplant. Ab 1. Januar 2028 soll ein digital bereitgestellter Beleg der Regelfall sein. Kunden müssen ihn nicht abrufen, können aber weiterhin eine Papierquittung verlangen. Wer bereits eine elektronische Kasse nutzt, muss deshalb nicht automatisch ein neues Gerät kaufen. Wichtiger ist, ob das System die erforderlichen Sicherheitsfunktionen und eine geeignete digitale Belegbereitstellung unterstützt.
Für Betriebe mit offener Ladenkasse lohnt sich ein genauer Blick auf den Zahlungsmix und die Umsätze von 2026. Denn nach dem Entwurf kann daraus bereits eine Pflicht zum 1. Januar 2028 folgen. Der Gesetzentwurf ist allerdings noch nicht geltendes Recht: Das parlamentarische Verfahren steht aus, ebenso die endgültigen Regelungen zu weiteren Ausnahmen. Du kannst dich trotzdem sinnvoll vorbereiten – ohne vorschnell zu investieren.
Die Kassenpflicht ist politisch beschlossen – aber noch kein geltendes Gesetz
Eine Schlagzeile wie „Bundesregierung beschließt Kassenpflicht“, liest man derzeit häufig und klingt zunächst sehr endgültig. Tatsächlich hat das Bundeskabinett am 23. September 2026 den Regierungsentwurf beschlossen. Damit steht fest, welche Regeln die Bundesregierung ins parlamentarische Verfahren einbringen will. Ob sie unverändert Gesetz werden, entscheiden die weiteren Beratungen.
Für Unternehmen ist das trotzdem mehr als eine unverbindliche Ankündigung. Die geplanten Umsatzgrenzen, Starttermine und Anforderungen an digitale Belege sind konkret genug, um den eigenen Betrieb einmal durchzurechnen. Einen sofortigen Austausch der Kasse verlangt der Kabinettsbeschluss nicht.
Wen die Registrierkassenpflicht ab 2028 treffen soll
Stell dir zwei Betriebe vor: Ein Friseursalon nimmt überwiegend Bargeld an. Ein Fachgeschäft erzielt einen deutlich höheren Umsatz, seine Kunden bezahlen aber fast ausschließlich mit Karte. Nach dem Regierungsentwurf kann ausgerechnet der kleinere Betrieb eher von der neuen Pflicht betroffen sein. Denn der Gesamtumsatz allein entscheidet nicht.
Grundsätzlich soll die Pflicht gelten, wenn der Gesamtumsatz im vorangegangenen Kalenderjahr mehr als 100.000 Euro beträgt. Wer im Kalenderjahr höchstens 12.000 Euro Barumsatz erzielt, soll ausgenommen bleiben. Es müssen also beide Voraussetzungen für eine Pflicht zusammenkommen: die Überschreitung der Gesamtumsatzgrenze und ein Barumsatz oberhalb der Ausnahmegrenze.
Die Tabelle zeigt beispielhaft die Umsatzverhältnisse im Kalenderjahr 2026. Für den geplanten erstmaligen Beginn der Kassenpflicht am 1. Januar 2028 ist dieses Jahr aufgrund der besonderen Übergangsregel relevant. Beide Umsatzspalten beziehen sich hier ausdrücklich auf 2026. Die Beispiele veranschaulichen nur die beiden Schwellenwerte; mögliche zusätzliche Ausnahmen und die abschließende gesetzliche Ausgestaltung sind darin nicht berücksichtigt.
| Beispiel | Gesamtumsatz 2026 | Barumsatz 2026 | Kassenpflicht nach dem Regierungsentwurf ab 2028? |
|---|---|---|---|
| Friseursalon | 140.000 € | 48.000 € | Ja, grundsätzlich |
| Fachgeschäft mit hohem Kartenanteil | 250.000 € | 9.000 € | Nein, Barumsatz nicht über 12.000 € |
| Kleiner Marktstand | 85.000 € | 65.000 € | Nein, Gesamtumsatz nicht über 100.000 € |
| Gastronomiebetrieb | 220.000 € | 75.000 € | Ja, grundsätzlich |
Die Einordnung gilt für die vereinfachten Beispiele zur Übergangsregel und ist keine abschließende rechtliche Prüfung. Der Regierungsentwurf sieht weitere mögliche Ausnahmen und Härtefallbefreiungen vor. Für spätere Jahre gelten die jeweils vorgesehenen Bezugszeiträume und der reguläre Beginn grundsätzlich zum 1. Juli des Folgejahres. Besonders bei mehreren Betriebsstätten oder Sonderfällen sollte die steuerliche Einordnung individuell geprüft werden.
Was als Barumsatz zählt und was nicht
Bei Bargeld ist die Sache einfach: Banknoten und Münzen gehören zum Barumsatz. Debit- und Kreditkartenzahlungen zählen nicht dazu. Das gilt im Zahlungsverkehr grundsätzlich auch dann, wenn die Karte über Apple Pay oder Google Pay auf dem Smartphone hinterlegt ist.
Weniger offensichtlich sind Gutscheine und Aufladekarten. Sie werden im Regierungsentwurf als relevante Barzahlungen genannt. Wer viele Gutscheine verkauft oder einlöst, sollte diese Vorgänge deshalb sauber getrennt auswerten. Andernfalls kann der Blick auf die reinen Bargeldbestände ein falsches Bild liefern.
Kann ein höherer Kartenanteil die Kassenpflicht vermeiden?
Ein hoher Kartenanteil kann nach der vorgesehenen Regelung entscheidend sein. Ein Betrieb mit 250.000 Euro Gesamtumsatz und nur 9.000 Euro Barumsatz würde nach der beschriebenen Ausnahme grundsätzlich nicht unter die neue Pflicht fallen. Daraus folgt aber nicht, dass du Kunden gezielt zur Kartenzahlung drängen solltest, nur um eine Schwelle zu unterschreiten.
Ein veränderter Zahlungsmix hat auch wirtschaftliche Folgen. Bei der Kartenzahlung entstehen je nach Vertrag unterschiedliche Transaktionskosten, während Aufwand für Bargeldbearbeitung und Kassenbestände sinken kann. Entscheidend ist deshalb, welche Zahlungsarten deine Kunden wünschen und wie sich die Gesamtkosten entwickeln. Eine vorhandene elektronische Kasse bleibt zudem an ihre bereits geltenden Anforderungen gebunden.
Ab wann gilt die geplante Pflicht?
Der Entwurf sieht den 1. Januar 2028 als Startpunkt vor. Für den Übergang ist eine besondere Regel vorgesehen: Werden die maßgeblichen Umsatzgrenzen bereits im Jahr 2026 überschritten, soll die Kassenpflicht zum 1. Januar 2028 beginnen. Deshalb ist gerade das laufende Geschäftsjahr für Betriebe mit offener Ladenkasse interessant.
Wer die maßgeblichen Grenzen erst später überschreitet, soll grundsätzlich ab dem 1. Juli des Folgejahres ein elektronisches Kassensystem verwenden müssen. Und auch der umgekehrte Weg braucht Zeit: Unterschreitet ein Unternehmen die Voraussetzungen wieder, soll die Pflicht erst nach Ablauf des zweiten aufeinanderfolgenden Kalenderjahres enden, in dem die Voraussetzungen nicht mehr vorliegen.
Diese Übergangsregeln verhindern, dass jeder kurzfristige Umsatzsprung sofort einen Kassenwechsel auslöst. Sie machen aber eine verlässliche jährliche Auswertung wichtig.
Was sich beim Kassenbon ab 2028 ändern soll
Für viele Unternehmen dürfte die zweite große Änderung im Alltag sogar sichtbarer werden als die Kassenpflicht: Der elektronische Kassenbon soll ab 1. Januar 2028 zum Regelfall werden. Statt automatisch Papier auszudrucken, soll die Kasse einen Beleg in einem standardisierten digitalen Format bereitstellen.
Das kann zum Beispiel über einen QR-Code am Display, einen Download-Link, NFC, ein Kundenkonto oder einen E-Mail-Versand geschehen. Wie gut das funktioniert, hängt von der konkreten Umsetzung ab. An einer vollen Ladentheke muss der Kunde den Beleg schnell und ohne umständliche Registrierung erreichen können.
Wichtig: Der Kunde soll nicht verpflichtet sein, den digitalen Bon tatsächlich abzurufen. Gleichzeitig bleibt der Anspruch auf eine Papierquittung nach § 368 BGB bestehen. Ein vollständig druckerloser Betrieb ist daher nicht für jede Verkaufssituation die richtige Planung. Für bestimmte Kassensysteme mit integrierter eichrechtlicher Waagenfunktion sieht der Entwurf zudem eine Übergangsregel bis zum 31. Dezember 2032 für die Papierbelegausgabe vor.
Auch ein Kartenterminalbeleg ist nicht automatisch ein vollständiger Kassenbeleg. Er bestätigt vor allem die Zahlung; der Kassenbeleg dokumentiert den Verkauf mit den dafür erforderlichen Angaben. Wer digitale Belege einführt, sollte außerdem auf datenschutzgerechte Abruflinks achten.
Muss jetzt jede alte Kasse ersetzt werden?
Nein. Der Regierungsentwurf schreibt kein bestimmtes Gerät und keinen bestimmten Hersteller vor. Stationäre Kassen, mobile Systeme und Cloud-Lösungen kommen grundsätzlich infrage, wenn sie die steuerrechtlichen Anforderungen erfüllen.
Für Betriebe mit einer vorhandenen elektronischen Kasse lautet die sinnvollere Frage daher: Was kann mein System bereits und was fehlt? Vielleicht ist eine geeignete digitale Belegfunktion schon enthalten. Vielleicht genügt ein Softwareupdate oder ein zusätzliches Modul. Erst wenn notwendige Funktionen nicht nachgerüstet werden können, wird ein Austausch interessant.
Anders sieht es bei einer offenen Ladenkasse aus. Dort bedeutet eine neue Pflicht gegebenenfalls den Wechsel von handschriftlichen oder manuellen Aufzeichnungen zu einem elektronischen Aufzeichnungssystem. Das betrifft nicht nur die Hardware, sondern auch Bedienung, Tagesabschluss, Belegausgabe und die Archivierung von Daten.
Was TSE, Kassenbeleg und Kartenterminal miteinander zu tun haben
Ein Kassensystem erfasst den Verkauf. Die zertifizierte technische Sicherheitseinrichtung (TSE) schützt die relevanten elektronischen Aufzeichnungen vor unbemerkter Manipulation. Das Kartenterminal übernimmt dagegen die Zahlungsabwicklung. Drei Aufgaben, die im Alltag eng zusammenhängen, rechtlich und technisch aber nicht dasselbe sind.
Eine passende Schnittstelle kann den Zahlbetrag direkt von der Kasse ans Terminal übertragen und den Zahlungsstatus zurückmelden. Das spart doppelte Eingaben und erleichtert die Zuordnung von Verkauf, Storno und Erstattung. Mehr dazu findest du im Beitrag über Kartenlesegeräte und ihre Anbindung.
Bei der Auswahl einer Lösung solltest du auch prüfen, ob die notwendigen Datenexporte, die Aufbewahrung der Aufzeichnungen, die Belegausgabe und die bestehenden Meldepflichten abgedeckt sind. Das immer häufiger zu lesende Werbeversprechen „TSE-konform“ allein beantwortet diese Fragen nicht.
Welche Ausnahmen der Entwurf vorsieht
Die Ausnahme bei höchstens 12.000 Euro Barumsatz ist bereits konkret im Regierungsentwurf beschrieben. Daneben soll das Bundesfinanzministerium weitere Ausnahmen durch Rechtsverordnung regeln können. Außerdem sind Befreiungen im Einzelfall vorgesehen, wenn die Pflicht eine sachliche Härte darstellen würde.
Als mögliche Sonderfälle werden unter anderem Vertrauenskassen auf Selbsternte-Feldern und die Direktvermarktung landwirtschaftlicher Betriebe diskutiert. Für Marktstände, gemeinnützige Organisationen und andere besondere Geschäftsmodelle ist die endgültige Einordnung noch nicht abschließend geklärt. Wer zu einer solchen Gruppe gehört, sollte deshalb die kommende Ausnahmeverordnung verfolgen, statt sich vorschnell auf eine pauschale Befreiung zu verlassen.
Was außerdem geplant ist: Kontrollen und Manipulationsschutz
Das Kassengesetz soll nicht nur den Einsatz elektronischer Kassen verbreiten. Es soll auch die Finanzverwaltung bei der Prüfung von Kasseneinnahmen stärken. Die Kassen-Nachschau soll insbesondere bei mobilen oder wechselnden Verkaufsorten erweitert werden, etwa auf Märkten, Messen oder bei Schaustellern.
Hinzu kommen strengere Regeln gegen Manipulationssoftware. Der Entwurf sieht dafür einen eigenen Straftatbestand sowie Anpassungen bei Bußgeldvorschriften vor. Für seriöse Betriebe ist die wichtigste Konsequenz weniger spektakulär: Verkäufe müssen vollständig erfasst werden, Aufzeichnungen nachvollziehbar bleiben und die eingesetzte Technik im Alltag richtig bedient werden.
Was ein geeignetes Kassensystem wirklich kosten darf
Wer wegen der neuen Regeln über eine Anschaffung nachdenkt, landet schnell bei Gerätepreisen. Doch die Hardware ist nur ein Teil der Rechnung. Hinzu kommen je nach Lösung Softwarelizenzen, TSE-Leistungen, Einrichtung, Schulung, Wartung, Support und eventuell Gebühren für die Verbindung zur Zahlungsabwicklung.
Ein vermeintlich günstiges System kann teuer werden, wenn Datenexporte, weitere Kassenplätze oder der Zugriff auf archivierte Daten nach Vertragsende separat berechnet werden. Umgekehrt kann ein höherer monatlicher Paketpreis sinnvoll sein, wenn wichtige Leistungen bereits enthalten sind.
Vergleiche deshalb Angebote über denselben Zeitraum – zum Beispiel drei Jahre – und trenne einmalige Anschaffungskosten, laufende Fixkosten und variable Zahlungsgebühren. Wer bereits Kartenzahlungen anbietet, sollte vorhandene Terminal- und Transaktionskosten nicht fälschlich als neue Kosten der Kassenumstellung zählen.
Gerade bei mehreren Kassenplätzen oder hohem Kartenumsatz lohnt sich ein gemeinsamer Blick auf Kassenprozess und Paymentvertrag. Ein günstiger Kassentarif bringt wenig, wenn die Zahlungsabwicklung unnötig teuer ist oder Mitarbeitende Beträge doppelt eingeben müssen.
So bereitest du deinen Betrieb sinnvoll auf 2028 vor
Du musst nicht heute eine neue Kasse bestellen. Du kannst aber heute schon feststellen, ob du voraussichtlich betroffen bist und welche Technik du tatsächlich brauchst.
Beginne mit den Umsätzen: Wie hoch war beziehungsweise ist dein Gesamtumsatz? Wie viel entfällt auf Bargeld, Gutscheine und andere relevante Zahlungsarten? Welche Umsätze wurden mit Debit- und Kreditkarten bezahlt? Gerade wenn du die 12.000-Euro-Grenze knapp erreichst, sollte die Zuordnung sauber dokumentiert sein.
Im zweiten Schritt kommt die Bestandsaufnahme. Notiere, welche Kasse und welche Software du einsetzt, ob eine TSE vorhanden ist, wie Belege ausgegeben werden und welche Schnittstellen zum Kartenterminal bestehen. Frage den Anbieter gezielt nach einer möglichen digitalen Belegbereitstellung und nach Updates für die geplanten Regeln.
Erst danach lohnt sich ein Angebotsvergleich. Lass dir nicht nur den Gerätepreis nennen, sondern auch laufende Kosten, Vertragslaufzeiten, Exportmöglichkeiten und die Unterstützung beim Wechsel. Für eine faire Gegenüberstellung sollten alle Anbieter dieselben Anforderungen erhalten.
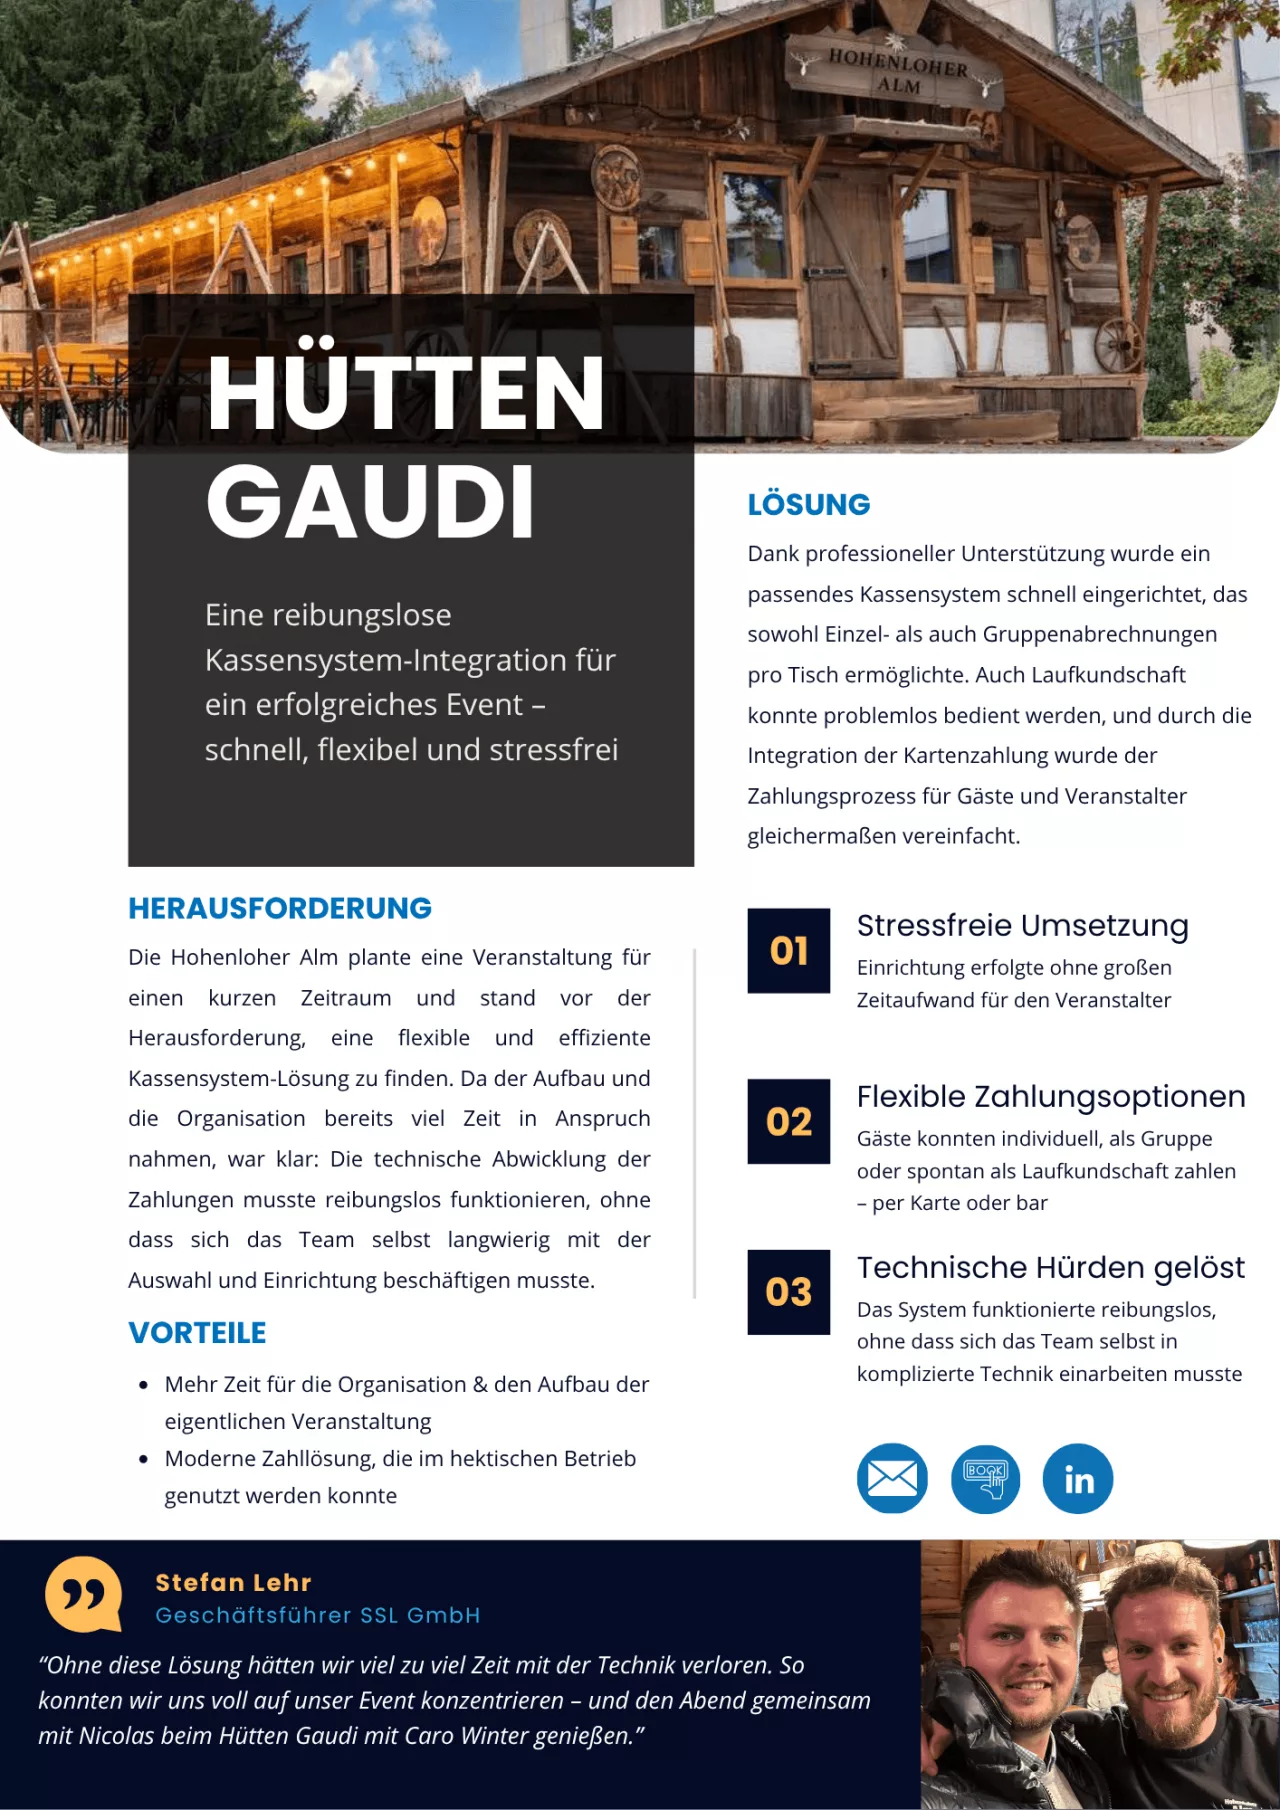
Wie wichtig eine funktionierende Kombination aus Zahlungsannahme und Betriebsablauf ist, zeigt auch die Praxis in saisonalen Betrieben. Entscheidend sind dort nicht nur einzelne Geräte, sondern zuverlässige Abläufe bei hohem Andrang.
Meine Empfehlung: Erst den Bedarf klären, dann investieren
Ich würde die Registrierkassenpflicht nicht zum Anlass nehmen, vorsorglich jedes vorhandene Kassensystem auszutauschen. Die Bundesregierung hat einen konkreten Entwurf vorgelegt – das ist ein guter Zeitpunkt für eine Bestandsaufnahme, aber noch kein Grund für einen übereilten Kauf.
Wer heute mit offener Ladenkasse arbeitet und die vorgesehenen Umsatzgrenzen überschreitet, sollte sich frühzeitig mit elektronischen Lösungen beschäftigen. Wer bereits eine Kasse einsetzt, prüft zunächst Updates, Belegfunktionen und die Anbindung an die Zahlungsabwicklung. Und wer unter die Barumsatz-Ausnahme fallen könnte, sollte seine Zahlen sauber dokumentieren.
Bei Kadner Solutions betrachten wir Kassenprozesse und Payment nicht isoliert. Denn im Alltag entscheidet das Zusammenspiel: Wie schnell wird kassiert? Wie zuverlässig funktionieren Erstattungen? Welche Gebühren fallen tatsächlich an? Eine passende Lösung muss zum Betrieb passen – nicht umgekehrt.
Fazit
Die geplante Registrierkassenpflicht ab 2028 ist inzwischen deutlich konkreter als eine bloße politische Ankündigung. Der Regierungsentwurf nennt klare Umsatzgrenzen, einen Starttermin und den Wechsel zum digitalen Kassenbon. Noch offen ist, welche Änderungen das parlamentarische Verfahren bringt und welche weiteren Ausnahmen folgen.
Für deinen Betrieb sind jetzt drei Schritte sinnvoll:
- 1. Umsätze prüfen: Werte Gesamtumsatz, Bargeld, Gutscheine und Kartenzahlungen getrennt aus und gleiche sie mit den vorgesehenen Schwellen ab.
- 2. Kassentechnik prüfen: Kläre, ob dein bestehendes System TSE, Datenexport und eine geeignete digitale Belegbereitstellung unterstützt oder per Update unterstützen kann.
- 3. Wirtschaftlich planen: Vergleiche erst nach der Bestandsaufnahme mögliche Lösungen einschließlich Software, Support und Paymentkosten.
Häufige Fragen
Die Bundesregierung hat am 23. September 2026 den Regierungsentwurf beschlossen. Das Gesetz selbst ist noch nicht verabschiedet. Bundestag und gegebenenfalls Bundesrat befassen sich im weiteren Gesetzgebungsverfahren damit.
Vorgesehen ist eine Pflicht bei mehr als 100.000 Euro Gesamtumsatz im vorangegangenen Kalenderjahr. Unternehmen mit höchstens 12.000 Euro Barumsatz im Kalenderjahr sollen ausgenommen bleiben. Für die konkrete Anwendung sind die gesetzlichen Definitionen maßgeblich.
Nein. Debit- und Kreditkartenzahlungen zählen nach der Darstellung der IHK nicht zum Barumsatz. Bargeld sowie bestimmte Gutschein- und Aufladekartenvorgänge sind dagegen relevant.
Nach dem Regierungsentwurf soll der digitale Beleg ab 1. Januar 2028 zum Regelfall werden. Kunden müssen ihn nicht abrufen. Verlangt ein Kunde ausdrücklich eine Papierquittung, bleibt dieser Anspruch bestehen.
Grundsätzlich ja, sofern das System die jeweils geltenden Anforderungen erfüllt. Prüfe insbesondere TSE, Datenexport und digitale Belegbereitstellung. Häufig ist zunächst zu klären, ob ein Softwareupdate genügt.
Quellen
- IHK Köln: Bundesregierung beschließt Kassenpflicht und digitalen Bon ab 2028
- Bundesregierung: Digitale Belege statt Papierbons, 23. September 2026
- Bundesfinanzministerium: Regierungsentwurf zum Kassengesetz
Rechtsstand: 20. Oktober 2026. Der Regierungsentwurf ist noch nicht geltendes Recht.