
Zusammenfassung
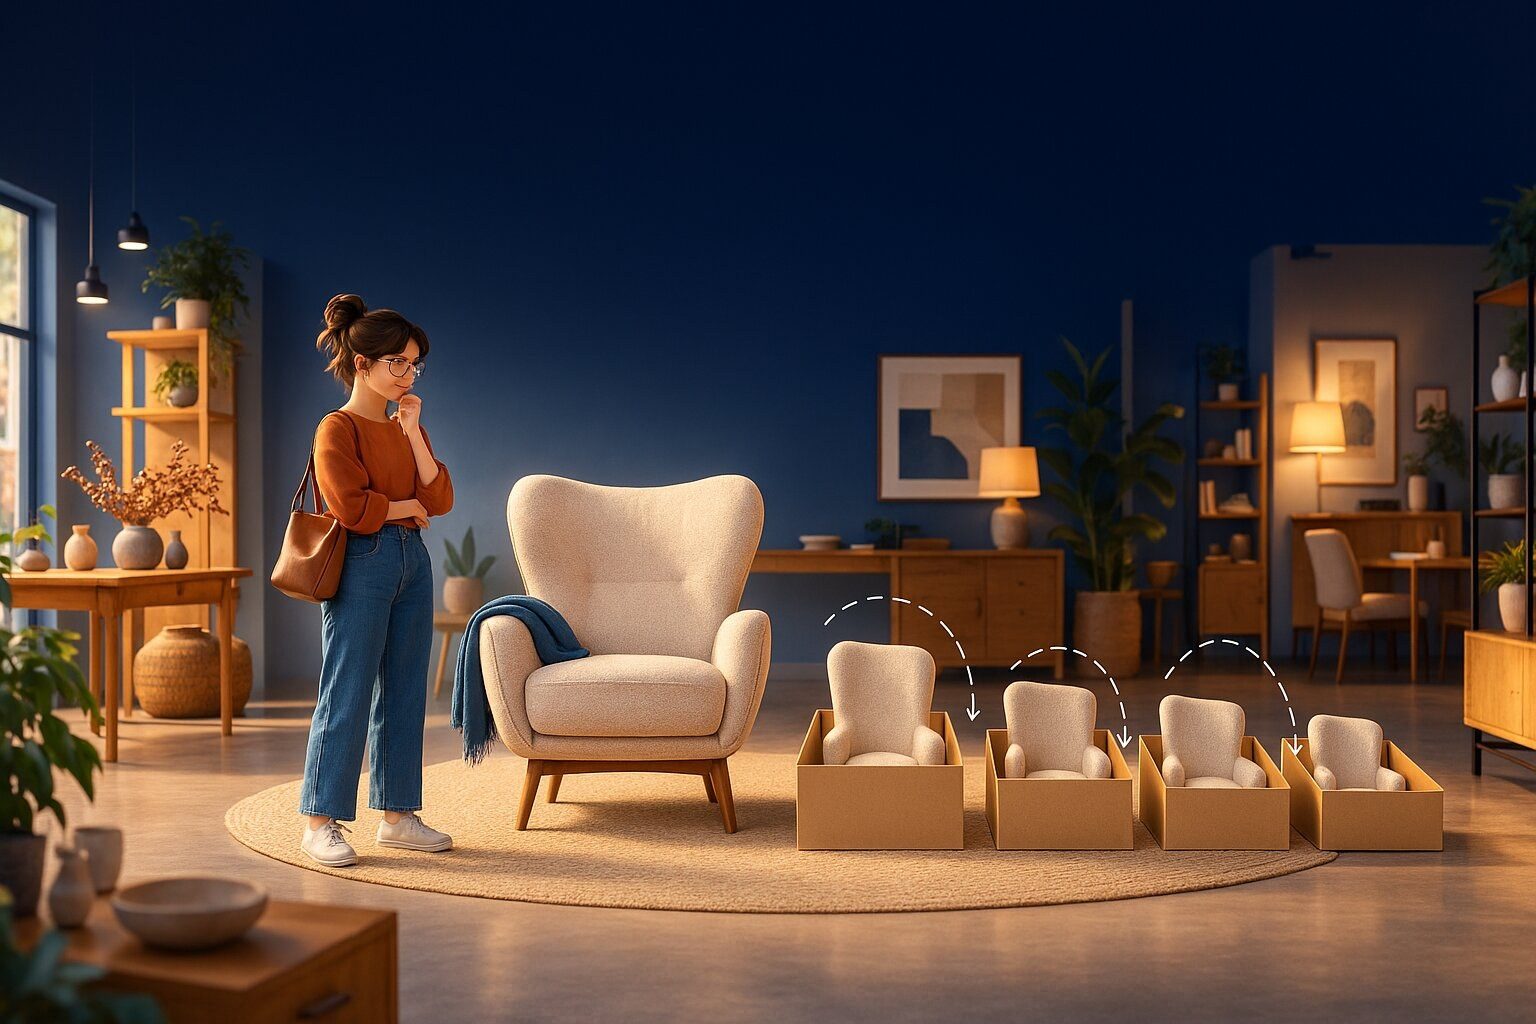
Du möchtest ein Produkt für 2.500 € verkaufen. Dein Kunde würde es gerne kaufen, möchte den Betrag aber nicht auf einmal bezahlen. Entsprechend würdest du ihm gerne eine Ratenzahlung ermöglichen, brauchst das Geld für die Ware aber möglichst bald auf deinem Konto. Genau hier unterscheiden sich die Finanzierungsmodelle. Bei manchen bekommst du das Geld über viele Monate verteilt, bei anderen erhältst du den Kaufpreis schon kurz nach dem Verkauf.
Der Unterschied ist für dein Geschäft entscheidend. Brauchst du das Geld sofort, etwa weil du Waren einkaufst? Möchtest du möglichst wenig Gebühren zahlen? Oder ist dir eine einfache Finanzierung wichtig, die Kunden direkt im Geschäft oder Onlineshop abschließen können? Eine schnelle Kreditzusage allein bringt dir wenig, wenn der Kunde anschließend das Geld auf sein eigenes Konto bekommt und doch woanders einkauft.
Hier erfährst du, wie die vier wichtigsten Modelle im Alltag funktionieren, welche Risiken du beachten solltest und welche Lösung zu deinem Unternehmen passen könnte. In diesem Artikel geht es um Ratenzahlungen für deine Kunden, nicht um einen Kredit für deinen Betrieb.
Warum Ratenzahlung für Kunden und Händler interessant ist
Stell dir vor, eine Kundin steht vor zwei Waschmaschinen. Das günstigere Modell könnte sie sofort bezahlen. Das hochwertigere Gerät passt besser zu ihrem Bedarf, liegt aber gerade außerhalb ihres Budgets. Mit einer passenden monatlichen Rate wird aus einem aufgeschobenen Kauf möglicherweise eine Entscheidung noch im Geschäft. Ähnlich ist es beim Fahrrad, beim Kinderwagen oder bei einer größeren Dienstleistung.
Eine Finanzierung kann Kaufentscheidungen erleichtern und größere Anschaffungen ermöglichen. Sie muss aber für beide Seiten verständlich sein. Kunden möchten wissen, was sie monatlich bezahlen und was der Kauf insgesamt kostet. Und du möchtest verkaufen, ohne für jeden Finanzierungsantrag einen halben Arbeitstag aufzuwenden.
Ein Händler hat mir dazu einmal sinngemäß gesagt, er könne sich gut vorstellen, eine Finanzierung anzubieten. Er wolle dafür aber weder Finanzierungsvermittler werden noch erst eine Bankausbildung machen. Genau das trifft den Punkt. Eine gute Lösung muss sich unkompliziert in den Alltag einfügen. Idealerweise übernimmt ein Finanzierungspartner die Prüfung, die Abwicklung und die laufende Betreuung, während du dich um deine Kunden kümmerst.
Für dein Unternehmen zählt am Ende nicht nur der zusätzliche Umsatz. Wichtig ist auch, wann das Geld ankommt, welche Gebühren entstehen und wer das Risiko trägt, wenn eine Rate ausfällt.
Vier Modelle, mit denen du Ratenzahlung anbieten kannst
Modell 1: Du vereinbarst die Raten direkt mit dem Kunden
Ein Produkt kostet 1.200 €. Du vereinbarst mit deinem Kunden zwölf Monatsraten zu je 100 €. Die ersten 100 € erhältst du vielleicht direkt. Auf die übrigen 1.100 € wartest du Monat für Monat, obwohl du die Ware bereits verkauft hast. Gleichzeitig musst du die Zahlungseingänge kontrollieren und dich um ausbleibende Raten kümmern.
Das eigentliche Problem ist die Liquidität. Du hast deine Ware eingekauft und musst laufende Rechnungen bezahlen, während ein Teil deines Umsatzes noch beim Kunden liegt. Je mehr Kunden du selbst finanzierst, desto mehr eigenes Kapital brauchst du. Hinzu kommt das Risiko, dass einzelne Raten oder sogar der Restbetrag ausfallen.
Für die meisten kleinen und mittleren Unternehmen ist das deshalb keine alltagstaugliche Standardlösung. Bei einzelnen vertrauten Kunden und überschaubaren Beträgen kann eine eigene Ratenvereinbarung funktionieren. Du solltest aber genau wissen, wie viel Kapital du dafür entbehren kannst und welche rechtlichen Anforderungen für deine Vereinbarungen gelten.
Modell 2: Dein Kunde zahlt monatlich – ein Partner wickelt die Raten ab
Auch hier bezahlt dein Kunde beispielsweise ein Produkt für 1.200 € in zwölf Monatsraten. Der Unterschied zu Modell 1 liegt darin, dass ein Finanzierungspartner die Raten einzieht, Zahlungseingänge überwacht und sich um das Mahnwesen kümmert. Du erhältst die vereinbarten Beträge weiterhin nach und nach, zum Beispiel monatlich nach Eingang der jeweiligen Kundenrate und entsprechend dem vereinbarten Auszahlungsrhythmus.
Entscheidend ist die Zahlungsgarantie. Ohne sie kann das wirtschaftliche Ausfallrisiko trotz ausgelagerter Verwaltung bei dir bleiben. Mit einer wirksam vereinbarten Zahlungsgarantie erhältst du die abgesicherten Raten auch dann, wenn der Kunde nicht bezahlt, sofern die vertraglichen Voraussetzungen erfüllt sind. Deshalb solltest du genau prüfen, welche Forderungen geschützt sind und wann die Garantie möglicherweise entfällt.
Bei bestimmten Partnermodellen kannst du außerdem an den Finanzierungserlösen beteiligt werden. Je nach Anbieter, Vertragsmodell und rechtlichen Voraussetzungen lassen sich Kundenkonditionen einschließlich eines effektiven Jahreszinses gestalten. Zahlt der Kunde Zinsen, können daraus Erlöse entstehen, mit denen sich die Gebühren des Finanzierungspartners teilweise oder vollständig decken lassen. Ob darüber hinaus etwas übrig bleibt, hängt von der konkreten Vereinbarung ab.
Der große Vorteil ist der geringere Verwaltungsaufwand und gegebenenfalls die Zahlungsgarantie. Du solltest aber genügend Liquidität haben, denn der Kaufpreis fließt weiterhin über mehrere Monate zu dir zurück.
Modell 3: Der Kunde zahlt Raten – du erhältst den Kaufpreis zeitnah
Du verkaufst einen Artikel für 2.500 €. Dein Kunde finanziert ihn und zahlt seine monatlichen Raten an den Finanzierungspartner. Du wartest dagegen nicht zwölf oder 24 Monate auf dein Geld. Nach erfolgreichem Abschluss und dem vereinbarten Auszahlungsereignis bekommst du den Kaufpreis üblicherweise zeitnah, bei entsprechenden Angeboten beispielsweise innerhalb von sieben Tagen, gegebenenfalls abzüglich vereinbarter Gebühren.
Damit kannst du sofort wieder Ware einkaufen, Rechnungen bezahlen oder in dein Geschäft investieren. Gerade bei höherpreisigen Produkten ist das ein wesentlicher Unterschied zu Modell 2, bei dem du dein Geld erst nach und nach erhältst.
Der Finanzierungspartner übernimmt die Abwicklung und das Forderungsmanagement. Der Kunde zahlt je nach Angebot einen effektiven Jahreszins, der dem Kredit- oder Finanzierungspartner zusteht. Anders als bei bestimmten Varianten von Modell 2 legst du diesen Zinssatz nicht selbst fest und erhältst in der Regel auch keine eigenen Zinserlöse. Welche Gebühren du als Händler trägst und wer das Ausfallrisiko übernimmt, regelt der jeweilige Vertrag.
Für viele Händler ist das die bequemste Lösung, weil der Verkauf abgeschlossen ist und das Geld zeitnah zur Verfügung steht. Trotzdem solltest du klären, was bei Widerruf, Rückgabe, Stornierung oder einer nicht erbrachten Leistung passiert und welche Nachweise für die Auszahlung erforderlich sind.
Modell 4: Du vermittelst einen klassischen Kredit an den Kunden
Bei diesem Modell beantragt dein Kunde einen Kredit bei einer Bank oder einem anderen Finanzierungspartner. Er zahlt dafür den vereinbarten effektiven Jahreszins. Für dich als Händler fallen bei entsprechenden Angeboten keine Finanzierungskosten an. Der Kunde bekommt das Geld häufig auf sein eigenes Konto und bezahlt dich erst anschließend.
Das klingt zunächst unkompliziert, hat aber einen Nachteil. Der Kunde verlässt deinen Laden, wartet auf die Auszahlung und überlegt es sich vielleicht anders. Aus dem geplanten Kauf bei dir wird dann eine andere Anschaffung. Bei einem frei verwendbaren Kredit ist das möglich, weil das Geld nicht an deinen Verkauf gebunden ist. Es gibt allerdings auch zweckgebundene Varianten, bei denen der Finanzierungsbetrag für einen bestimmten Kauf vorgesehen ist. Welche Branchen und Waren dafür infrage kommen, hängt vom Anbieter ab.
Ein klassischer Kreditantrag kann außerdem umfangreicher sein und zusätzliche Prüfungen erfordern. Je nach Anbieter werden z.B. Gehaltsnachweise oder ähnliche Dokumente benötigt, die den Abschluss erschweren.
Wann du dein Geld bekommst, richtet sich danach, wann und wie der Kunde dich bezahlt. Für manche größeren Anschaffungen kann diese Flexibilität sinnvoll sein. Wenn du die Kaufentscheidung direkt im Geschäft abschließen möchtest, ist eine Finanzierung mit direktem Bezug zum Verkauf oft besser geeignet.
Die Modelle auf einen Blick
| Modell | Wann erhältst du Geld? | Wer verwaltet die Raten? | Typischer Nutzen |
|---|---|---|---|
| Eigene Ratenvereinbarung | Monatlich vom Kunden | Dein Unternehmen | Nur in Sonderfällen sinnvoll; hoher Kapitalbedarf und eigenes Ausfallrisiko |
| Partner mit ratierlicher Auszahlung | Monatlich vom Finanzierungspartner | Finanzierungspartner | Weniger Aufwand, mögliche Zahlungsgarantie und je nach Modell zusätzliche Zinserlöse |
| Kaufbezogene Finanzierung | Meist zeitnah, je nach Vereinbarung beispielsweise innerhalb von sieben Tagen | Finanzierungspartner | Kaufpreis zeitnah verfügbar, kaum laufender Verwaltungsaufwand |
| Separater Kundenkredit | Wenn der Kunde dich bezahlt | Finanzierungspartner | Flexibilität für den Kunden, aber keine gesicherte Kaufentscheidung |
Die Übersicht zeigt die wirtschaftliche Grundlogik. Einzelne Anbieter können mehrere Varianten kombinieren. Entscheidend sind deshalb immer die konkreten Vertragsbedingungen.
0-%-Finanzierung, Kundenzinsen oder Händlererlöse: Wer bezahlt?
Eine 0-%-Finanzierung ist ein starkes Marketingargument. „Jetzt kaufen, bequem in Raten bezahlen“ kann gerade bei höherpreisigen Produkten die Hemmschwelle senken. Kostenlos ist die Finanzierung damit aber nicht zwingend: Häufig übernimmt der Händler einen Teil der Kosten über eine Gebühr oder einen Abschlag.
Bei einem verzinsten Modell bezahlt der Kunde Finanzierungskosten. Je nach Partner kann dein Unternehmen zusätzlich eine Gebühr zahlen – etwa für die schnelle Auszahlung, das Risiko oder die technische Abwicklung. Andere Lösungen sehen eine Vergütung für den Händler vor. Besonders interessant kann eine vereinbarte Erlösbeteiligung sein, wenn du neben dem Warenverkauf auch an der Finanzierung verdienst. Das ist allerdings ein konkretes Produktmerkmal und kein Standard aller Finanzierungspartner.
Eine einfache Beispielrechnung: Verkaufst du ein Fahrrad für 2.000 € und kostet dich die Finanzierung 2 % Händlergebühr, bleiben vor weiteren Kosten 1.960 € Auszahlung. Ob sich die 40 € lohnen, hängt nicht nur von deiner Marge ab, sondern auch davon, ob der Kunde ohne Ratenzahlung überhaupt gekauft hätte.
Umgekehrt solltest du einen möglichen Zinserlös nicht isoliert betrachten. Gebühren, Rückabwicklungen, steuerliche Behandlung und die konkrete Vertragsstruktur entscheiden darüber, ob tatsächlich ein zusätzlicher Ertrag entsteht.
Wo landet das Geld – und warum ist das so wichtig?
Eine der wichtigsten Fragen im Anbietergespräch lautet: Auf welches Konto wird der finanzierte Betrag ausgezahlt? Direkt an dein Unternehmen, zunächst an den Kunden oder über ein zwischengeschaltetes Abrechnungs- beziehungsweise Treuhandmodell? Der Geldfluss entscheidet darüber, wie sicher die Finanzierung mit dem Kauf verbunden ist und wann du über das Geld verfügen kannst.
Bei Waren mit sofortiger Übergabe ist eine direkte Händlerauszahlung oft besonders praktisch. Bei Dienstleistungen, die über mehrere Monate erbracht werden, kann dagegen eine Auszahlung in Etappen sinnvoll sein. Beispielsweise können eine Anzahlung, tatsächlich erbrachte Leistungen und spätere Erstattungen unterschiedliche Zahlungsereignisse auslösen. Ein gutes Modell muss nicht nur den Vertragsabschluss, sondern auch diese Abläufe abbilden.
Frag deshalb nach dem genauen Auszahlungszeitpunkt, möglichen Einbehalten und den Bedingungen für die Freigabe. Und kläre, was geschieht, wenn der Kunde widerruft, eine Ware zurückgibt oder eine Leistung nicht vollständig erbracht wird.
So funktioniert Ratenzahlung im Geschäft und im Onlineshop
QR-Code am Schaufenster: Finanzierung prüfen, bevor der Laden öffnet
Ein Fahrradgeschäft stellt ein hochwertiges E-Bike ins Schaufenster. Daneben hängt ein QR-Code. Ein Interessent scannt ihn am Sonntag und gelangt zu einer digitalen Finanzierungsstrecke. Dort kann er – abhängig vom Partner – eine Rate berechnen oder einen Antrag stellen. Am Montag kommt er ins Geschäft, um das Fahrrad anzusehen und den Kauf abzuschließen.
Das ist ein gutes Beispiel dafür, wie Finanzierung auch außerhalb der Öffnungszeiten Interesse in einen konkreten Kaufwunsch verwandeln kann. Wichtig ist, dass die Finanzierungsstrecke zum tatsächlichen Produkt und Händler führt. Eine unverbindliche Vorprüfung darf dabei nicht als endgültige Kreditgenehmigung dargestellt werden.
Direkt am Verkaufstresen oder im Kassensystem
Im stationären Handel können Mitarbeitende einen Finanzierungslink verschicken, einen QR-Code zeigen oder einen integrierten Prozess im Kassensystem starten. Manche Anbieter ermöglichen zusätzlich Schritte über das Kartenterminal. Ob das technisch funktioniert, hängt von den unterstützten Schnittstellen ab; ein gewöhnliches Kartenterminal wird nicht automatisch zum Finanzierungssystem.
Entscheidend ist ein klarer Ablauf: Antrag starten, Entscheidung abwarten, Kauf freigeben, Beleg ausgeben und bei Bedarf stornieren. Das Verkaufspersonal muss erkennen können, wann der Kauf tatsächlich abgeschlossen ist.
Im Onlineshop zählt jeder unnötige Klick
Online konkurriert die Ratenzahlung mit anderen Zahlungsmethoden im Checkout. Kunden möchten nicht mehrfach dieselben Daten eingeben oder den Bestellprozess verlassen, ohne zu wissen, ob ihre Bestellung gespeichert wurde. Eine gute Integration führt nach der Entscheidung zuverlässig zurück zum Kaufabschluss.
Bei kleineren Beträgen kann eine kurze digitale Antragsstrecke besonders wichtig sein. Höhere Finanzierungsbeträge erfordern je nach Partner und Risikoprofil möglicherweise mehr Nachweise. Ein längerer Prozess ist nicht automatisch schlechter – er muss zum Warenkorb und zur Kundengruppe passen. Vergleiche deshalb nicht nur die Genehmigungsquote, sondern auch, wie viele Kunden den Antrag und den Kauf tatsächlich abschließen.
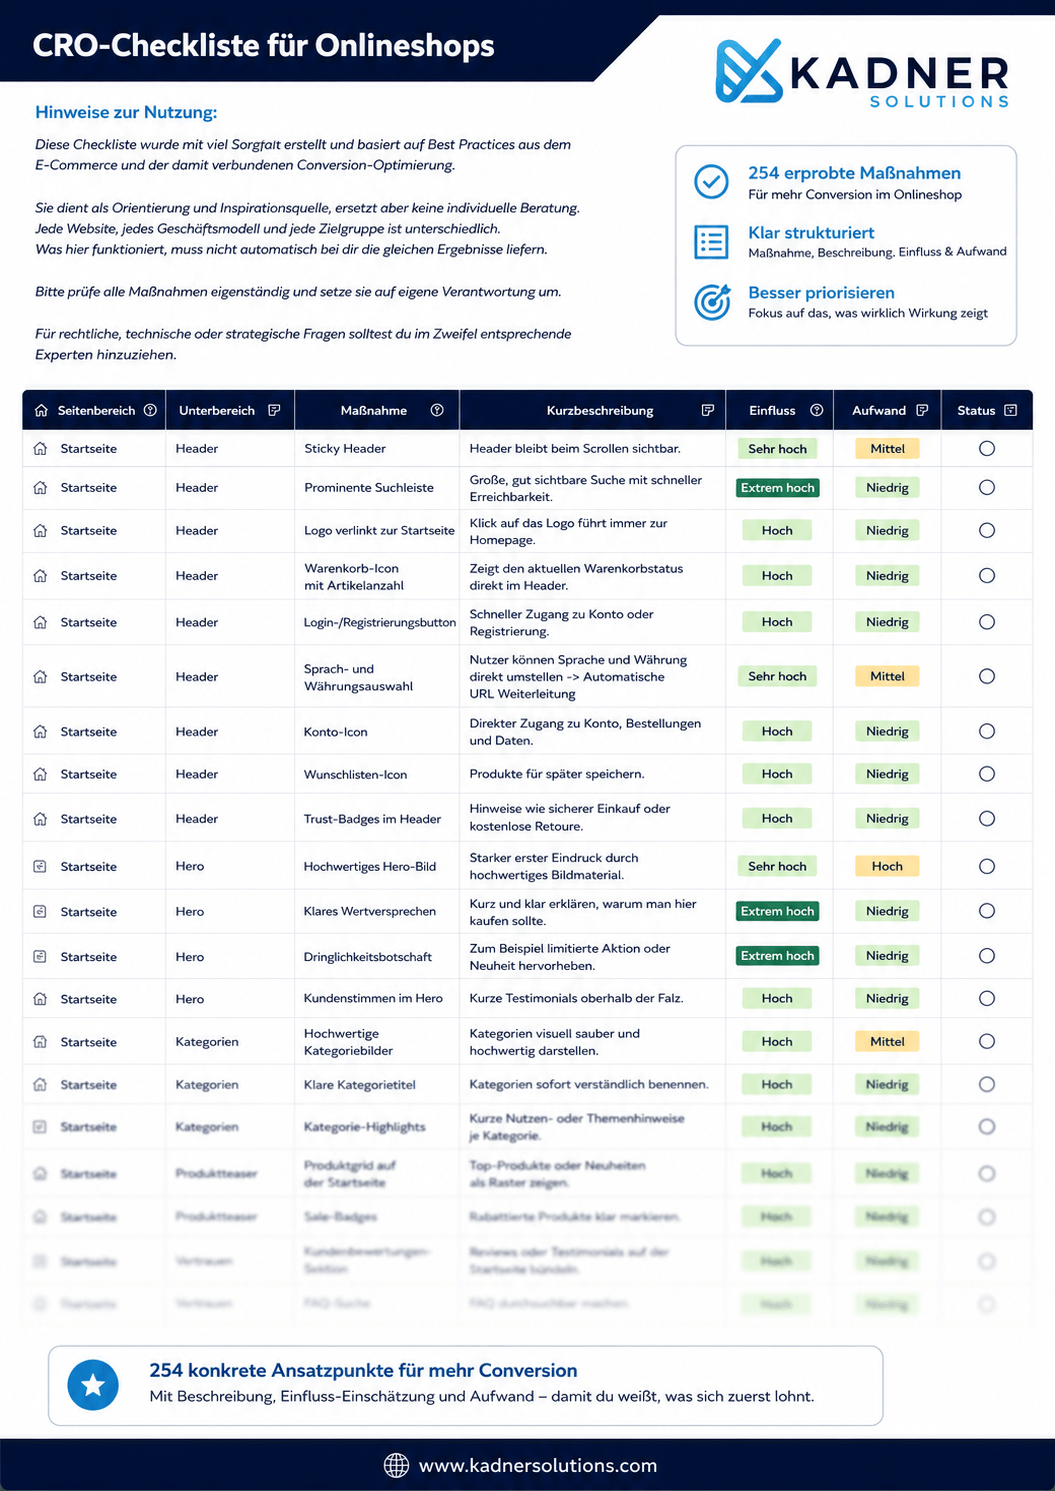
Weitere praktische Ansatzpunkte für weniger Kaufabbrüche findest du in unserer Conversion-Checkliste.
Welche Branchen profitieren besonders?
Ratenzahlung ist längst nicht nur ein Thema für Fernseher oder Möbel. Überall dort, wo eine Anschaffung wichtig, aber nicht alltäglich ist, kann sie sinnvoll sein. Beim Fahrradhändler geht es um E-Bikes, im Babyfachgeschäft um Kinderwagen und Kinderzimmer, im Möbelhaus um eine neue Einrichtung und bei Dienstleistungen um größere, planbare Aufträge.
Auch eine Fahrschule kann profitieren: Führerscheinkosten entstehen häufig über mehrere Monate, während die Ausbildung schrittweise erbracht wird. Hier ist besonders wichtig, dass Finanzierung, Leistungsnachweise und mögliche Rückerstattungen sauber zusammenpassen.
Eine Finanzierung sollte allerdings nicht dazu dienen, Kunden ungeachtet ihrer finanziellen Möglichkeiten zu einem teureren Produkt zu drängen. Transparente Gesamtkosten, realistische Monatsraten und eine verantwortungsvolle Kreditwürdigkeitsprüfung sind wichtig. Diese Prüfung reduziert Risiken, garantiert aber nicht, dass jeder Kredit später problemlos zurückgezahlt wird.
Wie eine Finanzierung bei einer Dienstleistung eingesetzt werden kann, zeigt die Fallstudie zur Fahrschule Dexheimer.
Welche Ratenzahlung passt zu deinem Unternehmen?
Bevor du Angebote vergleichst, beantworte fünf Fragen: Wie hoch sind deine typischen Finanzierungsbeträge? Benötigst du den Kaufpreis sofort oder kannst du auf monatliche Auszahlungen warten? Soll der Kunde 0 % Zinsen zahlen oder sind verzinste Raten akzeptabel? Wie wichtig ist dir ein besonders schneller Abschluss? Und wo soll die Finanzierung angeboten werden – im Geschäft, im Onlineshop oder über einen QR-Code?
Ein Händler mit hochpreisigen Waren und knapper Liquidität wird oft eine schnelle kaufbezogene Auszahlung bevorzugen. Ein Dienstleister mit Leistungen über mehrere Monate könnte eine ratierliche Auszahlung mit professionellem Forderungsmanagement sinnvoll finden. Ein Onlineshop mit kleineren Warenkörben legt womöglich den Schwerpunkt auf einen reibungslosen Checkout. Keines dieser Ziele ist automatisch wichtiger als das andere.
Es kann sogar sinnvoll sein, zwei Lösungen einzusetzen: eine besonders einfache Finanzierung für häufige kleinere Käufe und eine zweite für größere Beträge. Mehr Partner bedeuten aber auch mehr technische und organisatorische Arbeit. Eine zusätzliche Lösung lohnt sich nur, wenn sie eine echte Lücke schließt.
Was du beim Finanzierungspartner unbedingt prüfen solltest
- Auszahlung: An wen fließt das Geld, wann und unter welchen Voraussetzungen?
- Kosten: Welche Gebühren, Zinsen, Abschläge oder laufenden Entgelte entstehen?
- Ausfallrisiko: Wer trägt es tatsächlich und wann entfällt eine Garantie?
- Prozess: Wie viele Schritte benötigt der Kunde und welche technischen Anbindungen gibt es?
- Rückabwicklung: Wie funktionieren Widerruf, Storno, Teilretoure und Erstattung?
Gerade der letzte Punkt wird häufig unterschätzt. Bei einem Warenverkauf mag die Rückgabe überschaubar sein. Bei einer Dienstleistung, die teilweise erbracht wurde, muss eindeutig geregelt sein, welcher Betrag finanziert bleibt und wer die Anpassung anstößt.
Was sich durch neue Verbraucherkreditregeln ändern kann
Mit der europäischen Verbraucherkreditrichtlinie CCD2 werden die Regeln für bestimmte Verbraucherfinanzierungen weiterentwickelt. Das kann auch digitale Ratenzahlungsangebote betreffen – etwa bei Informationen für Kunden, der Kreditwürdigkeitsprüfung und der Gestaltung des Abschlussprozesses. Die konkreten Anforderungen und Zeitpunkte ergeben sich aus der nationalen Umsetzung und dem jeweils angebotenen Produkt.
Für dich als Händler bedeutet das vor allem: Wähle einen Partner, der rechtliche und technische Änderungen zuverlässig umsetzt. Ein heute besonders kurzer Antrag kann künftig zusätzliche Schritte benötigen. Das ist kein Grund, auf Finanzierung zu verzichten, sondern ein weiterer Grund, nicht nur den aktuellen Preis zu vergleichen.
Ratenzahlung als Wettbewerbsvorteil – ohne falsche Versprechen
Ein Kunde entscheidet sich nicht allein wegen der Finanzierung für dein Angebot. Preis, Qualität, Beratung und Vertrauen bleiben wichtig. Doch eine passende Monatsrate kann den Ausschlag geben, wenn die Anschaffung sonst verschoben würde. Gerade bei notwendigen Käufen wie einer Waschmaschine oder bei größeren Ausgaben rund um die erste Wohnung oder ein Baby kann das relevant sein.
Aus unserer eigenen Erfahrung mit unseren Kunden können wir sagen, dass durch das Angebot einer Finanzierung bzw. Ratenzahlung der Jahresumsatz je nach Branche um ca. 2-8% ansteigt (Automobilindustrie ausgenommen). Es ist sinnvoll, nach Einführung zu messen, wie viele Kunden die Option wählen, wie viele Anträge abgeschlossen werden, wie viele Käufe daraus entstehen und welche Kosten pro zusätzlichem Verkauf anfallen.
Warum Ratenzahlung für Händler immer wichtiger wird
Nicht jeder Kunde, der sich ein hochwertiges Produkt kaufen möchte, hat dafür mehrere Tausend Euro auf dem Konto verfügbar. Das bedeutet aber nicht automatisch, dass er sich den Kauf grundsätzlich nicht leisten kann. Wie angespannt die finanzielle Situation vieler Verbraucher ist, zeigen Zahlen aus einer 2025 veröffentlichten CRIF-Studie: Fast jeder zweite Deutsche verfügt über weniger als 2.000 Euro finanzielle Rücklagen für unerwartete Ausgaben. Jeder Fünfte hat sogar weniger als 500 Euro zurückgelegt. Sechs Prozent besitzen überhaupt keine Ersparnisse. Auch das Statistische Bundesamt zeigt, wie begrenzt die finanziellen Spielräume vieler Haushalte sind: 2025 konnten rund 31,9 Prozent der Menschen eine größere unerwartete Ausgabe nicht aus eigenen Mitteln bezahlen.
Was bedeutet das für dich als Händler?
Ein Kunde kann durchaus über ein regelmäßiges Einkommen verfügen und trotzdem nicht mehrere Tausend Euro auf einmal ausgeben wollen oder können. Genau hier kann eine Ratenzahlung sinnvoll sein. Statt den gesamten Kaufpreis sofort zu bezahlen, verteilt der Kunde die Kosten auf mehrere Monate. Damit wird die Finanzierung zunehmend auch zu einem Wettbewerbsfaktor. Wenn zwei Händler dasselbe Produkt anbieten, aber nur einer davon eine passende Ratenzahlung ermöglicht, kann das die Kaufentscheidung beeinflussen. Wer keine Finanzierung anbietet, riskiert deshalb, potenzielle Kunden an Wettbewerber zu verlieren.
Bedeutet eine Finanzierung nicht auch, Kunden in die Schuldenfalle zu bringen?
Diese Sorge ist nachvollziehbar. Schließlich möchte kein seriöser Händler, dass seine Kunden durch einen Einkauf in finanzielle Schwierigkeiten geraten. Allerdings ist es wichtig, zwischen einer verantwortungsvoll angebotenen Finanzierung und einer leichtfertigen Kreditvergabe zu unterscheiden.
Bei einer klassischen Verbraucherfinanzierung über einen seriösen Finanzierungspartner wird die Kreditwürdigkeit des Kunden vor der Kreditvergabe geprüft. Dabei gelten gesetzliche Anforderungen, die durch die europäische Verbraucherkreditrichtlinie CCD2 weiterentwickelt und verschärft wurden. Das bedeutet: Nicht jeder Kunde erhält automatisch eine Finanzierung. Wenn die Prüfung ergibt, dass die erforderliche Kreditwürdigkeit nicht gegeben ist, darf der Kredit nicht einfach ungeachtet dieses Ergebnisses vergeben werden.
Auch der Finanzierungspartner hat ein wirtschaftliches Interesse daran, dass der Kunde seine Raten zuverlässig zurückzahlen kann. Schließlich verdient ein nachhaltig wirtschaftender Kreditgeber sein Geld nicht dadurch, dass möglichst viele Kunden ausfallen. Entscheidend ist deshalb die Wahl des richtigen Finanzierungspartners. Ein seriöser Anbieter setzt auf nachvollziehbare Bonitätsprüfungen, transparente Konditionen und verantwortungsvolle Kreditvergabe.
Du musst also nicht selbst zum Finanzexperten werden, um eine Ratenzahlung anzubieten. Mit einem geeigneten Partner lassen sich die Kreditprüfung und die Finanzierung weitgehend auslagern. Am Ende geht es nicht darum, Kunden zu einem Kauf zu überreden, den sie sich nicht leisten können. Es geht darum, ihnen eine zusätzliche, verantwortungsvoll gestaltete Zahlungsmöglichkeit zu eröffnen. Für Händler kann das langfristig ein echter Wettbewerbsvorteil sein. Denn Kunden vergleichen heute nicht nur Produkte und Preise, sondern auch, wie flexibel sie bezahlen können. Größere Anschaffungen können für viele Kunden eine finanzielle Hürde sein, und flexible Zahlungsoptionen können dabei helfen.
Fazit: Nicht irgendeine Ratenzahlung – die Richtige für dein Geschäft
Ratenzahlung kann für deine Kunden den Unterschied zwischen „vielleicht später“ und einem konkreten Kauf ausmachen. Für dein Unternehmen entscheidet jedoch das Modell darüber, ob du monatelang auf Geld wartest, zeitnah ausgezahlt wirst oder selbst das Ausfallrisiko trägst.
- 1. Ziel festlegen: Entscheide, ob dir Liquidität, geringe Kosten, einfache Abschlüsse oder ein attraktives 0-%-Angebot am wichtigsten sind.
- 2. Modelle vergleichen: Prüfe Auszahlung, Gebühren, Risikoübernahme und die Einbindung in deinen Verkauf.
- 3. Passende Lösung testen: Spiele einen echten Kauf samt möglicher Rückerstattung durch, bevor du die Finanzierung aktiv bewirbst.
Häufige Fragen
Bei einer Ratenzahlung wird der Kaufpreis in Teilbeträgen beglichen. Eine Finanzierung kann über einen externen Kreditgeber laufen. Für dein Unternehmen ist vor allem entscheidend, ob du die Beträge monatlich oder den Kaufpreis zeitnah erhältst und wer das Ausfallrisiko trägt.
Ja, je nach Finanzierungspartner und Produkt. Für Kunden fallen dann auf den finanzierten Betrag keine Sollzinsen an; für dich können Händler- und Abwicklungsgebühren entstehen. Prüfe die vollständigen Kundenkonditionen und die Werbevorgaben.
Nur wenn der Vertrag eine entsprechende Risikoübernahme oder Zahlungsgarantie vorsieht und du deren Voraussetzungen erfüllst. Besonders wichtig sind Vorgaben zu Bonitätsprüfung, Leistungsnachweisen, Stornos und Rückerstattungen.
Manche Partnerlösungen ermöglichen eine Beteiligung an Finanzierungserlösen oder Einfluss auf angebotene Konditionen. Das ist kein allgemeines Recht zur freien Zinsfestsetzung. Die konkrete Gestaltung und Zulässigkeit müssen vorab geprüft werden.
Möglich sind QR-Codes, digitale Antragslinks, Checkout-Integrationen oder Schnittstellen zum Kassensystem. Welche Lösung passt, hängt von Kaufbeträgen, Kundengruppe, gewünschter Antragsdauer und den technischen Möglichkeiten des Partners ab.
Quellen und weiterführende Informationen
- Europäische Union: Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge (CCD2).
- Bürgerliches Gesetzbuch: insbesondere Vorschriften über Verbraucherdarlehen und entgeltliche Finanzierungshilfen (§§ 491 ff., 506 BGB) sowie verbundene Verträge (§ 358 BGB).
- Preisangabenverordnung: Anforderungen an die Werbung für Verbraucherdarlehen.
- Crif Schuldenbarometer 2025
- Statistisches Bundesamt Mai 2026: Kein Geld für Rechnungen und unerwartete Ausgaben
Redaktioneller Hinweis: Die dargestellten Modelle sind typische Gestaltungsformen, keine Zusage konkreter Partnerkonditionen. Vertragsgestaltung, Kreditvermittlung, Händlervergütungen, Risikoübernahme und aktuelle CCD2-Umsetzung sind vor Veröffentlichung konkreter Angebote rechtlich und mit dem jeweiligen Partner zu prüfen.