
Zusammenfassung
Ein Kunde möchte eine neue Küche kaufen, eine größere Anschaffung finanzieren oder eine teure Dienstleistung in Raten bezahlen. Wenn du ihm diese Möglichkeit direkt beim Kauf anbietest, muss er die Finanzierung nicht selbst bei einer Bank organisieren. Das kann Kaufentscheidungen erleichtern und dir zusätzliche Abschlüsse ermöglichen.
Die Einführung ist oft einfacher, als viele Händler denken: Finanzierungspartner stellen fertige Antragsstrecken bereit, übernehmen je nach Modell die Bonitätsprüfung und kümmern sich um wesentliche Teile der Abwicklung. Häufig genügt im Geschäft ein Link oder QR-Code; im Onlineshop kann die Finanzierung über ein Plugin oder eine Weiterleitung eingebunden werden.
Worauf du trotzdem achten solltest, sind die Eignung für deine Waren oder Dienstleistungen, die tatsächlichen Gebühren und die Bedingungen für eine sichere Auszahlung. Gerade bei Rückgaben, Lieferproblemen oder bestrittenen Dienstleistungen können vertragliche Nachweispflichten entscheidend werden. Dieser Ratgeber zeigt dir, wie du eine passende Lösung findest und typische Fehler vermeidest.
Eine Finanzierungszusage allein schützt dich nicht vor jeder Rückbelastung. Prüfe vor dem Start, welche Liefer- und Leistungsnachweise dein Finanzierungspartner im Streitfall verlangt.
Wie funktioniert eine Finanzierung für deine Kunden?
Du bietest deinem Kunden beim Kauf eine Finanzierung oder Ratenzahlung an. Der Kunde wählt eine passende Laufzeit, gibt die erforderlichen Daten ein und erhält nach der Prüfung eine Entscheidung. Ist der Vorgang vollständig abgeschlossen, kannst du den Auftrag nach den vereinbarten Bedingungen bearbeiten. Die Zahlung an dein Unternehmen erfolgt nach dem jeweiligen Finanzierungsmodell.
Welche Modelle infrage kommen, hängt unter anderem vom Kaufbetrag, der Laufzeit und den Kosten ab. Bei manchen Lösungen trägt der Kunde Zinsen, bei anderen beteiligt sich der Händler an den Finanzierungskosten. Auch zinsfreie Ratenzahlungen sind möglich, sofern der Anbieter sie unterstützt. Mehr zu den Unterschieden erfährst du in unserem Beitrag Ratenzahlung anbieten: Welche Finanzierung passt zu deinem Unternehmen?.
Die technische Abwicklung und die Bonitätsprüfung übernimmt bei einer angebundenen Lösung in der Regel der Finanzierungspartner. Du musst also keine eigene Kreditprüfung aufbauen. Wichtig ist, dass du weißt, wann ein Auftrag verbindlich finanziert ist und unter welchen Voraussetzungen du die Ware herausgeben oder die Leistung beginnen darfst.
Was du vor dem Start vorbereiten solltest
Wo möchtest du die Finanzierung anbieten?
Am Anfang steht eine einfache Überlegung: Verkaufst du online, in einem Geschäft oder über beide Wege? Für einen Onlineshop gibt es je nach Shopsystem fertige Erweiterungen oder eine Weiterleitung zum Finanzierungsanbieter. Im stationären Verkauf kann der Kunde den Antrag häufig über einen Link oder QR-Code auf seinem eigenen Smartphone ausfüllen. Manche Lösungen lassen sich in beiden Kanälen nutzen.
Danach geht es um deine typischen Kaufbeträge und die gewünschten Raten. Die möglichen Laufzeiten gibt der Anbieter vor. Bei vielen Angeboten sind auch längere Laufzeiten bis etwa 24 Monate verfügbar, bei anderen ist das Angebot bewusst auf wenige Raten begrenzt. Prüfe die Konditionen für deine konkreten Warenkörbe: Eine längere Laufzeit kann höhere Finanzierungskosten bedeuten.
Waren und Dienstleistungen sind nicht immer gleich einfach finanzierbar
Bei Warenverkäufen gibt es zahlreiche standardisierte Finanzierungslösungen. Bei Dienstleistungen kann die Auswahl kleiner sein. Insbesondere hochpreisige, individuell vereinbarte oder erst später erbrachte Leistungen werden nicht von jedem Finanzierungspartner akzeptiert.
Wenn du beispielsweise Schulungen, Handwerksleistungen oder andere größere Dienstleistungen finanzieren möchtest, kläre vorab den maximalen Betrag, die Leistungsdauer und den Zeitpunkt der Auszahlung. Auch Anzahlungen und Teilleistungen können eine Rolle spielen. Das bedeutet nicht, dass eine Finanzierung unmöglich ist. Es muss lediglich ein Anbieter gefunden werden, der dein Geschäftsmodell ausdrücklich unterstützt.
Welche Nachweise verlangt der Finanzierungspartner?
Dieser Punkt wird bei der Auswahl leicht übersehen. Viele Händler schauen zuerst auf Zinssätze und Gebühren. Mindestens genauso wichtig sind die Vertragsbedingungen für den Fall, dass ein Kunde den Erhalt der Ware oder die Erbringung einer Dienstleistung bestreitet.
Bei Waren kann der Finanzierungspartner beispielsweise einen belastbaren Versand- oder Zustellnachweis verlangen. Prüfe auch, welche Versandarten zulässig sind und was passiert, wenn ein Kunde die Lieferadresse nachträglich ändert oder ein Paket umleiten lässt. Einzelne Verträge können hierfür Ausschlüsse oder besondere Haftungsregeln enthalten.
Bei Dienstleistungen solltest du dokumentieren können, was beauftragt und tatsächlich erbracht wurde. Je nach Geschäft können dafür ein unterschriebener Auftrag, eine Leistungsbestätigung, ein Abnahmeprotokoll oder andere geeignete Nachweise erforderlich sein. Welche Dokumente ausreichen, muss der konkrete Finanzierungspartner bestätigen.
Fehlen die vertraglich verlangten Nachweise, kann es je nach Modell zu einer Rückbelastung oder Rückübertragung der Forderung kommen. Dann trägst du möglicherweise wieder das Zahlungsrisiko, obwohl der Finanzierungsvorgang zunächst erfolgreich aussah. Lass dir deshalb die Nachweis- und Rückbelastungsregeln vor Vertragsabschluss erklären – gerade die weniger offensichtlichen Ausschlüsse im Kleingedruckten.
Die Einrichtung übernimmt oft weitgehend der Anbieter
Für die Freischaltung benötigt der Finanzierungspartner üblicherweise Angaben zu deinem Unternehmen, deinem Geschäftsmodell und den geplanten Umsätzen. Je nach Lösung kommen technische Zugangsdaten, eine kurze Einweisung oder die Einrichtung eines Plugins hinzu. Du solltest intern nur festlegen, wer offene Anträge, Kundenfragen, Rückgaben und die Abrechnung bearbeitet. Bei kleineren Betrieben kann das problemlos dieselbe Person sein.
Rechtliche Vorgaben im Blick behalten
Der Finanzierungspartner übernimmt bei entsprechenden Modellen die gesetzlich erforderlichen Prüfungen und Informationen gegenüber dem Kunden. Welche Pflichten zusätzlich für dich als Händler oder Vermittler gelten, hängt von deiner Rolle und der konkreten Vertragsgestaltung ab.
Für die Vermittlung von Darlehen zur Finanzierung eigener Warenverkäufe oder Dienstleistungen sieht die Gewerbeordnung unter bestimmten Voraussetzungen Ausnahmen vor. Außerdem ändern sich die Verbraucherkreditregeln. Vor dem Start solltest du deshalb die für dein Unternehmen geltenden Anforderungen mit dem Anbieter beziehungsweise einer rechtlichen Fachperson klären. Wer mit Zinssätzen oder Kreditkosten wirbt, muss zudem die einschlägigen Pflichtangaben beachten.
So läuft die Finanzierung für deinen Kunden ab
Die genaue Reihenfolge unterscheidet sich nach Produkt und Integration. Als Arbeitsgrundlage für deine Einführung eignet sich der folgende typische Ablauf. Dokumentierte Verfahren umfassen digitale Anträge, Prüfungen, einen verbindlichen Abschluss sowie Rückmeldungen an den Händler.
Produkt oder Leistung auswählen
Dein Kunde entscheidet sich für einen Kauf. Ordne den Finanzierungszugang einem eindeutigen Angebot zu und stelle sicher, dass der zu finanzierende Betrag stimmt.
Finanzierung kennenlernen
Der Kunde sieht Konditionen und Informationen zum Ablauf. Erkläre frühzeitig, welche Schritte auf ihn zukommen und wo er Hilfe erhält.
Erforderliche Angaben machen
Der Kunde trägt die benötigten persönlichen und finanzierungsbezogenen Daten ein. Informiere ihn vorab über Unterlagen, die der konkrete Finanzierungsweg verlangt.
Prüfungen durchlaufen
Identitätsprüfung und Bonitätsprüfung haben unterschiedliche Aufgaben: Die Identifikation dient der Feststellung der Person, die Bonitätsprüfung der Beurteilung ihrer Kreditwürdigkeit. Bei einem erfassten Verbraucherdarlehen ist die Kreditwürdigkeitsprüfung verpflichtend.
Eine Entscheidung erhalten
Der Kunde erhält eine Zusage, eine Ablehnung oder die Information, dass weitere Bearbeitung erforderlich ist. Bereite für jedes Ergebnis einen verständlichen nächsten Schritt vor.
Verbindlich abschließen
Bei positivem Ergebnis folgt der vorgesehene Abschluss. Je nach Verfahren gehören dazu weitere Bestätigungen. Eine positive Vorentscheidung ist noch kein abgeschlossener Vorgang.
Auftrag weiterbearbeiten
Dein Unternehmen kontrolliert den maßgeblichen Status. Lege fest, welche Rückmeldung die weitere Bearbeitung und welche die Übergabe oder den Leistungsbeginn erlaubt.
Abrechnung zuordnen
Die Buchhaltung gleicht die spätere Abrechnung mit dem Auftrag ab. Plane dafür eindeutige Referenzen für Finanzierung, Gebühren und Zahlungseingang ein.
Wenn der Kunde nicht zum Abschluss kommt
Bleibt eine Finanzierung erfolglos, sollte der Kunde ohne Umwege zu einer anderen Bezahlmöglichkeit wechseln können. Im Onlineshop ist besonders wichtig, dass sein Warenkorb dabei erhalten bleibt. Eine Ratenzahlung kann allerdings auch die Grundvoraussetzung für einen Kunden sein, um überhaupt zu kaufen. Daher kann es auch je nach Branche sinnvoll sein, den Kunden weitere Hilfestellung anzubieten.
Wenn sich Ablehnungen oder technische Abbrüche häufen, sprich mit dem Finanzierungspartner. Frage nach typischen Fehlerquellen, der Qualität des Antragswegs und zulässigen Verbesserungen. Individuelle Bonitätsentscheidungen lassen sich nicht immer im Detail erklären; der Anbieter kann aber häufig helfen, technische Probleme von anderen Abbruchgründen zu unterscheiden.
Prüfe zunächst, an welcher Stelle Kunden aussteigen. Manchmal steckt kein grundsätzliches Bonitätsproblem dahinter, sondern eine falsch eingegebene Adresse, ein Zahlendreher oder eine Abweichung zwischen den persönlichen Angaben und den Daten, die der Finanzierungspartner abgleichen muss. Solche Fehler lassen sich häufig korrigieren, sofern der Anbieter eine erneute Eingabe zulässt.
Nicht jeder gestartete Finanzierungsantrag führt zu einem Abschluss. Dafür gibt es unterschiedliche Gründe: Der Kunde entscheidet sich um, bricht die Eingabe ab, erhält keine Zusage oder kann seine Angaben nicht erfolgreich bestätigen.
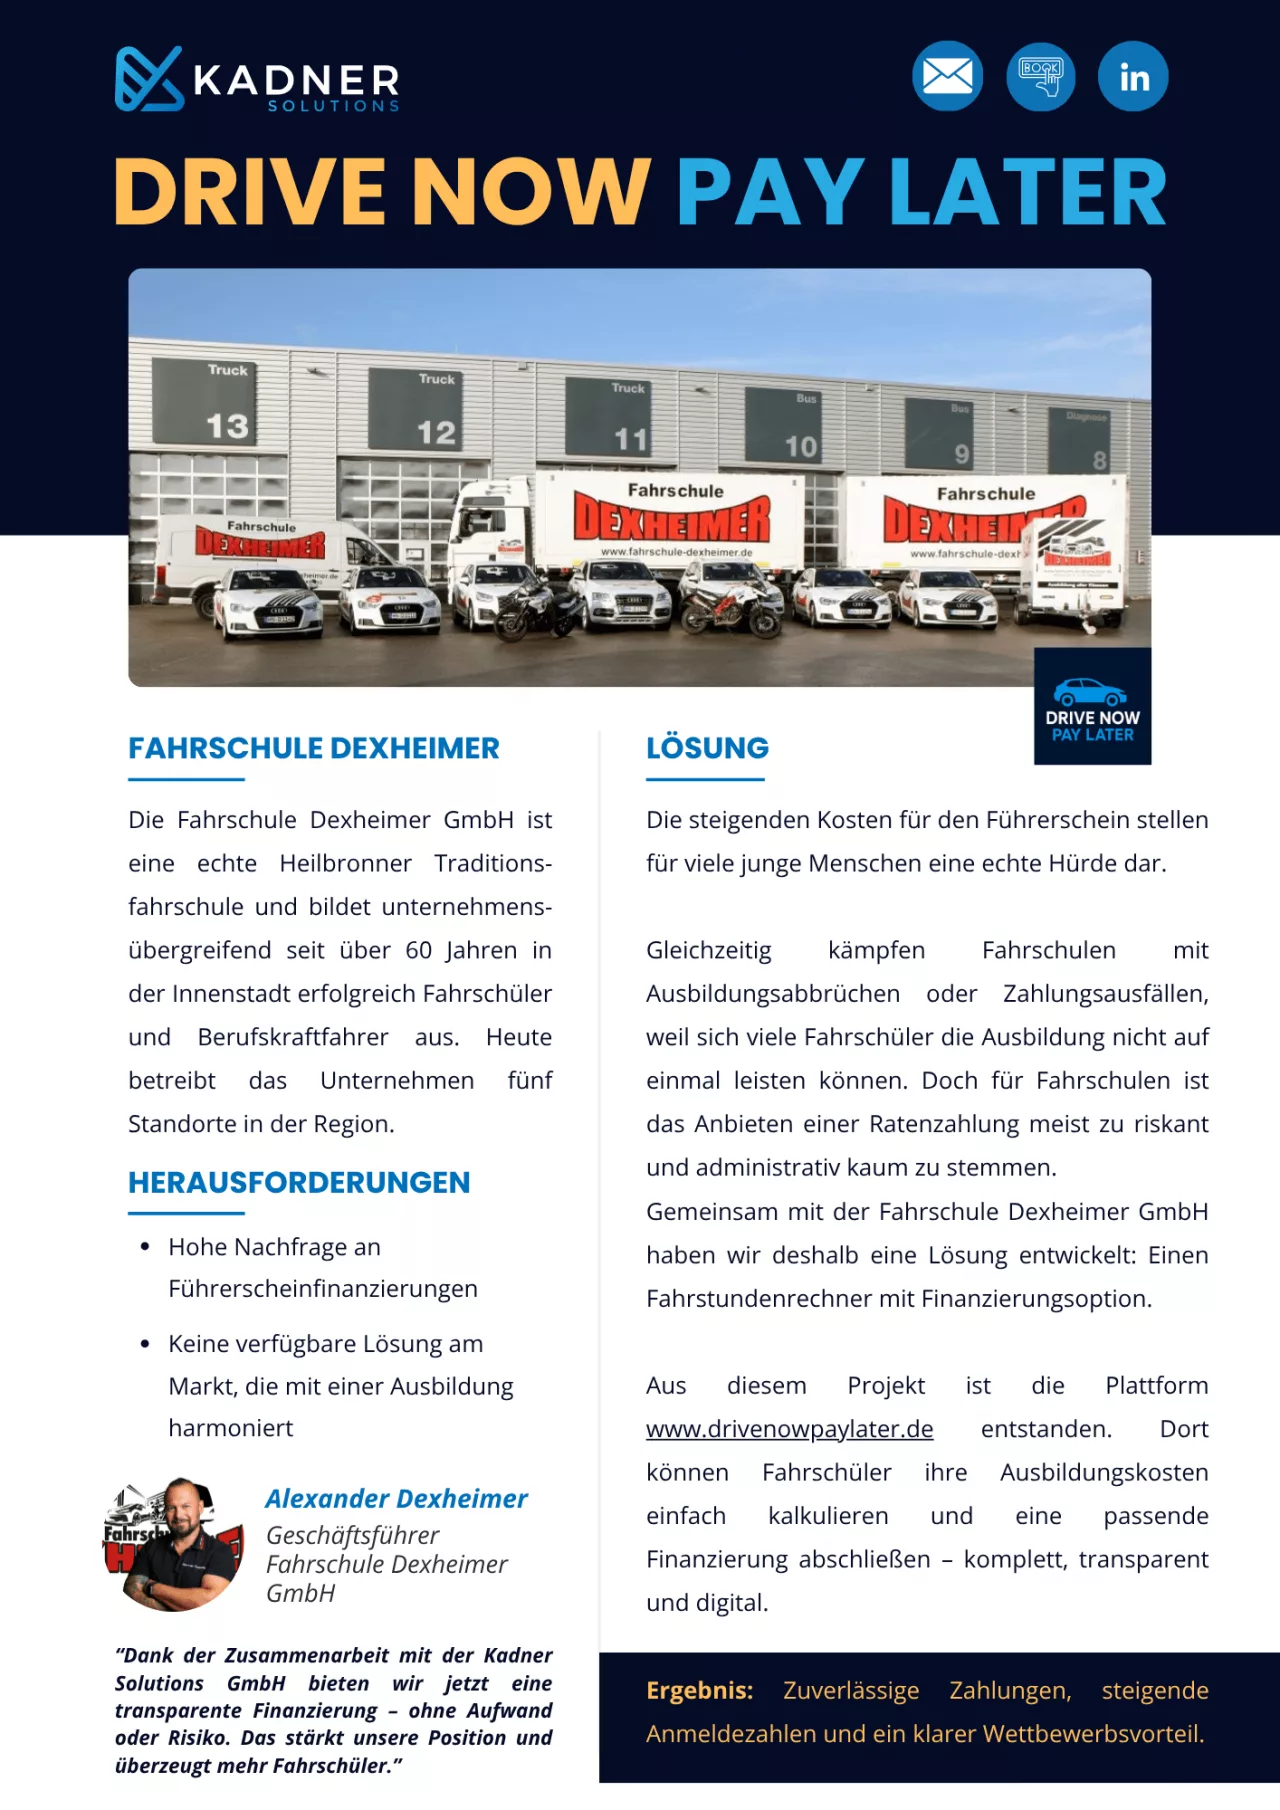
Wie eine Finanzierung im Dienstleistungsbereich aussehen kann, zeigt das Beispiel der Fahrschule Dexheimer mit „Drive Now Pay Later“.
Finanzierung online und vor Ort einbinden
Im Onlineshop: vom Hinweis zur bestätigten Bestellung
Für die technische Einbindung kommen je nach Angebot Shop-Erweiterungen oder individuelle Schnittstellen infrage. Eine integrierte Finanzierung kann auch über eine externe Antragsseite laufen, von der der Kunde anschließend in deinen Shop zurückkehrt.
Zeige die Möglichkeit möglichst vor dem letzten Bestellschritt. Erkläre bei einer Weiterleitung, wohin der Kunde wechselt und wie es danach weitergeht. Verwende dabei die für das konkrete Angebot geprüften Informationen und Werbemittel.
Die Rückkehr auf eine Erfolgsseite solltest du nicht als alleinigen Finanzierungsnachweis verwenden. In dokumentierten Integrationen werden Entscheidung und Abschlussstatus zusätzlich systemseitig abgefragt beziehungsweise bestätigt.
Definiere deshalb mit deiner technischen Betreuung:
- Wie Bestellung und Finanzierung eindeutig verbunden werden.
- Wie fehlende oder verspätete Statusmeldungen auffallen.
- Wie der Kunde nach Ablehnung oder Abbruch eine andere Zahlungsart auswählt.
- Wie ein erneuter Aufruf der Bestellseite ohne Doppelauftrag behandelt wird.
Teste den vollständigen Weg auch auf dem Smartphone, einschließlich Weiterleitung, Rückkehr und verständlicher Fehlermeldungen.
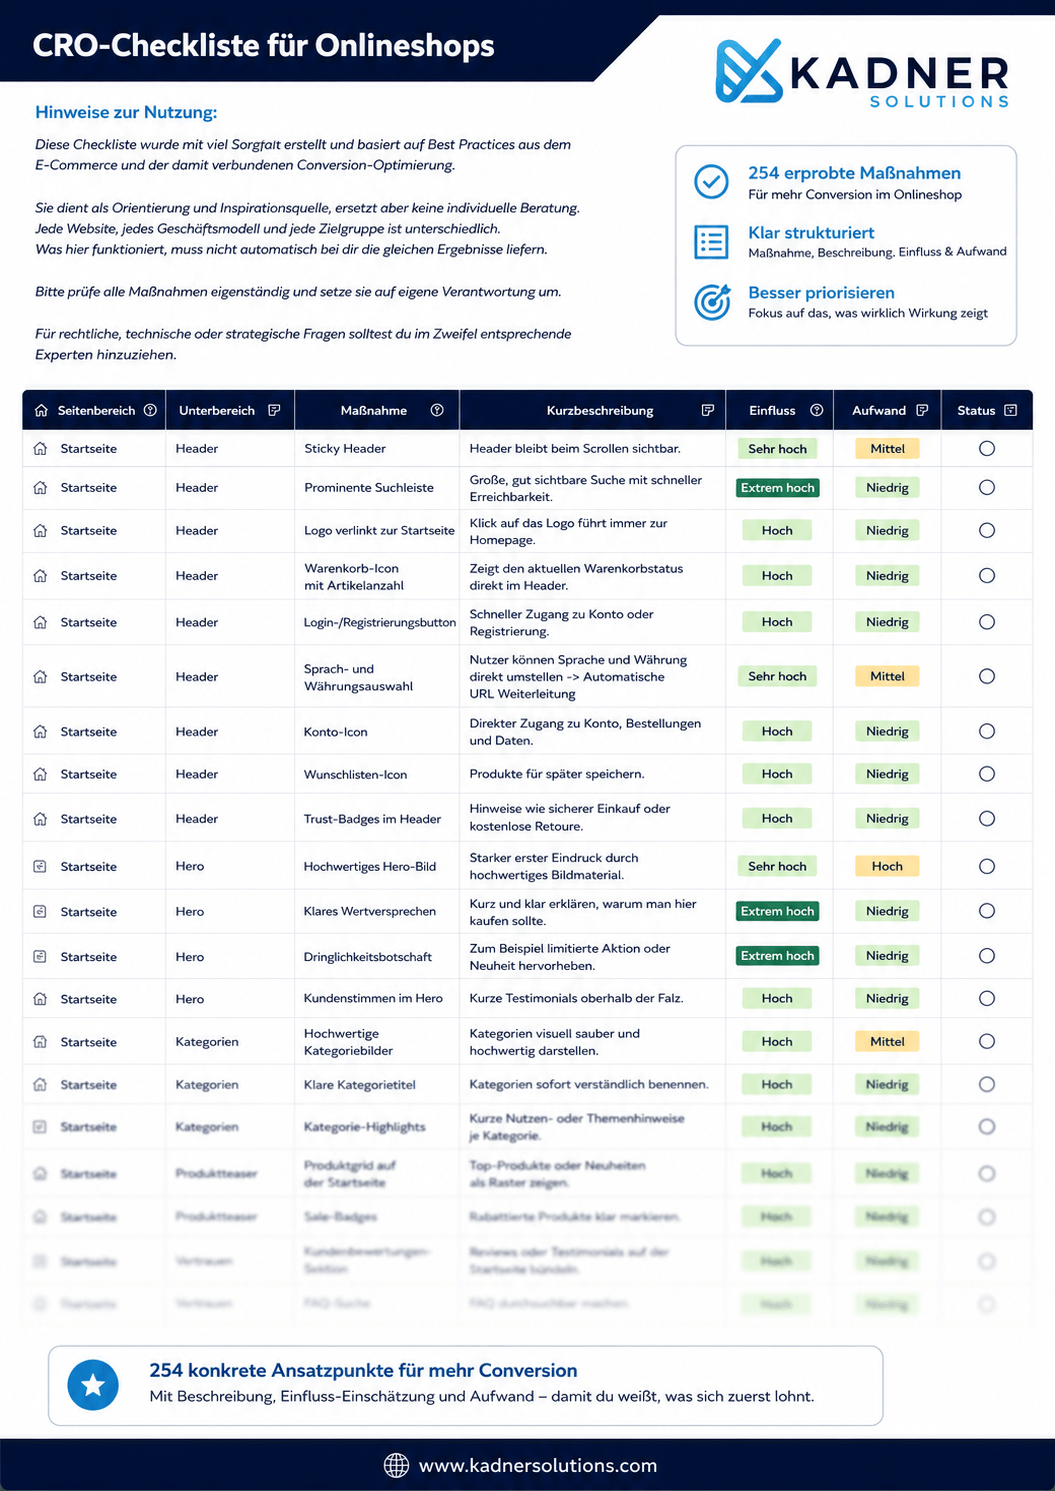
Zur Vertiefung der Shop-Optimierung bietet die Conversion-Checkliste 254 erprobte Maßnahmen zur Conversion-Rate-Optimierung.
Im Geschäft: Antrag per Link oder QR-Code
Ein digitaler Antrag kann über einen Link oder QR-Code auf dem Kundengerät gestartet werden. Solche browserbasierten Zugänge sind in Vor-Ort-Verkäufen vorgesehen. Ein Kartenterminal ist dafür nicht zwingend Bestandteil des Antragswegs.
Bereite den Ablauf so vor, dass dein Mitarbeiter das Angebot zuordnet und den Einstieg erklärt. Der Kunde sollte vertrauliche Angaben anschließend ungestört eingeben können. Sammle Einkommensunterlagen nicht vorsorglich im Händlerpostfach, wenn die vorgesehene Strecke eine direkte Übermittlung an den zuständigen Partner ermöglicht.
Lege außerdem fest, wie der bestätigte Vorgang in deinen Verkauf und die Kassenverbuchung übernommen wird. Eine mögliche Kassen- oder Terminalanbindung solltest du anhand dieses Ablaufs bewerten: Welche Eingaben spart sie, welche Statusmeldungen überträgt sie und welche Schritte bleiben manuell?
Gestalte den Abschluss verständlich
Gehe den Antrag vor dem Start aus Kundensicht durch. Achte besonders auf Stellen, an denen unklar bleibt, was als Nächstes zu tun ist.
Erkläre benötigte Unterlagen vor dem Einstieg. Unterscheide sprachlich zwischen „Antrag eingereicht“, „Entscheidung ausstehend“ und „Abschluss bestätigt“. Sorge dafür, dass Hilfetexte und Ansprechpartner auch nach einem Seiten- oder Gerätewechsel erreichbar bleiben.
Untersuche außerdem doppelte Eingaben. Bereits vorhandene Daten solltest du nur innerhalb des zulässigen Rahmens übernehmen. Datenminimierung und eine tragfähige Rechtsgrundlage bleiben auch bei einem bequemeren Antragsweg erforderlich.
Für den Pilotbetrieb lohnt sich eine einfache Beobachtungsliste: Wo fragen Kunden nach? Welche Unterlagen fehlen? An welcher Stelle wird abgebrochen? Leite daraus konkrete Verbesserungen ab, ohne notwendige Informationen oder Prüfungen zu entfernen. Die gesetzlichen Informations- und Prüfpflichten gelten unabhängig davon, wie kurz du den Prozess gestalten möchtest.
Was nach erfolgreicher Finanzierung passiert
Auftrag freigeben und Auszahlung zuordnen
Auch wenn der Kunde eine positive Entscheidung erhält, kann noch eine Bestätigung oder ein weiterer Abschlussschritt fehlen. Deshalb solltest du die Ware erst dann herausgeben oder mit der Dienstleistung beginnen, wenn der Finanzierungspartner den dafür vorgesehenen Status bestätigt hat. Die Auszahlung an dich kann je nach Vertrag zu einem späteren Zeitpunkt erfolgen.
| Ereignis | Deine organisatorische Aufgabe |
|---|---|
| Positive Entscheidung | Kontrollieren, welche Abschlussschritte noch fehlen |
| Verbindlicher Abschluss | Bestätigung dem richtigen Auftrag zuordnen |
| Liefer- oder Leistungsfreigabe | Vereinbarte Voraussetzungen vor Übergabe oder Beginn kontrollieren |
| Auszahlung | Zahlungseingang, Gebühren und Abrechnung abgleichen |
Technische Abwicklungen können zusätzliche Liefermeldungen und gesonderte Abrechnungsdokumente vorsehen. Auch die Verarbeitung einzelner Meldungen kann zeitversetzt erfolgen. Eine abgesendete Meldung solltest du deshalb anhand des vorgesehenen Bestätigungswegs nachverfolgen.
Vereinbare vor dem Start, wer die Auszahlung erhält, welches Ereignis sie auslöst und welcher Abrechnungsrhythmus gilt. Halte ebenfalls fest, ob Gebühren abgezogen oder separat berechnet werden.
Für die Buchhaltung ist eine gemeinsame Referenz besonders hilfreich. Sie sollte den Weg vom Auftrag über die Finanzierung bis zum Zahlungseingang nachvollziehbar machen. Lege für nicht zuordenbare Zahlungen eine zuständige Person und einen Klärungsweg fest.
Stornierungen und Teilrückgaben bearbeiten
Vollständige und teilweise Rückabwicklungen sind in konkreten Finanzierungsschnittstellen vorgesehen. Bei Teillieferungen kann zusätzlich die Zuordnung zu den betroffenen Bestellpositionen für die Kundenabrechnung wichtig sein.
Ein fiktives Beispiel: Dein Kunde bestellt für 1.500 Euro und gibt einen Artikel im Wert von 300 Euro zurück. Für deinen internen Ablauf solltest du vorsehen, dass der Artikel der ursprünglichen Bestellung zugeordnet, die Teilrückgabe über den vereinbarten Weg gemeldet und die Verarbeitung kontrolliert wird. Anschließend informierst du den Kunden über den Bearbeitungsstand.
Versprich dabei keine bestimmte neue Monatsrate. Stimme mit dem Partner ab, wie sich die Rückabwicklung im jeweiligen Vertrag auswirkt. Vermeide eine zusätzliche direkte Erstattung, solange nicht geklärt ist, ob bereits über den Finanzierungsweg erstattet wird.
Kauf beziehungsweise Dienstleistung und Darlehen können verbundene Verträge sein. § 358 BGB regelt die Voraussetzungen und Folgen eines Widerrufs. Eine Stornierung im Shopsystem ist deshalb kein ausreichender Nachweis dafür, dass sämtliche vertraglichen Folgen erledigt sind.
Kundenfragen richtig weiterleiten
Erstelle für dein Team eine kurze Zuordnung: Produktfragen, Liefertermine und Reklamationen bearbeitet dein Betrieb. Für Fragen zum Finanzierungsvertrag sollte der jeweils zuständige Kontakt erreichbar sein.
Bei geänderten Dienstleistungen hilft eine dokumentierte Abstimmung zwischen Verkauf, Buchhaltung und Finanzierungspartner. Halte fest, welcher Leistungsumfang entfällt oder hinzukommt und welche Anpassung tatsächlich bestätigt wurde.
Welche Kosten entstehen und wie prüfst du den Nutzen?
Bei Händlerentgelten, einer Beteiligung an vergünstigten Kundenkonditionen und Auszahlungsoptionen gibt es unterschiedliche Vertragsmodelle.
Fordere für deine Kalkulation eine vollständige Aufstellung an. Berücksichtige dabei:
- Einrichtung und technische Integration,
- laufende System- oder Servicekosten,
- transaktionsbezogene Entgelte,
- eine mögliche Beteiligung an vergünstigten Kundenkonditionen,
- gegebenenfalls kostenpflichtige Auszahlungsoptionen,
- internen Aufwand für Betreuung, Abgleich und Rückabwicklung.
Finanzierung erweitert die Zahlungsoptionen und ermöglicht Kunden, den Kaufpreis zeitlich zu verteilen. Ob sich das für deinen Betrieb wirtschaftlich lohnt, solltest du anhand eigener Daten bewerten.
Erfasse dafür gestartete, vollständig eingereichte und verbindlich abgeschlossene Vorgänge getrennt. Ergänze Bearbeitungszeit, Rückfragen, technische Fehler und ungeklärte Abrechnungen.
Ein fiktiver Pilot mit 100 gestarteten Anträgen, 70 vollständigen Einreichungen und 50 abgeschlossenen finanzierten Käufen hätte eine Einreichungsquote von 70 Prozent und eine Abschlussquote von 50 Prozent bezogen auf die gestarteten Anträge. Das Rechenbeispiel zeigt unterschiedliche Prozessstufen; es sagt noch nichts über die Wirtschaftlichkeit aus.
Behandle finanzierten Umsatz in deiner Auswertung nicht pauschal als zusätzlichen Umsatz. Unterscheide soweit möglich zwischen zusätzlichen Käufen und Verkäufen, die lediglich von einer anderen Zahlungsart zur Finanzierung wechseln.
Mit einem getesteten Prozess starten
Nutze vor der Freischaltung eine gemeinsame Abnahme durch Verkauf, Technik und Buchhaltung.
| Bereich | Vor dem Start beantworten |
|---|---|
| Kundenweg | Sind Voraussetzungen, Unterlagen und nächste Schritte verständlich? |
| Zuordnung | Gehören Auftrag und Finanzierung eindeutig zusammen? |
| Status | Kommen Entscheidung und Abschluss zuverlässig im Betrieb an? |
| Freigabe | Weiß dein Team, wann Übergabe oder Leistungsbeginn erlaubt sind? |
| Abrechnung | Sind Auszahlung und Gebühren nachvollziehbar zuzuordnen? |
| Rückabwicklung | Funktionieren Voll- und Teilrückgaben einschließlich Bestätigung? |
| Zuständigkeit | Gibt es für offene Vorgänge einen Verantwortlichen? |
Teste neben einem erfolgreichen Abschluss auch Ablehnung, Abbruch, verzögerte Entscheidung und fehlende Statusmeldung. Nimm doppelte Anfragen, eine Stornierung vor Lieferung, eine Teilrückgabe und einen geänderten Dienstleistungsumfang hinzu. Lass die Buchhaltung außerdem einen Zahlungseingang bearbeiten, der zunächst keinem Auftrag zugeordnet werden kann.
Dokumentiere zu jedem Test das erwartete Ergebnis und die erforderliche Handlung. So erhält dein Team eine Arbeitsgrundlage für den Alltag.
Fazit
- 1. Typischen Verkauf beschreiben: Beschreibe deinen typischen Verkauf einschließlich Betrag, Kundenweg, Lieferung oder Leistung und möglicher Änderungen.
- 2. Verbindliche Abläufe festlegen: Lege mit deinem Finanzierungspartner verbindliche Statusmeldungen, Freigaberegeln, Auszahlungsbedingungen und Rückabwicklungswege fest.
- 3. Ablauf testen und auswerten: Teste den vollständigen Ablauf mit Verkauf und Buchhaltung und werte den Pilotbetrieb anhand von Abschlüssen, Aufwand und Abrechnungsqualität aus.
Häufige Fragen
Ja. Bei entsprechenden Modellen vergibt ein Finanzierungspartner das Darlehen. Dein Unternehmen bindet den Zugang in den Verkauf ein und übernimmt die vereinbarten Händleraufgaben.
Das hängt von deiner Tätigkeit und den gesetzlichen Voraussetzungen ab. Für die Finanzierung eigener Verkäufe oder Dienstleistungen bestehen Ausnahmen; mit den neuen Regeln ist insbesondere die Unternehmensgröße relevant. Lass die Einordnung vor dem Start klären.
Bei einem von § 505a BGB erfassten Verbraucherdarlehen muss der Darlehensgeber die Kreditwürdigkeit vor Vertragsabschluss prüfen. Ein vereinfachter digitaler Ablauf hebt diese Pflicht nicht auf.
Für einen browserbasierten Antrag per Link oder QR-Code ist ein neues Terminal nicht grundsätzlich erforderlich. Entscheide anhand der konkreten Integration, ob eine Anbindung an vorhandene Systeme sinnvoll ist.
Verlasse dich darauf nicht. Nutze den vorgesehenen Rückabwicklungsweg und kontrolliere die Bestätigung. Bei verbundenen Verträgen sind zusätzlich die gesetzlichen Widerrufsfolgen zu berücksichtigen.
Rechtlicher Hinweis: Der Beitrag bietet allgemeine Orientierung für Kundenfinanzierung im deutschen Privatkundengeschäft. Die konkrete rechtliche Einordnung deines Angebots und deiner Unternehmensrolle erfordert eine Prüfung des Einzelfalls.
Quellen
Rechtliche Grundlagen
- Bürgerliches Gesetzbuch: § 505a zur Kreditwürdigkeitsprüfung und § 491a zu vorvertraglichen Informationen und Erläuterungen.
- Bürgerliches Gesetzbuch: § 358 zu verbundenen Verträgen und Widerrufsfolgen.
- Gewerbeordnung: § 34c, insbesondere Absatz 5 Nummer 2.
- Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225, Bundesgesetzblatt 2026 I Nr. 139.
- Preisangabenverordnung: § 17 zur Werbung für Verbraucherdarlehen.
- Datenschutz-Grundverordnung: insbesondere Artikel 4, 5, 6, 13, 28 und 32.
Dokumentierte Prozessbeispiele
- Dokumentation einer Absatzfinanzierung sowie eines Vor-Ort-Einstiegs per Link oder QR-Code.
- Technische Dokumentation „Refund allocation“ zur Zuordnung von Erstattungen.