
Zusammenfassung
Stand: 5. November 2026
Aktuell gibt es in Deutschland keine allgemeine Pflicht, Kartenzahlung anzubieten. Für 2027 wird eine Regelung diskutiert, nach der Unternehmen neben Bargeld mindestens eine digitale Bezahlmöglichkeit akzeptieren sollen. Das ist bislang eine politische Planung, keine bereits geltende bundesweite Verpflichtung. Ein verbindlicher Starttermin existiert bislang nicht.
Auch bei Mindestbeträgen gibt es einen wichtigen Unterschied: Ein allgemeines Gesetz, das Kartenzahlung erst ab zehn Euro erlaubt oder verbietet, gibt es nicht. Wer Karten akzeptiert, muss jedoch die Bedingungen seiner Kartenanbieter einhalten. Bei Visa sind Mindestbeträge grundsätzlich nicht erlaubt.
Für deinen Betrieb zählt deshalb mehr als die Frage nach einer neuen Pflicht: Welche Zahlarten möchten deine Kunden nutzen, welche Regeln gelten bereits und wie hoch sind deine tatsächlichen Kosten? Wer das jetzt prüft, kann seine Zahlungsannahme verbessern, ohne wegen einer politischen Ankündigung vorschnell neue Technik anzuschaffen.
Warum sich Kartenzahlung schon heute für Händler lohnt
Noch immer gibt es Geschäfte, die bewusst auf Kartenzahlung verzichten. Das ist natürlich jedem Händler selbst überlassen. Allerdings sollte man sich fragen, ob diese Entscheidung langfristig noch zu den Erwartungen der eigenen Kundschaft passt.
Denn das Zahlungsverhalten verändert sich. Besonders jüngere Menschen bezahlen zunehmend mit dem Smartphone und haben häufig kaum noch Bargeld dabei. Laut Bundesbank wurden 2025 bereits 55 Prozent aller Zahlungen bargeldlos abgewickelt.
Wer keine Kartenzahlung anbietet, schafft damit eine unnötige Hürde. Und selbst Händler, die Kartenzahlung erst ab zehn Euro ermöglichen, sollten sich fragen, wie das beim Kunden ankommt.
Stell dir vor, jemand möchte einen Kaffee für drei Euro kaufen und erfährt erst an der Kasse, dass Kartenzahlung nicht möglich ist. Jetzt muss er Bargeld suchen, mehr kaufen als geplant, zum Geldautomaten laufen oder den Einkauf abbrechen. In jedem Fall bleibt eine negative Erfahrung zurück.
Und genau darin liegt das eigentliche Risiko: Der Kunde wird sich beim nächsten Mal möglicherweise direkt für ein anderes Geschäft entscheiden. Das bekommst du als Händler häufig gar nicht mit.
Natürlich verursachen Kartenzahlungen Gebühren. Doch wegen weniger Cent einen Verkauf oder sogar einen Stammkunden zu riskieren, ist wirtschaftlich kaum sinnvoll. Statt Mindestbeträge festzulegen, lohnt es sich, die eigenen Konditionen zu überprüfen.
Am Ende entscheidet der Kunde, wo er einkauft. Wer seine Zahlungsgewohnheiten dauerhaft ignoriert, riskiert deshalb nicht nur einzelne Umsätze, sondern langfristig auch einen Teil seiner Kundschaft.
Welche Regeln für die Zahlungsannahme heute gelten
Keine allgemeine Pflicht – aber Ausnahmen und Vertragsregeln
Ohne allgemeine Kartenzahlungspflicht können Unternehmen ihre akzeptierten Zahlungsarten grundsätzlich selbst festlegen. Es gibt jedoch branchenspezifische Vorgaben und vertragliche Regeln, die diese Freiheit einschränken.
Ein Beispiel sind Berliner Taxis, für die besondere Vorgaben zur Kartenannahme gelten. Das ist keine bundesweite Regel für alle Taxis oder Geschäfte, zeigt aber: Wer seine Zahlungspolitik festlegt, sollte auch mögliche Sonderregeln für die eigene Branche prüfen.
Wer bereits Karten akzeptiert, ist außerdem an seine Akzeptanzvereinbarung und die einbezogenen Kartenregeln gebunden. Gerade bei Mindestbeträgen ist das entscheidend: Eine Einschränkung kann vertraglich unzulässig sein, auch wenn kein allgemeines Gesetz sie ausdrücklich verbietet.
Zahlungsbedingungen müssen vor dem Kauf klar sein
Euro-Banknoten sind gesetzliches Zahlungsmittel. Im privaten Geschäftsverkehr können Zahlungsarten grundsätzlich vor Vertragsschluss vereinbart werden, soweit keine besonderen Vorschriften entgegenstehen. Entscheidend ist, dass Kunden rechtzeitig erkennen können, welche Zahlungsarten du akzeptierst.
Im Einzelhandel gehört der Hinweis gut sichtbar an den Eingang oder an die Kasse. In der Gastronomie sollte er vor der Bestellung erkennbar sein. Überraschungen erst beim Bezahlen sorgen für unnötigen Ärger.
Wichtig ist, dass deine Hinweise mit der tatsächlichen Praxis übereinstimmen. Wer mit „Kartenzahlung möglich“ wirbt, sollte relevante Einschränkungen nicht erst am Terminal erklären.
Ein Schild ersetzt allerdings keine Prüfung der rechtlichen und vertraglichen Vorgaben. Insbesondere Kartenregeln von bspw. Visa gelten unabhängig davon, wie deutlich du einen Mindestbetrag ankündigst.
Zahlungsaufschläge sind eine andere Frage
Mindestbetrag und Kartenzahlungsaufschlag sind nicht dasselbe. „Karte erst ab zehn Euro“ beschränkt die Annahme. „Für Kartenzahlung berechnen wir 50 Cent extra“ verlangt dagegen ein zusätzliches Entgelt für die Zahlungsart.
§ 270a BGB erklärt Entgeltvereinbarungen für SEPA-Lastschriften und SEPA-Überweisungen für unwirksam. Bei Zahlungskarten erfasst die Vorschrift Verbraucherzahlungen, auf die Kapitel II der Verordnung (EU) 2015/751 anwendbar ist.
Für die üblichen, von § 270a BGB erfassten Verbraucherkartenzahlungen sind gesonderte Zahlungsaufschläge unzulässig. Bei anderen Zahlungsmitteln oder Kartenarten muss der Anwendungsbereich der Vorschrift gesondert betrachtet werden.
Diese Regel gilt bereits heute. Sie hängt nicht von einer möglichen Kartenzahlungspflicht im Jahr 2027 ab.
Kartenzahlungspflicht 2027 – was bisher geplant ist
Mindestens eine digitale Zahloption zusätzlich zum Bargeld
Die politische Zielrichtung ist klar: Unternehmen sollen neben Bargeld künftig mindestens eine digitale Bezahlmöglichkeit anbieten. Es geht nach den berichteten Eckpunkten um eine zusätzliche digitale Zahloption, nicht automatisch um die Annahme jeder Kreditkarte.
Die mögliche Pflicht richtet sich an Unternehmen, nicht an Kunden. Niemand soll dadurch gezwungen werden, mit Karte zu bezahlen. Auch Bargeld soll nach der beschriebenen Zielsetzung weiterhin angeboten werden.
Nach Medienberichten vom September 2026 sind Handel, Gastronomie und Dienstleistungsbetriebe als betroffene Bereiche vorgesehen. Die Umsetzung wird für 2027 angestrebt; außerdem wird die Berücksichtigung mindestens eines europäischen Zahlverfahrens genannt. Diese Eckpunkte sind jedoch noch keine verbindlichen Anforderungen.
Für die betriebliche Planung heißt das: Du kannst schon heute Angebote vergleichen und deine Zahlungsannahme verbessern. Neue Geräte oder Verträge solltest du aber nicht allein mit vermeintlich feststehenden gesetzlichen Anforderungen für 2027 begründen.
Welche Details noch nicht verbindlich feststehen
Folgende Punkte sind für Händler besonders relevant:
- Zeitplan: 2027 ist das politische Ziel. Ein verbindlicher Start am 1. Januar 2027 existiert jedoch noch nicht.
- Umsatzgrenzen: Es sind keine Umsatzgrenzen geplant. Daraus lässt sich noch keine abschließende Regel für Jahresumsätze oder den Kleinunternehmerstatus ableiten.
- Ausnahmen: Vorgesehen sind Ausnahmen für Vereine ohne Gewinnabsicht und Wohltätigkeitsverbände. Zusätzlich sollen mögliche Härtefallregelungen geprüft werden.
- Zusatzkosten: Nach den berichteten Plänen sollen Kunden keine Zusatzkosten entstehen. Davon zu unterscheiden ist das bereits bestehende gesetzliche Aufschlagsverbot.
- Technische Umsetzung: Welche konkreten Verfahren und Lösungen die künftigen Anforderungen erfüllen, ist noch nicht klar.
Stand 5. November 2026: Im zugrunde liegenden Artikel ist kein veröffentlichter Gesetzentwurf oder verabschiedetes Gesetz nachgewiesen, das eine allgemeine bundesweite digitale Annahmepflicht verbindlich regelt.
Die praktische Konsequenz ist einfach: Vorbereiten ja, auf Verdacht investieren nein. Wer dir heute ein bestimmtes Terminal als zwingend „gesetzeskonform für 2027“ verkaufen möchte, sollte dafür eine konkrete Rechtsgrundlage nennen können.
Kartenzahlung erst ab 10 Euro – was erlaubt ist und was sie kostet
Zuerst die Akzeptanzbedingungen prüfen
Ein gesetzlich festgelegter Mindestkaufbetrag von fünf oder zehn Euro existiert nicht. Ob du einen solchen Betrag verlangen darfst, hängt insbesondere von den Kartenregeln und deiner Akzeptanzvereinbarung ab. § 270a BGB regelt dagegen Zahlungsaufschläge und nicht die Frage nach Mindestbeträgen.
Bei Visa sind Mindest- und Höchstbeträge für die Kartenannahme grundsätzlich untersagt. Ausländische Ausnahmeregelungen, etwa für bestimmte Kreditkarten in den USA, lassen sich nicht auf deutsche Händler übertragen.
Wenn du bisher einen Mindestbetrag vorgibst, prüfe deinen Akzeptanzvertrag und die einbezogenen Kartenbedingungen.
Warum fixe Gebühren kleine Zahlungen stärker belasten
Häufig entstehen Mindestbeträge aus der Sorge, dass sich kleine Kartenzahlungen nicht rechnen. Ob das stimmt, hängt vom Gebührenmodell ab. Dabei solltest du diese Begriffe unterscheiden:
| Begriff | Bedeutung |
|---|---|
| Mindestkaufbetrag | Einkaufswert, ab dem der Händler Kartenzahlung annimmt. |
| Fixes Transaktionsentgelt | Fester Gebührenbetrag je Zahlung, gegebenenfalls zusätzlich zu einem Prozententgelt. |
| Mindestentgelt je Transaktion | Vertraglicher Gebührenunterbetrag für eine Zahlung; nicht automatisch zusätzlich zum Prozententgelt. |
| Monatliches Mindestentgelt | Mindestgebühr bezogen auf einen Monat, abhängig von der konkreten Vertragsregelung. |
| Gesetzliche Umsatzgrenze | Mögliche Abgrenzung betroffener Unternehmen; keine Mindesthöhe eines einzelnen Einkaufs. |
Wie stark ein fixer Gebührenbestandteil kleine Beträge belastet, zeigt folgende hypothetische Beispielrechnung.
Angenommen werden 0,10 Euro fixes Entgelt plus 1 Prozent des Zahlbetrags:
| Zahlbetrag | Rechnung | Transaktionskosten | Anteil am Zahlbetrag |
|---|---|---|---|
| 2 Euro | 0,10 Euro + 0,02 Euro | 0,12 Euro | 6 Prozent |
| 10 Euro | 0,10 Euro + 0,10 Euro | 0,20 Euro | 2 Prozent |
Bei zwei Euro entspricht die angenommene Gebühr sechs Prozent des Einkaufswerts, bei zehn Euro nur zwei Prozent. Ein fixes Entgelt wirkt sich bei kleinen Einkaufsbeträgen prozentual besonders stark aus.
Allerdings handelt es sich hierbei lediglich um eine Beispielrechnung. In der Praxis sind Kartenzahlungen häufig deutlich günstiger, insbesondere bei der in Deutschland weitverbreiteten Girocard. Bei wettbewerbsfähigen Konditionen kann die umsatzabhängige Gebühr bei etwa 0,25 Prozent liegen. Hinzu kommen je nach Anbieter gegebenenfalls fixe Transaktionsentgelte und weitere Kosten.
Entscheidend ist deshalb immer die Gesamtkalkulation. Manche Anbieter werben beispielsweise mit 0,89 Prozent pro Zahlung, dafür ohne Transaktionsgebühren oder monatliche Terminalmiete. Was zunächst günstig klingt, kann bei entsprechendem Kartenumsatz deutlich teurer sein als ein Tarif mit niedrigerem Prozentsatz und monatlicher Grundgebühr.
Deshalb sollten Händler nicht nur einzelne Gebührensätze vergleichen, sondern sämtliche Kosten berücksichtigen: Terminalmiete, Transaktionsgebühren, Kartenmix und tatsächliche Umsätze. Erst dann zeigt sich, welches Angebot wirklich wirtschaftlicher ist.
Konditionen prüfen statt Kunden an der Kasse abweisen
Meine Empfehlung ist, Kartenzahlung möglichst auch für kleine Beträge anzubieten. Wenn dein Tarif das wirtschaftlich unattraktiv macht, solltest du zuerst prüfen, ob die Gebührenstruktur zu deinem Geschäft passt – statt Kunden mit einem Mindestbetrag abzuweisen.
Relevant sind die tatsächlichen Gebühren pro Zahlung, die prozentualen Entgelte, mögliche Mindestgebühren sowie laufende Kosten. Auch die Zahl deiner Transaktionen und der durchschnittliche Bon beeinflussen, welcher Tarif sinnvoll ist.
Ein niedriger Prozentsatz ist wenig wert, wenn weitere Entgelte hinzukommen. Und ein Tarif ohne fixe Transaktionsgebühr ist nicht automatisch der Günstigste.
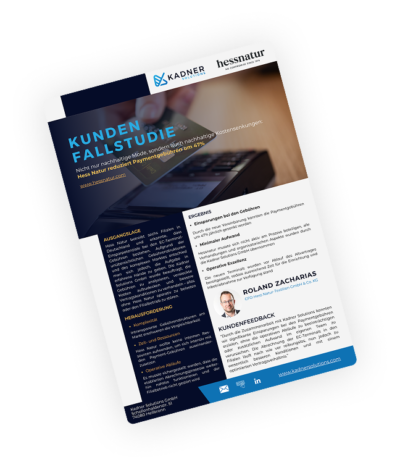
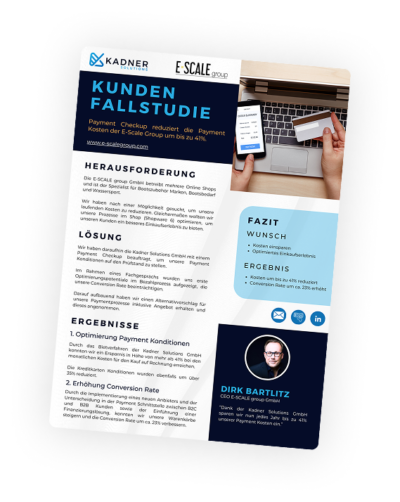
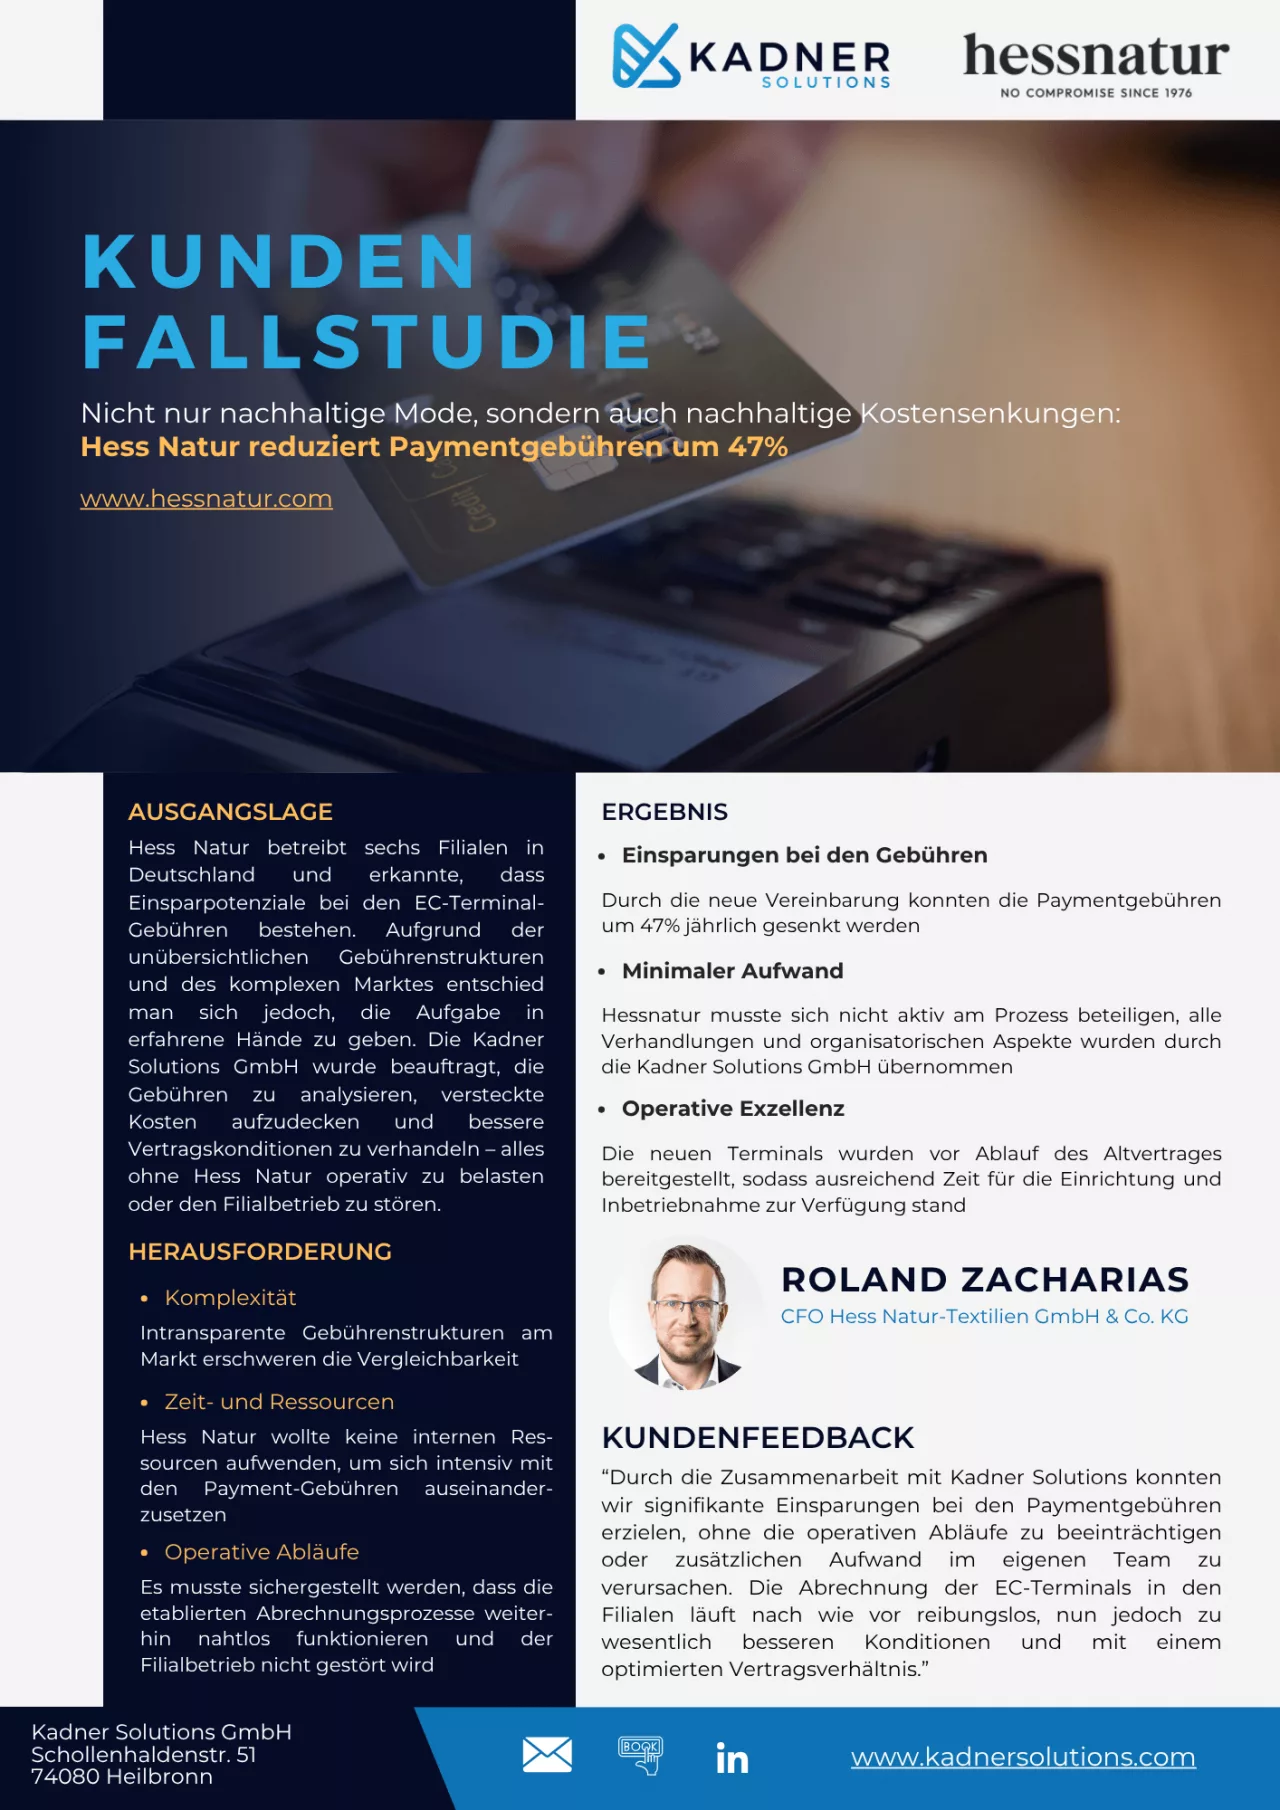
Wie groß das Potenzial einer systematischen Prüfung sein kann, zeigt die im Ausgangsartikel verlinkte Fallstudie Hessnatur: Dort konnten wir eine Reduktion der Paymentgebühren um 47 Prozent gegenüber der vorherigen Lösung erreichen.
So machst du deinen Betrieb fit für digitale Zahlungen
Du brauchst nicht auf ein neues Gesetz zu warten, um deine Zahlungsannahme zu verbessern. Beginne mit deinen tatsächlichen Anforderungen und prüfe dann, welche Lösung wirtschaftlich und technisch dazu passt.
1. Erfasse deinen tatsächlichen Bedarf. Welche Zahlarten akzeptierst du? Welche werden nachgefragt? Wie hoch ist dein durchschnittlicher Bon, und welchen Anteil haben kleine Zahlungen? Halte auch fest, welche Kartenarten genutzt werden.
2. Stelle die Unterlagen zusammen. Für eine belastbare Prüfung brauchst du:
- den aktuellen Akzeptanzvertrag und das Preisblatt;
- ggf. mehrere aussagekräftige Abrechnungsmonate;
- Transaktionszahl, Kartenumsatz und durchschnittlichen Bon;
- den Anteil kleiner Zahlungen und die akzeptierten Kartenarten;
- laufende Geräte-, Service- und Zusatzkosten;
- Vertragslaufzeit, Kündigungsfrist und Anforderungen an die Kassenanbindung.
3. Vergleiche auf derselben Grundlage. Lass unterschiedliche Angebote anhand identischer Betriebsdaten bewerten. Berücksichtige einmalige, monatliche und transaktionsbezogene Kosten. Auch Wechselkosten und die vereinbarte Nutzungsdauer gehören in die Entscheidung. Ein einzelner Werbepreis reicht dafür nicht.
4. Prüfe den Arbeitsablauf. Eine Lösung muss nicht nur rechnerisch passen. Berücksichtige Bedienbarkeit, Abrechnung, Service und eine gegebenenfalls benötigte Kassenschnittstelle. Frage konkret nach, welche Bestandteile im Angebot enthalten sind.
Wichtig: Tausche funktionierende Geräte nicht allein wegen einer politischen Ankündigung aus. Wenn du heute bereits Probleme mit Gebühren, Akzeptanz oder Bedienung hast, kannst du diese unabhängig von einer künftigen Pflicht lösen.
Kartenzahlung und Registrierkasse bleiben unterschiedliche Themen
Bei der Kartenzahlung geht es darum, wie deine Kunden bezahlen. Bei Kassenvorschriften geht es darum, wie Geschäftsvorfälle erfasst und dokumentiert werden. Das sind unterschiedliche Regelungsbereiche. Das im Ausgangsartikel erwähnte Kassenvorhaben vom September 2026 ist deshalb kein Nachweis für den Gesetzgebungsstand einer Kartenzahlungspflicht.
Aus der diskutierten digitalen Annahmepflicht ergibt sich derzeit keine allgemeine Pflicht, eine bestehende Registrierkasse auszutauschen. Mehr zu den getrennten Kassenvorgaben findest du im Beitrag zur Registrierkassenpflicht 2028.
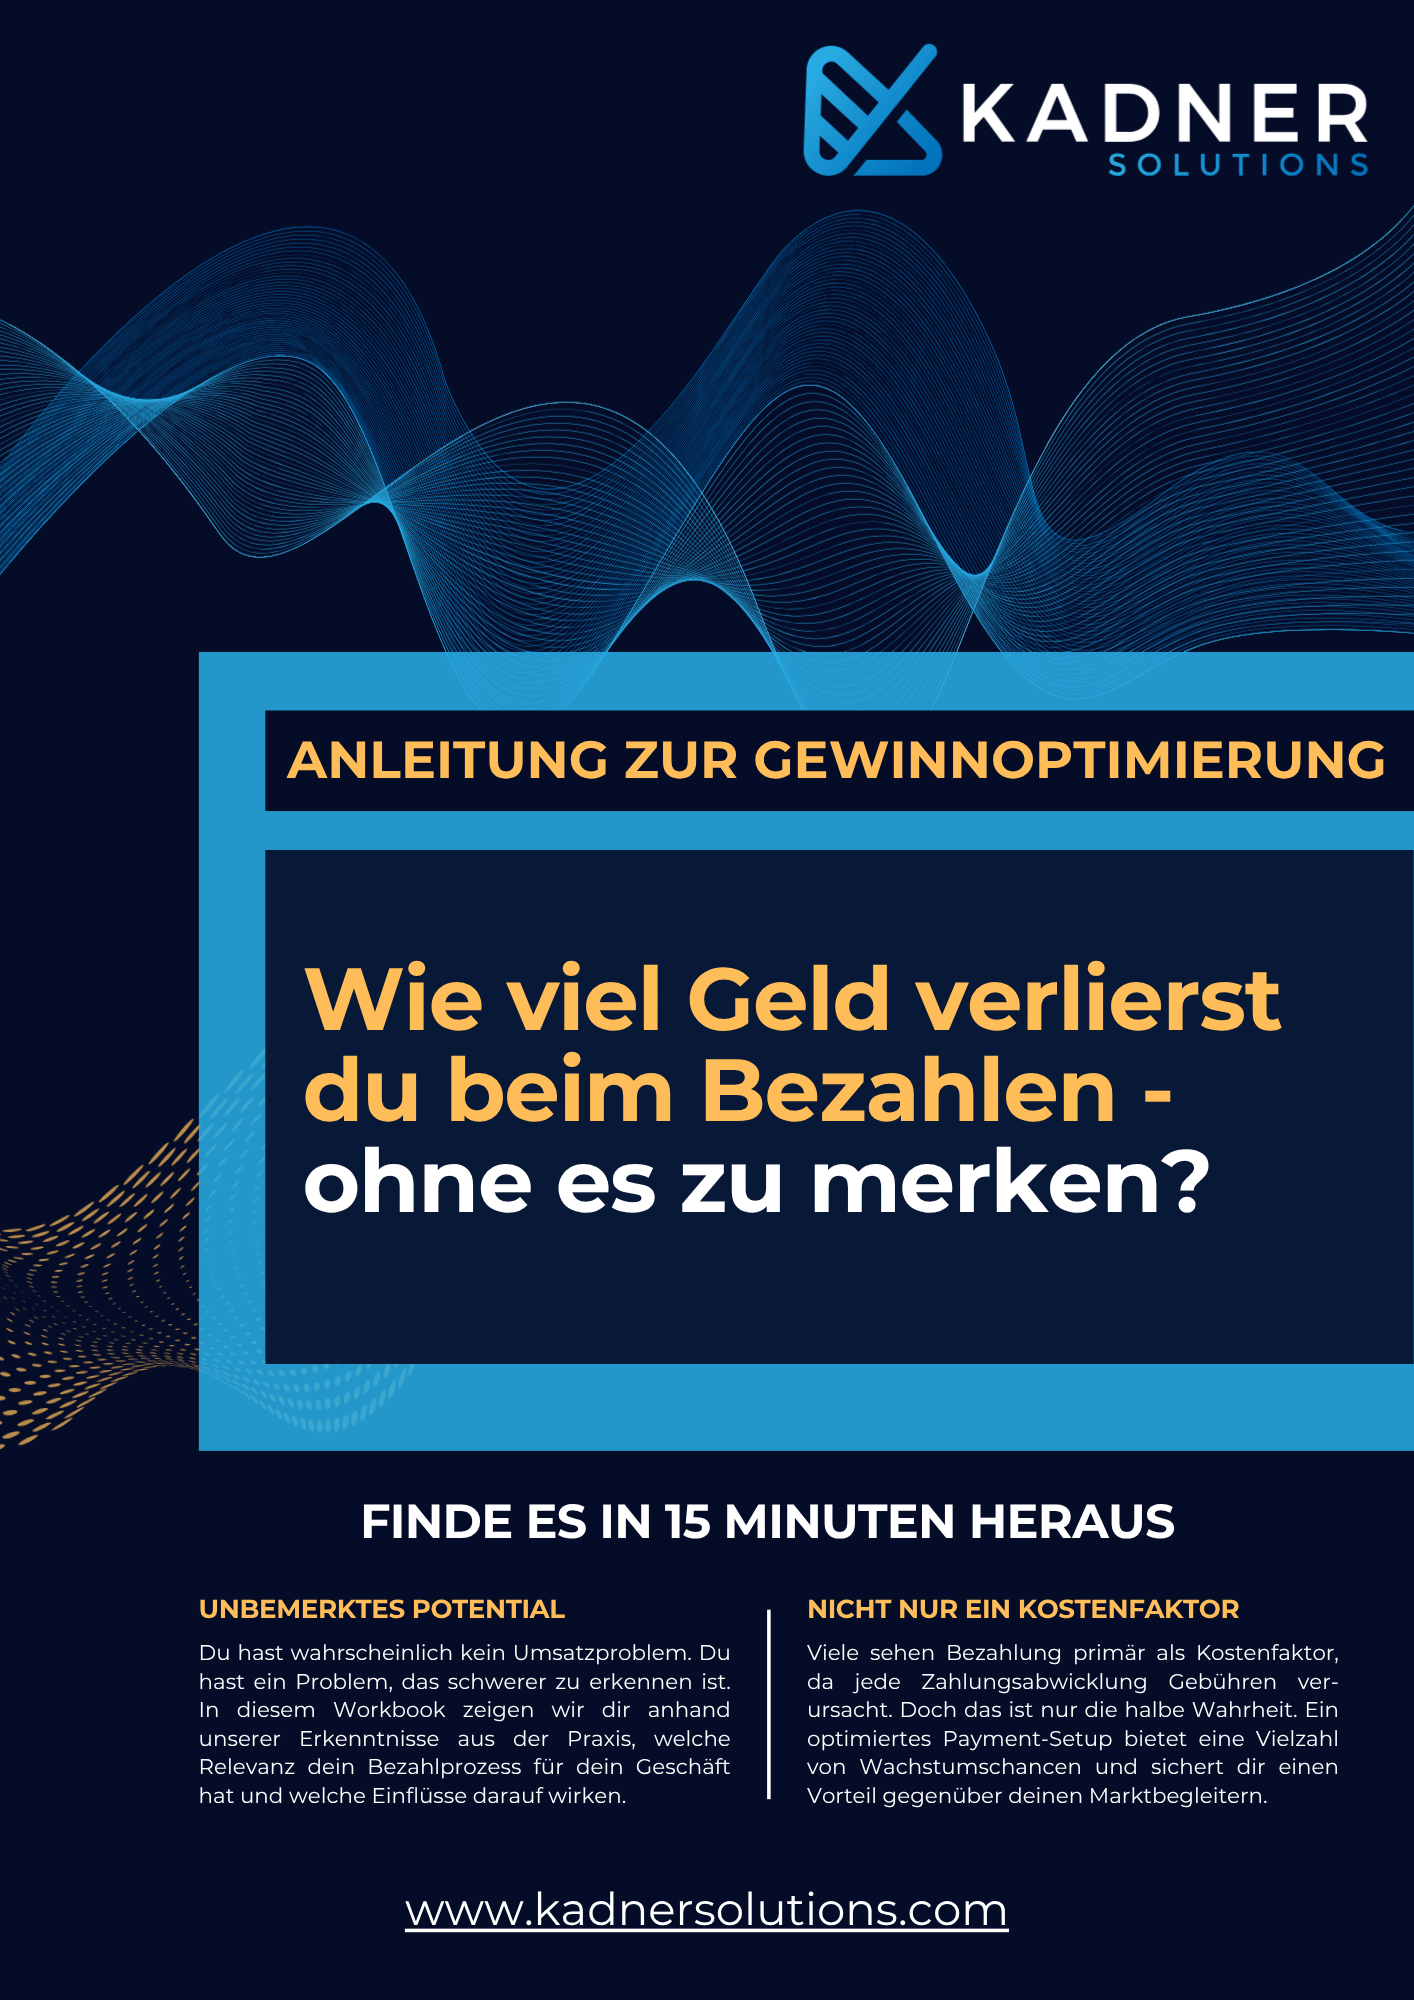
Wenn du deine Paymentkosten besser verstehen möchtest, findest du im Whitepaper „Wie viel Geld verlierst du beim Bezahlen, ohne es zu merken?“ weitere Anhaltspunkte.
Fazit
Eine allgemeine Kartenzahlungspflicht gilt derzeit nicht. Für 2027 wird eine zusätzliche digitale Bezahloption diskutiert, doch verbindliche Anforderungen und Termine sind nach dem zugrunde liegenden Stand nicht nachgewiesen. Für Händler ist das kein Grund zur Hektik, sondern ein guter Anlass, die eigene Zahlungsannahme zu überprüfen.
Drei Dinge solltest du auseinanderhalten: gesetzliche Vorgaben, die Bedingungen deiner Kartenakzeptanz und deine tatsächlichen Paymentkosten. Wer sie sauber prüft, kann kleine Kartenzahlungen kundenfreundlicher anbieten und unnötige Gebühren vermeiden.
- 1. Akzeptanzbedingungen prüfen: Prüfe deine Akzeptanzbedingungen, bevor du Kartenzahlungen durch einen Mindestbetrag einschränkst.
- 2. Tatsächliche Gebühren auswerten: Werte deine tatsächlichen Gebühren anhand von Transaktionszahl, Kartenmix und Bons aus.
- 3. Gesetzgebungsstand verfolgen: Verfolge den Gesetzgebungsstand und plane Änderungen erst anhand verbindlicher Anforderungen.
Häufige Fragen
Nein. Nach dem zugrunde liegenden Stand vom 5. November 2026 ist 2027 ein politisches Ziel, aber kein verbindlich bestätigter Start am 1. Januar. Maßgeblich wären ein verabschiedetes Gesetz und seine konkreten Übergangsregelungen.
Nein, darauf solltest du dich nicht verlassen. Die berichteten Pläne sehen keine pauschale Umsatzgrenze vor; mögliche Ausnahmen und Härtefälle sind noch nicht verbindlich geregelt. Auch Kleinbetriebe sollten die Entwicklung deshalb verfolgen.
Nein. Nach den berichteten Eckpunkten soll mindestens eine digitale Bezahlmöglichkeit zusätzlich zum Bargeld angeboten werden. Eine Verpflichtung zur Annahme sämtlicher Kreditkarten ergibt sich daraus nicht.
Nein, nicht für die üblichen, von § 270a BGB erfassten Verbraucherkartenzahlungen. Die Höhe des Einkaufs schafft keine Ausnahme vom gesetzlichen Aufschlagsverbot. Ein Mindestkaufbetrag ist davon zu unterscheiden und zusätzlich an den Kartenbedingungen zu messen.
Nein, aus der geplanten digitalen Zahlungsannahme folgt nicht automatisch eine Pflicht zum Austausch deiner Registrierkasse. Prüfe zunächst, welche Zahlarten du anbieten möchtest und ob deine bestehende Kasse dafür eine Anbindung benötigt.
Quellen
- Tagesschau: Finanzministerium plant Pflicht: Bargeld und Karte – beides muss künftig möglich sein, 11. September 2026.
- Deutsche Bundesbank: Häufig gestellte Fragen zum Bargeld, ohne ausgewiesenes Aktualisierungsdatum.
- Gesetze im Internet: § 270a BGB – Vereinbarungen über Entgelte für die Nutzung bargeldloser Zahlungsmittel, geltende Fassung zum angegebenen Abrufstand.
- Visa: Visa Rules and Policy, offizielle Informationen zu Mindest- und Höchstbeträgen, ohne ausgewiesenes Aktualisierungsdatum.
- Handelsverband Deutschland: Checkliste Kartenzahlung, undatiertes Prüfraster für Kosten, Verträge und Integration.
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025, Pressemitteilung vom 17. Juni 2026.
- Berlin.de: Taxi: Telefonnummern, Fahrpreise, Regeln, aktualisiert am 1. Juli 2026.
- Bundesregierung: Digitale Belege statt Papierbons, 23. September 2026.
Rechtliche Hinweise: Alle Angaben entsprechen dem Informationsstand vom 5. November 2026 und dienen ausschließlich der allgemeinen Information. Sie stellen keine Rechtsberatung dar und ersetzen keine individuelle rechtliche Prüfung. Da sich gesetzliche Regelungen und deren Auslegung ändern können, sollten die Informationen vor einer Entscheidung eigenständig überprüft werden. Für die Richtigkeit, Vollständigkeit und Aktualität der Angaben übernehmen wir keine Gewähr. Eine Haftung ist im gesetzlich zulässigen Umfang ausgeschlossen.